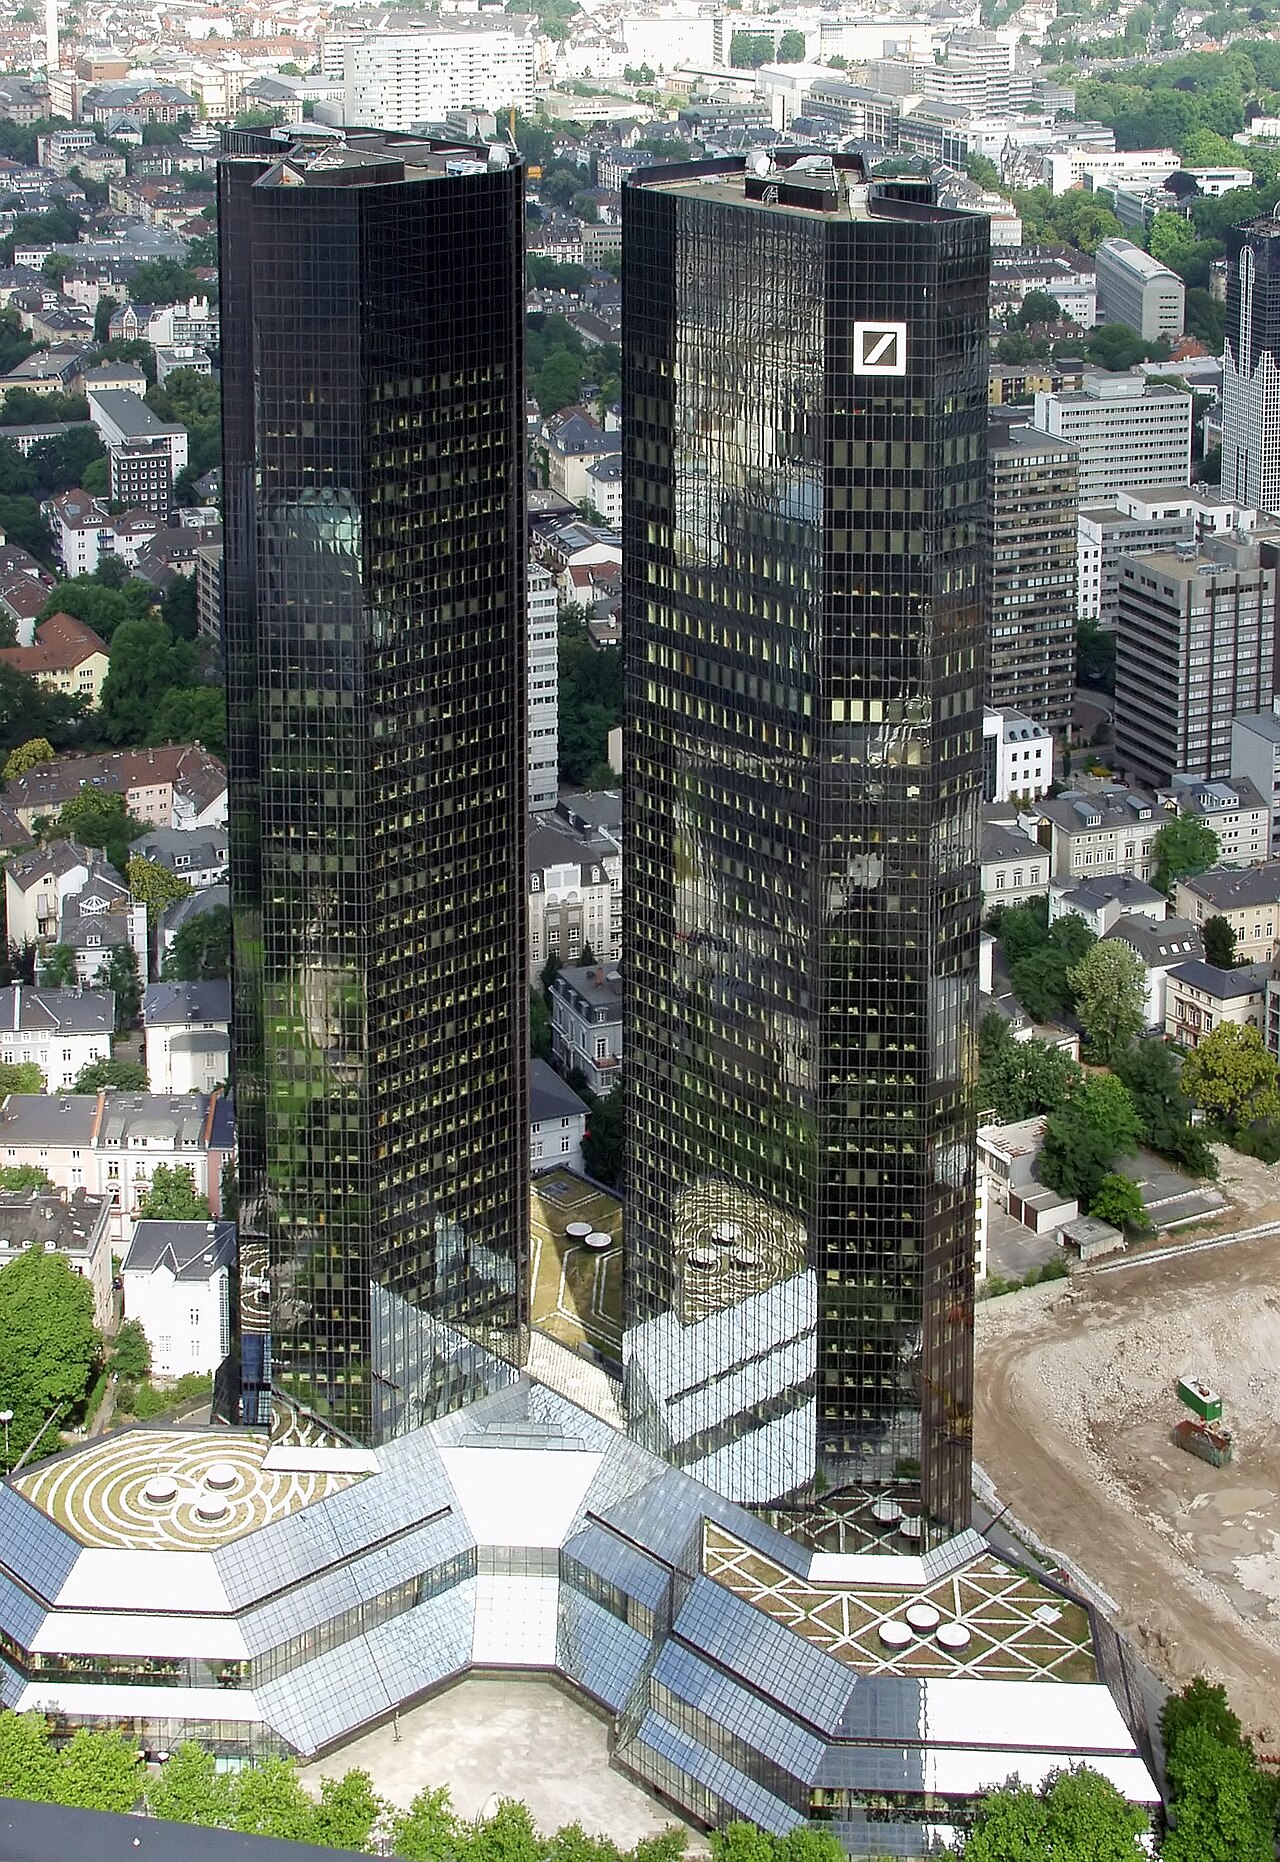
O Deutsche Bank registrou lucro líquido de € 1,85 bilhão no terceiro trimestre, acima do consenso de € 1,7 bilhão, com receita avançando 4% para € 8,3 bilhões. O maior banco alemão confirmou a meta de receita de cerca de € 33 bilhões para 2026, amparado por força ampla que compensou a fraqueza no investment banking. O retorno sobre patrimônio tangível atingiu 10,6%.
O maior banco europeu por ativos navegou em um cenário macroeconômico misto, onde os cortes de juros do BCE começaram a comprimir as margens de intermediação financeira, enquanto mercados voláteis sustentaram receitas de trading. O resultado reflete gestão disciplinada de custos e mix de receitas diversificado nas divisões de corporate bank, asset management e private banking. Historicamente, bancos europeus com RoTE acima de 10% negociam com prêmio de valuation, mas investidores permanecem cautelosos quanto ao risco de execução do plano 2026, dada a sucessão de resets estratégicos no passado.
Reflexos no Mercado e Canais de Transmissão
O lucro acima do esperado apoia as valuations do setor financeiro europeu ao reforçar a narrativa de que grandes bancos conseguem entregar retorno ao acionista mesmo com afrouxamento monetário. Rentabilidade superior ao projetado reduz prêmios de risco de crédito nos bonds Tier 2 e AT1 do Deutsche Bank, comprimindo spreads versus pares. Uma trajetória mais forte de geração de capital também alivia pressão sobre o índice Common Equity Tier 1, abrindo espaço para recompras de ações que elevam diretamente o lucro por ação. Em contrapartida, a queda na receita de investment banking sinaliza sensibilidade aos pools de fees de ECM e DCM, que permanecem cíclicos.
A entrega consistente acima do patamar de 10% de RoTE transforma o Deutsche Bank de uma história de reestruturação em um compounder, mas o mercado exigirá visibilidade sobre a ponte de receita até € 33 bilhões antes de promover um re-rating completo.
A rotação setorial para financeiros europeus pode acelerar se o ciclo de cortes do BCE for superficial, preservando betas de depósitos. Contudo, uma recessão mais profunda na Alemanha — mercado doméstico do banco — prejudicaria o crescimento de crédito e a qualidade de ativos, minando o algoritmo de receita para 2026. A dinâmica cambial também importa: euro mais fraco impulsiona lucros em dólar traduzidos da franquia de investment banking nos EUA, que contribui desproporcionalmente para o resultado do grupo.
Principais Pontos para Investidores
- Monitorar: Progressão trimestral da receita líquida de juros do Corporate Bank conforme cortes da taxa de depósito do BCE transmitem-se à carteira de empréstimos.
- Esperar: Sinalização de capacidade de recompra de ações no resultado do ano fiscal 2024, condicionada ao índice CET1 permanecer acima de 13%.
- Avaliar: Desconto de valuation versus pares americanos; Deutsche Bank negocia a múltiplo de valor patrimonial tangível abaixo de 0,7x apesar de RoTE de dois dígitos.
- Analisar: Hedge da exposição a imóveis comerciais alemães via credit default swaps, dada a vacância prolongada no setor.
Perguntas Frequentes
O Deutsche Bank elevou as metas financeiras para 2026 após o resultado do 3º tri?
Não. A gestão reiterou as metas existentes para 2026, incluindo receita de cerca de € 33 bilhões e índice custo-receita abaixo de 62,5%, afirmando que os números do 3º trimestre posicionam o banco para atingir esses objetivos, não para revisá-los para cima.
Como o RoTE de 10,6% se compara aos pares europeus e o que implica para a ação?
O RoTE trimestral de 10,6% supera a média do setor bancário europeu de aproximadamente 8-9% e atinge a meta do banco para 2026 de acima de 10%. Desempenho sustentado nesse nível costuma suportar re-rating em direção ao valor patrimonial tangível, embora a consistência de execução entre trimestres continue sendo o catalisador-chave.