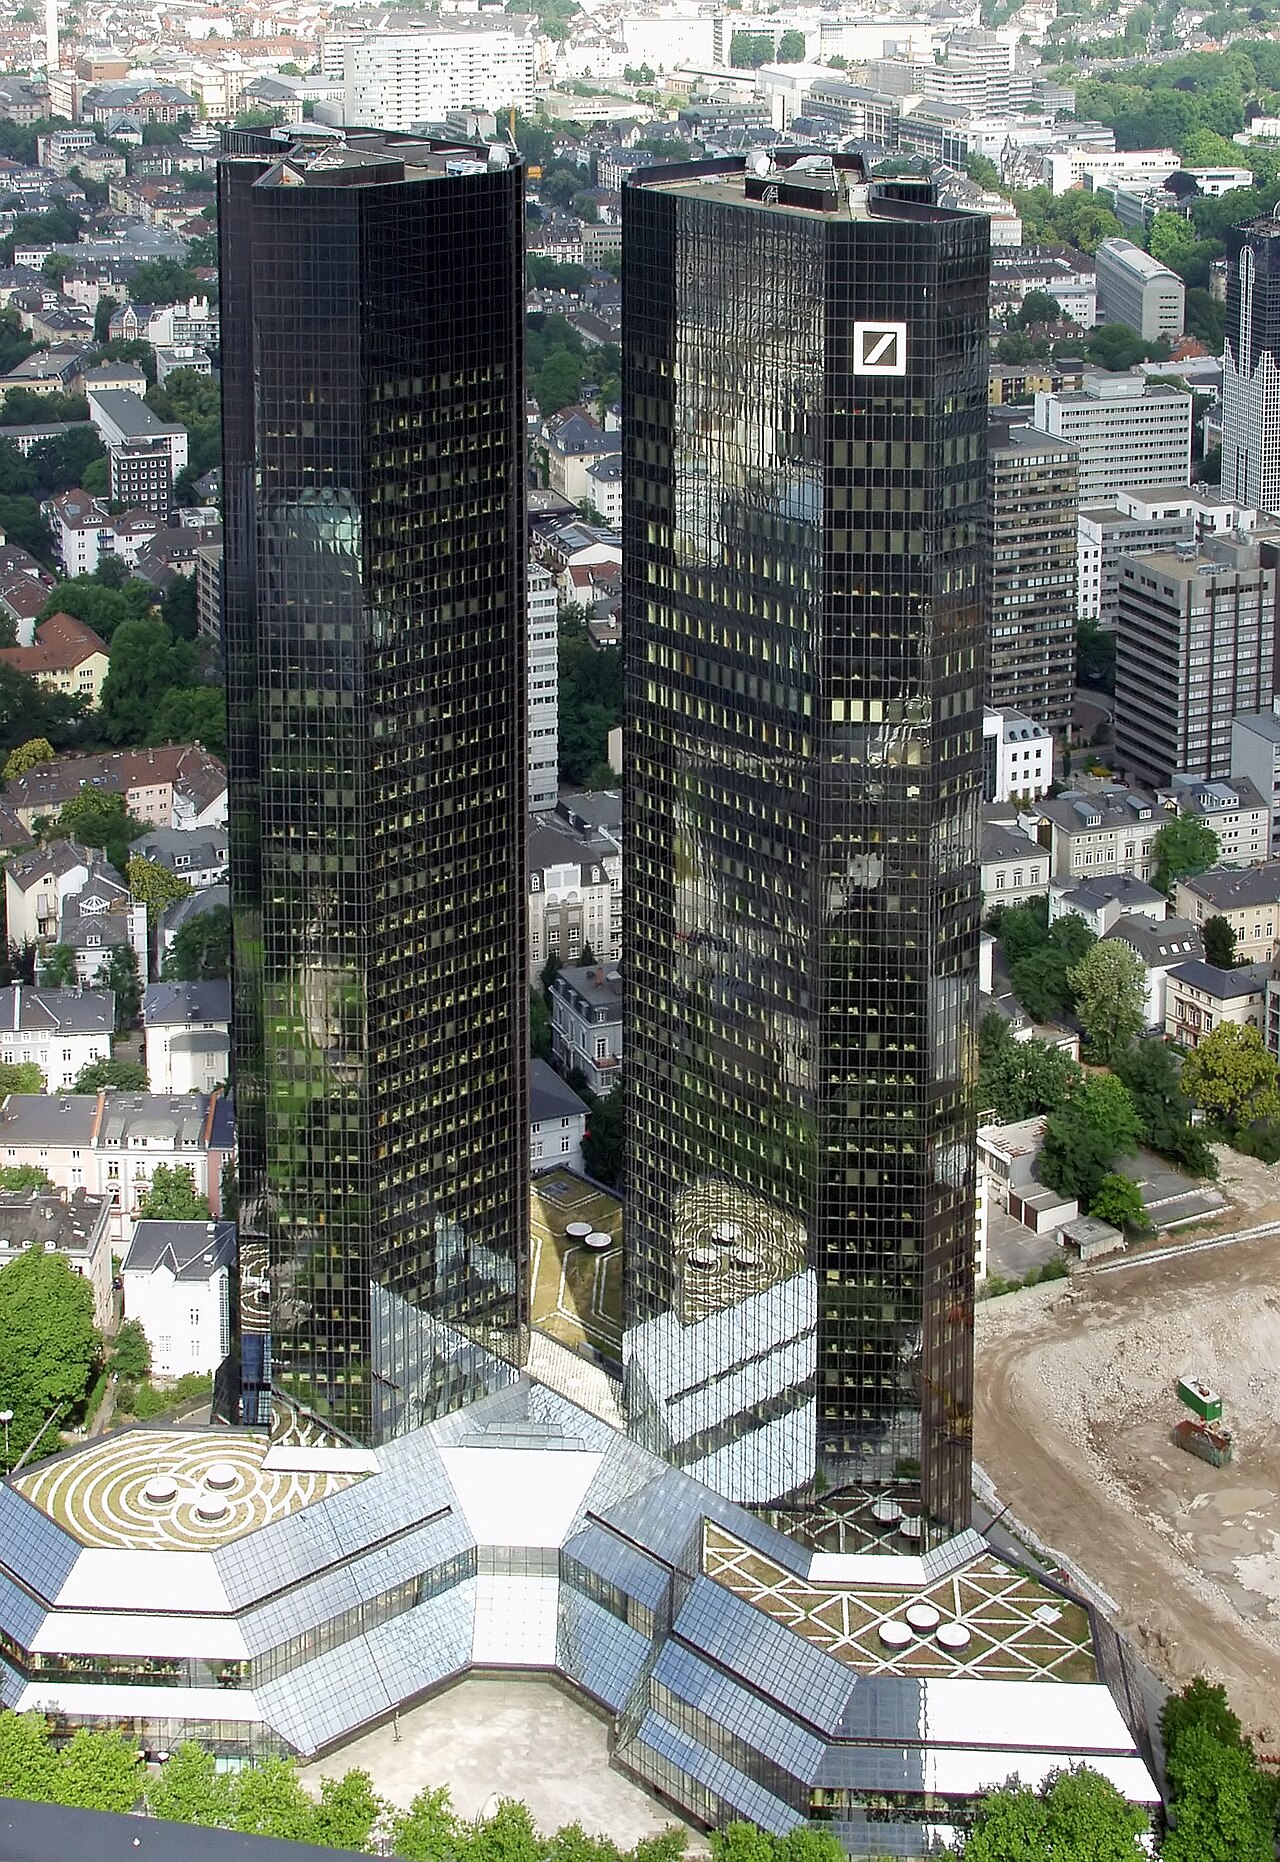
Deutsche Bank reported een nettouw inkomen van €1.85 miljard in het derde kwartaal, ruim boven het consensus van €1.7 miljard, terwijl de omzet met 4% steeg tot €8.3 miljard. De Duitse lender bevestigde zijn omzetdoel van circa €33 miljard voor 2026, met brede kracht die de zwakte in de investeringsbankieren opvroeg. Het rendement op eigen vermogen (RoTE) kwam op 10.6%.
Europa's grootste bank naar activa navigeerde een gemengd macro-economisch landschap waar de rente van de Europese Centrale Bank wordt verlaagd, waardoor de nettomarginalen worden samengedrukt, terwijl volatiele markten de handelinkomsten stabiel hielden. De overtrekking weerspiegelt geconcentreerd kostenbeheer en een gediversifieerde omzetmix over de corporate bank, asset management en private banking divisies. Historisch gezien commanderen Europese banken met een RoTE boven 10% premiumwaarderingen, maar investeerders blijven voorzichtig over de uitvoeringsrisico's van het 2026-plan gezien eerdere strategische herstarten.
Effect op AEX en doorlooppijplijnen
The earnings beat supports European financial sector equity valuations by reinforcing the narrative that major banks can deliver shareholder returns despite monetary easing. Higher-than-expected profitability reduces credit risk premiums on Deutsche Bank's Tier 2 and AT1 bonds, tightening spreads versus peers. A stronger capital generation trajectory also alleviates pressure on the Common Equity Tier 1 ratio, providing flexibility for share buybacks that directly enhance earnings per share. Conversely, the investment banking revenue decline signals sensitivity to ECM and DCM fee pools, which remain cyclical.
Consistentie in de levering boven een 10% RoTE drempel transformeert Deutsche Bank van een vernieuwingsverhaal naar een compounder, maar de markt vraagt om zichtbaarheid op de omzetbrug naar €33 miljard voordat volledig herrating plaatsvindt.
Sectorrotatie naar Europese financiële sector kan toenemen als de ECB‑cutcyclus bewezen werd shallow, waardoor deposit‑betas worden behouden. Een diepere recessie in Duitsland — de thuismarkt van de bank — zou de leninggroei en de kwaliteit van activa ondermijnen, waardoor het 2026‑omzetalgoritme wordt aangetast. Valutadynamiek speelt ook een rol: een zwakke euro verhoogt de vertaalde dollar‑inkomsten uit de Amerikaanse investeringsbankenfranchise, die een disproportionele bijdrage levert aan de groepwinst.
Belangrijke inzichten voor beleggers
- Monitor: Kwartaalmatige ontwikkeling van het nettomarginale inkomen van de Corporate Bank naarmate de ECB‑depositfaciliteit‑renteverlagingen zich door het lening boek (de leningen) verspreiden.
- Expect: Management geeft aan dat er aankoopkracht voor aandelen terugkoop beschikbaar is bij de volledige jaarresultaten 2024, voor zover de CET1‑ratio boven 13% blijft.
- Assess: Valutadiscount ten opzichte van Amerikaanse peers; Deutsche Bank handelt tegen een tangibele boekwaarde multiple onder 0.7x, ondanks een dubbelcijferige RoTE.
- Evaluate: Hedging van de Duitse commerciële vastgoedexpositie via kredietdefaultswaps gezien de langdurige vacancy‑raten in de sector.
Frequently Asked Questions
Heeft Deutsche Bank na de Q3‑winst de 2026‑doelen verhoogd?
No. Management reiterated the existing 2026 targets, including revenue of around €33 billion and a cost-income ratio below 62.5%, stating the Q3 results position the bank to achieve these goals rather than upgrade them.
Hoe vergelijkt de 10.6% RoTE zich met Europese collega’s en wat betekent dit voor de aandelenkoers?
The 10.6% quarterly RoTE exceeds the European banking average of roughly 8-9% and meets the bank's 2026 target of above 10%. Sustained performance at this level typically supports a re-rating toward tangible book value, though execution consistency across quarters remains the key catalyst.