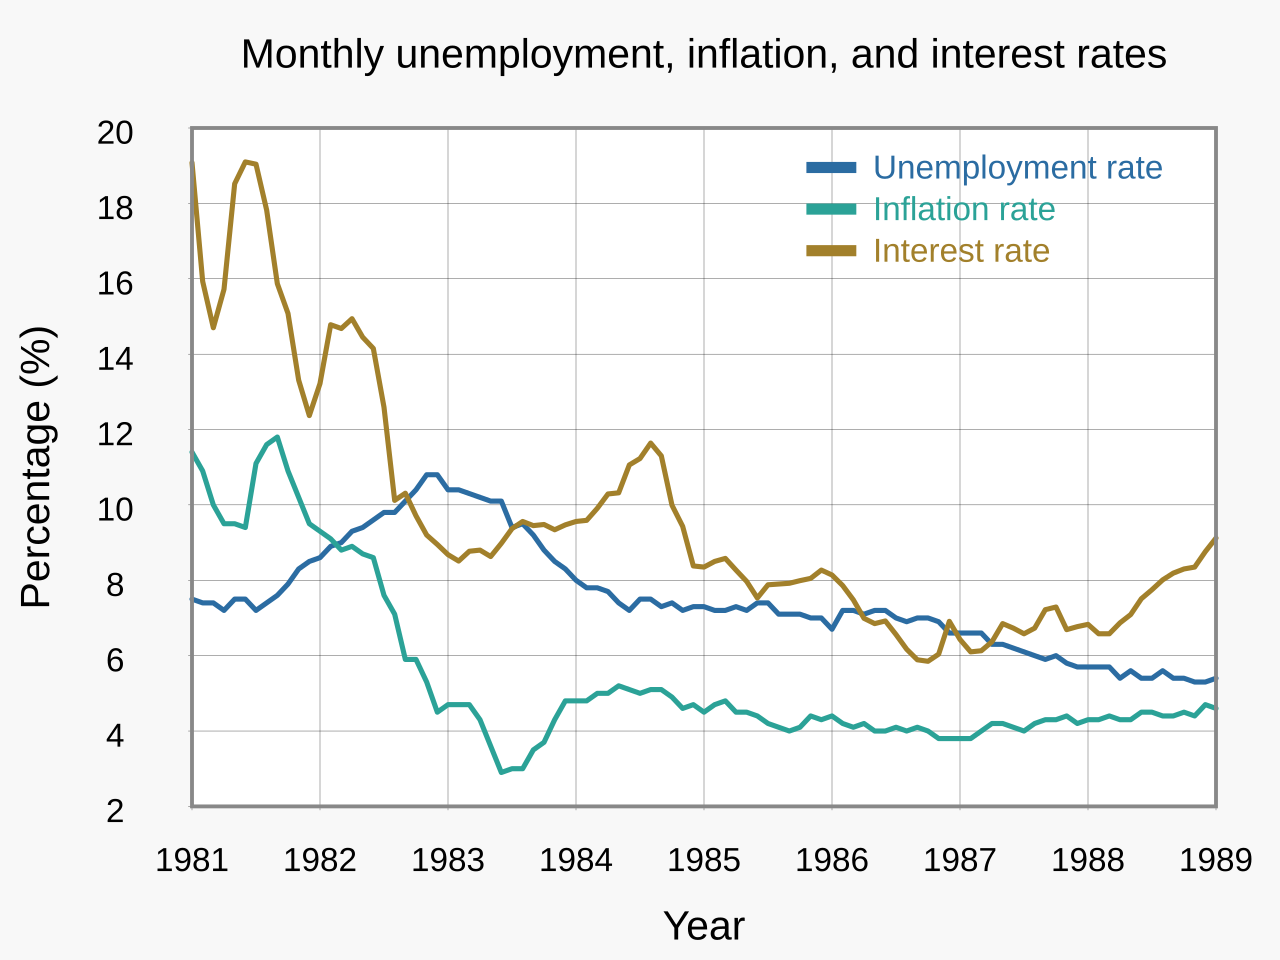
أبقى الاحتياطي الفيدرالي أسعار الفائدة دون تغيير ولم يُصدر إشارة حاسمة لرفع ديسمبر، غير أن كاميرون داوسون، مديرة الاستثمارات في NewEdge Wealth، تحذر من تناقض جوهري: تحقيق هدف التضخم 2% يستلزم على الأرجح تقبل تقلبات كبيرة في الأسهم والائتمان. فمرونة النمو وارتفاع الناتج المحلي الإجمالي الاسمي يمارسان ضغوطاً صاعدة على العوائد، مما يعقد درب استقرار الأسعار.
يعكس توقف الفيدرالي توازناً دقيقاً بين تشديد الظروف المالية بما يكفي لكبح التضخم وتجنب تشديد حاد يفجر عدم استقرار مالي. هذا التوتر يعكس الجدل الأوسع حول ما إذا كان تفويض الفيدرالي بنسبة 2% قابلاً للتحقيق دون تقبل تصحيحات أعمق في أسعار الأصول. تاريخياً، نادراً ما حدث تباطؤ تضخم مستدام دون إعادة تسعير ذات مغزى لأصول المخاطر، إذ تتسرب الفائدة الحقيقية عبر هوامش الائتمان وتقييمات الأسهم لكبح الطلب.
آثار السوق وقنوات الانتقال
يُشير إطار داوسون إلى أن آلية الانتقال من تقييد السياسة إلى نتائج التضخم تمر مباشرة عبر الظروف المالية. إذا رفض الفيدرالي السماح بتصاعد تقلبات الأسهم أو اتساع فروق العائد الائتمانية، تظل الظروف المالية تيسيرية بمصطلحات حقيقية، مما يقوض الموقف التقييدي اللازم لجلب التضخم إلى الهدف. ونتيجة لذلك، قد تُسعّر أسواق السندات معدل فائدة نهائياً أعلى أو فترة تثبيت أطول، فينقلب منحنى العائد ويضغط على القطاعات الحساسة للمدة. في المقابل، قد يؤدي تقبل مفاجئ لألم السوق إلى إعادة تسعير سريعة لعلاوات المخاطر، مما يفيد استراتيجيات المدة القصيرة وأسهم القيمة على حساب أسهم النمو.
لا يستطيع البنك المركزي تشديد الظروف المالية وعزل أسعار الأصول في آن واحد؛ درب الوصول إلى 2% تضخم يمر عبر التقلبات التي قضى الفيدرالي سنوات في كبحها.
قطاعياً، قد يستفيد القطاع المالي من منحنى عائد أشد انحداراً إذا صعدت العوائد طويلة الأجل بدعم من قوة الناتج المحلي الإجمالي الاسمي، بينما تواجه القطاعات الحساسة للفائدة مثل المرافق وصناديق الاستثمار العقاري (REITs) رياحاً معاكسة. أسواق الائتمان تستحق المتابعة: فروق العائد عالي العائد لا تزال ضيقة تاريخياً، مما يعني هامش أمان محدود إذا سمح الفيدرالي بتشديد الظروف بصدق.
خلاصات رئيسية للمستثمرين
- رصد: تطور مؤشرات الظروف المالية — ولا سيما تقلبات الأسهم (VIX) وضغط فروق العائد بدرجة الاستثمار وعالي العائد — كمقاييس آنية لفعالية سياسة الفيدرالي.
- توقع: استمرار خطاب الفيدرالي بالتأكيد على الاعتماد على البيانات، لكن احتمالية متزايدة بأن يتحمل المسؤولون ظروفاً مالية أشد تشديداً حتى نهاية العام إذا تعثر تقدم التضخم.
- تقييم: انكشاف المحفظة على أصول طويلة المدة وعوامل الأسهم منخفضة التقلبات، فهي الأكثر ضعفاً إذا قبل الفيدرالي بتقلبات أعلى في أسعار الأصول لتحقيق تفويضه.
- دراسة: زيادة التخصيص في الائتمان ذو السعر العائم، والدخل الثابت قصير المدة، وأسهم القيمة ذات الجودة كتحوطات ضد نظام تظل فيه مرونة الناتج المحلي الإجمالي الاسمي تبقي الفائدة أعلى لفترة أطول.
الأسئلة الشائعة
لماذا ترى كاميرون داوسون أن الفيدرالي يجب أن يتقبل ألم السوق لضرب هدف 2% تضخم؟
تجادل داوسون بأن الظروف المالية التقييدية — اتساع فروق العائد الائتمانية، انخفاض تقييمات الأسهم، وارتفاع التقلبات — هي آلية الانتقال التي تبرد من خلالها السياسة النقدية الطلب والتضخم. إذا منع الفيدرالي هذه إعادة التسعير، تظل السياسة تيسيرية فعلياً.
كيف يؤثر ارتفاع الناتج المحلي الإجمالي الاسمي على توقعات الفيدرالي للفائدة؟
يُديم نمو الناتج المحلي الإجمالي الاسمي القوي قدرة الدخل والإنفاق، مما يقلل حساسية الاقتصاد لمستويات الفائدة الحالية. تحافظ هذه الديناميكية على ضغوط صاعدة على المعدل المحايد، وقد تجبر الفيدرالي على الإبقاء على الفائدة أو رفعها أكثر لتحقيق التقييد.