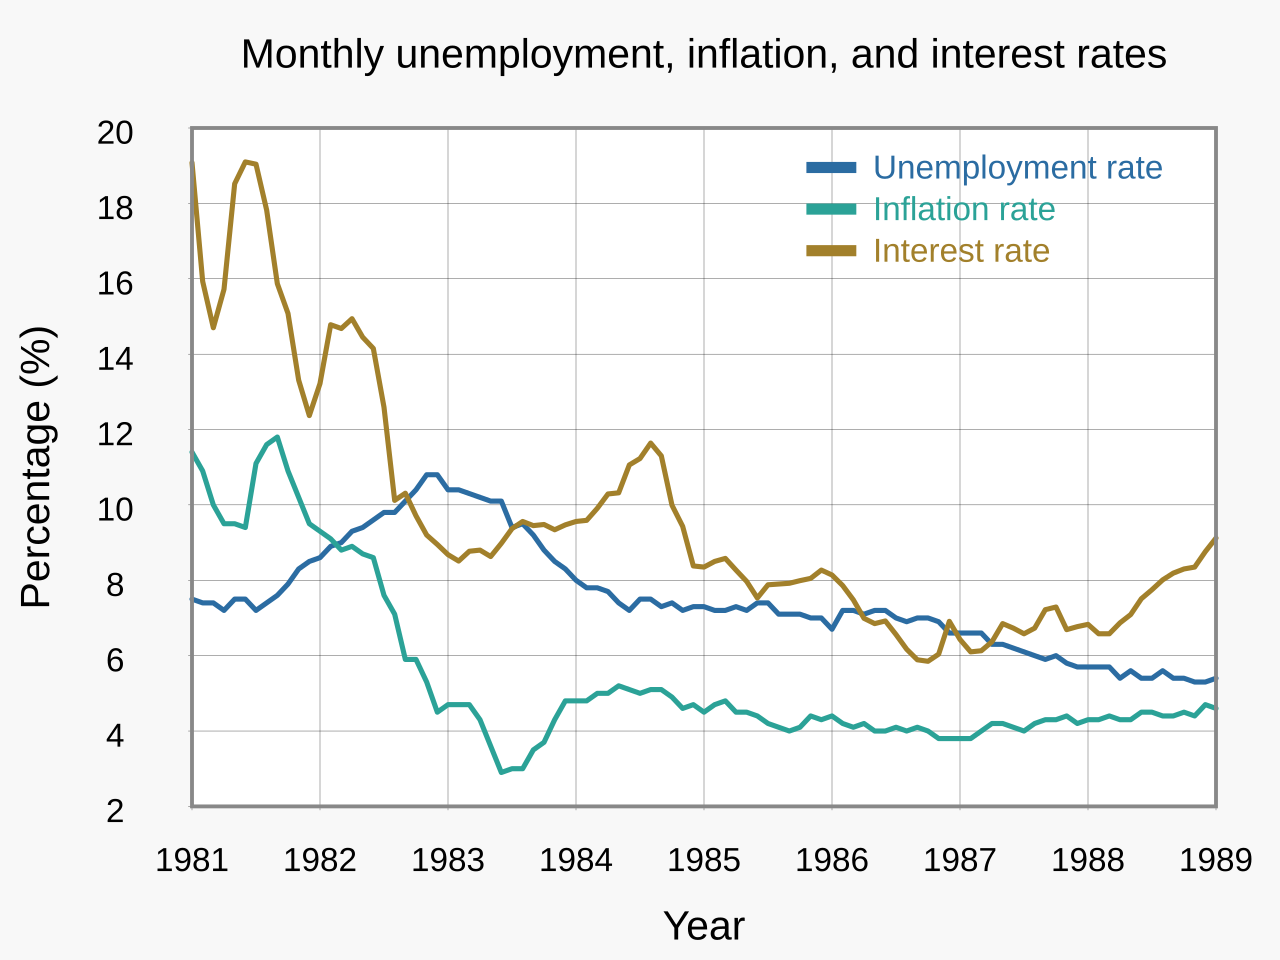
De Fed hield de rente onveranderd en gaf geen duidelijke seinaal voor een december-verhoging, toch waarschuwt NewEdge Wealth CIO Cameron Dawson voor een fundamentele tegenspraak: het bereiken van het 2%-inflatiedoel vereist waarschijnlijk acceptatie van significante volatiliteit in aandelen- en creditmarkten. Veerkrachtige groei en verhoogd nominaal BBP oefenen voortdurend opwaartse druk uit op rentestanden, wat de weg naar prijsstabiliteit bemoeilijkt.
De Fed-pauze weerspiegelt een subtile balansactie tussen het voldoende strakken van financiële condities om inflatie te koelen en het vermijden van een scherpe verstijving die financiële instabiliteit ontketent. Deze spanning herhaalt de bredere discussie over of het tweepercent-mandaat van de Fed nog haalbaar is zonder acceptatie van diepere activaprijscorrecties. Historisch ziet men zelden duurzame disinflatie zonder een betekenisvolle herwaardering van risico-activa, aangezien hogere reële renten via creditspreads en aandelenwaarderingen doordringen om de vraag te dempen.
Markteffecten en Transmissiekanalen
Volgens Dawson's framework loopt het transmissiemechanisme van beleidsrestrictie naar inflatie-uitkomsten rechtstreeks via financiële condities. Weigert de Fed toe te staan dat aandelenvolatiliteit stijgt of creditspreads wijdt, dan blijven financiële condities in reële termen accommoderend, wat de restrictieve houding ondermijnt die nodig is om inflatie naar het doel te brengen. Gevolgelijk kunnen obligatiemarkten een hogere terminalerente of langere wachttijd inprijzen, wat de renteploeg verstevig en duurgevoelige sectoren onder druk zet. Een plotselinge acceptatie van marktpijn kan daarentegen een snelle herwaardering van risicopremies ontketenen, wat korte-duur strategieën en value-aandelen ten goede komt ten koste van groei-aandelen.
De centrale bank kan niet tegelijkertijd financiële condities strakken en activaprijzen isoleren; de weg naar 2% inflatie loopt door de volatiliteit die de Fed jarenlang heeft onderdrukt.
Sectoraal kunnen financiëlen profiteren van een steilere ploeg als lange renten stijgen door kracht in nominaal BBP, terwijl rentegevoelige sectoren als nutsbedrijven en REITs tegenwind ervaren. Creditmarkten verdienen aandacht: high-yield spreads liggen historisch krap, wat impliceert dat er weinig buffer is als de Fed condities echt laat strakken.
Kernpunten voor Beleggers
- Monitor: De evolutie van indices financiële condities — met name aandelenvolatiliteit (VIX) en compressie van investment-grade/high-yield spreads — als realtime grademeters voor effectiviteit van Fed-beleid.
- Verwacht: Voortgezette Fed-retoriek die datagevendheid benadrukt, maar een groeiende kans dat ambtenaren strakkere financiële condities tolereren tot aan jaarwisseling als inflatievoortgang stagneert.
- Beoordeel: Portefeuille-blootstelling aan lange-duur activa en lage-volatiliteit aandelenfactoren, die kwetsbaar zijn als de Fed hogere activaprijsvolatiliteit accepteert om haar mandaal te halen.
- Evalueer: Toename van allocatie naar drijvende-rente krediet, korte-duur vastinkomen en kwaliteitsvalue-aandelen als hedges tegen een regime waar veerkracht van nominaal BBP renten hoger voor langer houdt.
Veelgestelde Vragen
Waarom gelooft Cameron Dawson dat de Fed marktpijn moet accepteren om 2% inflatie te halen?
Dawson betoogt dat restrictieve financiële condities — wijder creditspreads, lagere aandelenwaarderingen en hogere volatiliteit — het transmissiemechanisme zijn waarmee monetair beleid vraag en inflatie koelt. Voorkomt de Fed deze herwaardering, dan blijft beleid effectief accommoderend.
Hoe beïnvloedt verhoogd nominaal BBP het rente-outlook van de Fed?
Krachtige nominale BBP-groei handhaaft inkomen en bestedingsvermogen, wat de gevoeligheid van de economie voor huidige renteniveaus vermindert. Deze dynamiek houdt opwaartse druk op de neutrale rente, wat de Fed kan dwingen om renten te handhaven of verder te verhogen om restrictie te bereiken.