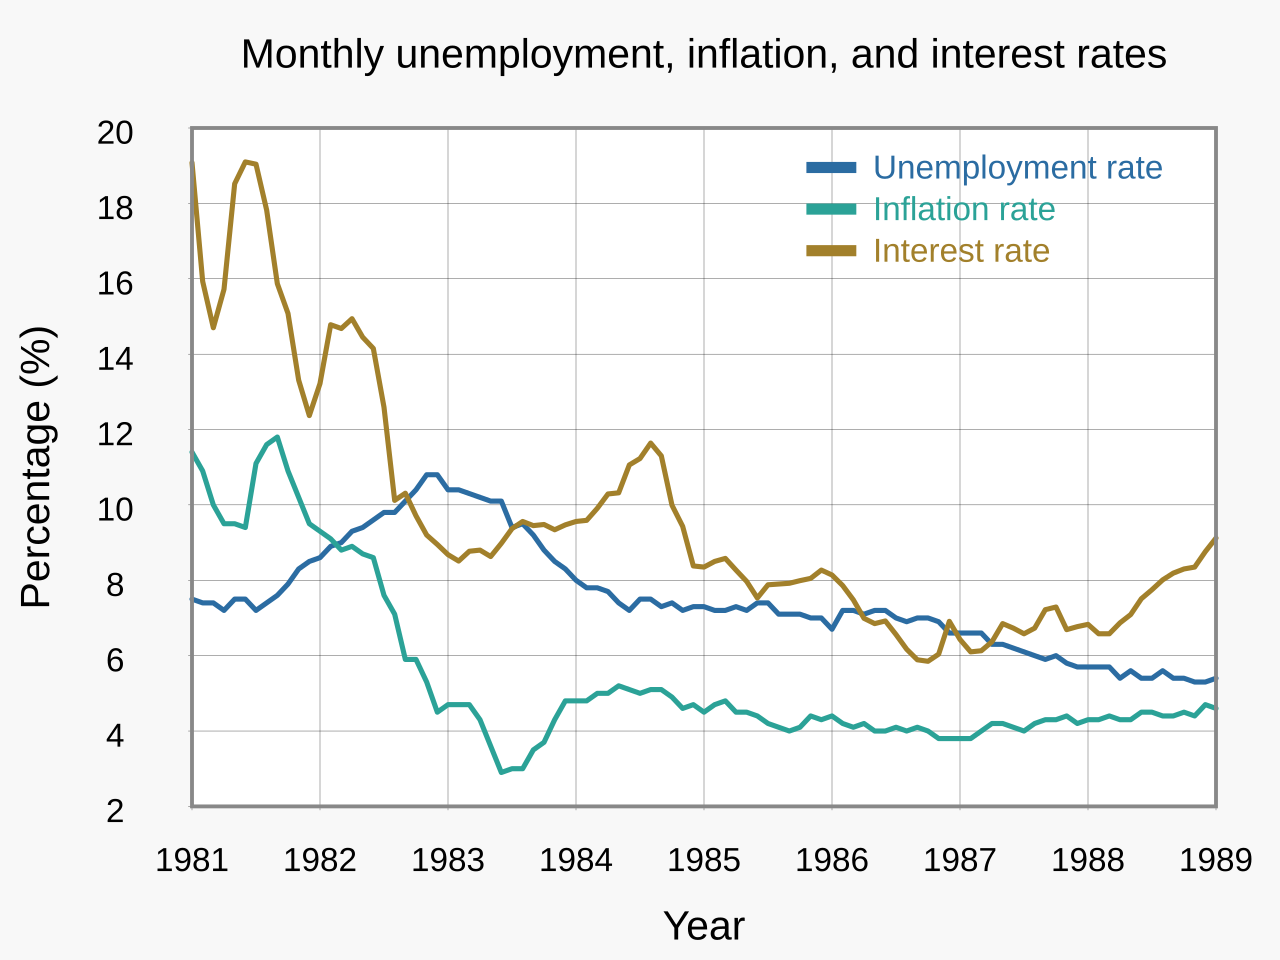
Die Federal Reserve beließ die Leitzinsen unverändert und signalisierte keine definitive Anhebung im Dezember, doch NewEdge-Wealth-CIO Cameron Dawson warnt: Das 2%-Inflationsziel lässt sich nur erreichen, wenn die Notenbank erhebliche Schwankungen an Aktien- und Kreditmärkten in Kauf nimmt. Robustes Wachstum und hohes nominales BIP drücken weiter auf die Renditen und komplizieren den Pfad zur Preisstabilität.
Die Zinspause der Fed spiegelt einen schmalen Grat wider: Finanzbedingungen müssen ausreichend restriktiv sein, um die Inflation zu dämpfen, ohne durch übermäßige Straffung Finanzinstabilität auszulösen. Diese Spannung spiegelt die grundsätzliche Debatte, ob das Zweiprozentziel der Fed noch erreichbar ist, ohne tiefere Korrekturen bei Vermögenspreisen zu akzeptieren. Historisch trat anhaltende Desinflation selten ohne nennenswerte Neupreisung von Risikoanlagen ein, da höhere Realzinsen über Kreditspreads und Aktienbewertungen die Nachfrage dämpfen.
Marktwirkung und Transmissionskanäle
Dawsons Rahmen deutet darauf hin, dass der Transmissionsmechanismus von geldpolitischer Restriktion zu Inflationsergebnissen direkt über die Finanzbedingungen verläuft. Verweigert die Fed einen Anstieg der Aktienvolatilität oder eine Ausweitung der Kreditspreads, bleiben die Finanzbedingungen in realer Hinsicht akkommodierend – und untergraben die restriktive Haltung, die nötig ist, um die Inflation auf Ziel zu bringen. Folglich könnten Anleihemärkte einen höheren Endzins oder längeren Haltedauer einpreisen, die Renditekurve steilen und durationssensible Sektoren unter Druck setzen. Akzeptiert die Notenbank hingegen plötzlich Marktverluste, könnte eine rasche Neupreisung der Risikoprämien folgen, was Short-Duration-Strategien und Value-Aktien gegenüber Wachstumswerten begünstigt.
Die Notenbank kann Finanzbedingungen nicht gleichzeitig straffen und Vermögenspreise isolieren; der Pfad zu 2% Inflation führt über die Volatilität, die die Fed jahrelang unterdrückt hat.
Sektoral könnten Finanzwerte von einer steileren Kurve profitieren, wenn langfristige Renditen durch nominales BIP-Wachstum steigen, während zinsensitive Sektoren wie Versorger und REITs Gegenwind spüren. Kreditmärkte verdienen Aufmerksamkeit: High-Yield-Spreads liegen historisch eng, was wenig Puffer bietet, falls die Fed die Bedingungen echt strafft.
Kernaussagen für Investoren
- Beobachten: Die Entwicklung von Finanzbedingungen-Indizes – insbesondere Aktienvolatilität (VIX) und Spread-Kompression bei Investment-Grade und High-Yield – als Echtzeit-Indikatoren für die Wirksamkeit der Fed-Politik.
- Erwarten: Fortgesetzte Fed-Rhetorik zur Datenabhängigkeit, aber wachsende Wahrscheinlichkeit, dass Offizielle straffere Finanzbedingungen bis Jahresende dulden, sollte der Inflationsfortschritt stocken.
- Prüfen: Portfolio-Exposure gegenüber Long-Duration-Assets und Low-Volatility-Equity-Faktoren, die am verwundbarsten sind, falls die Fed höhere Asset-Preis-Volatilität zur Zielerreichung akzeptiert.
- Evaluieren: Erhöhte Allokation in Floating-Rate-Kredite, Short-Duration-Renten und Qualitäts-Value-Aktien als Absicherung gegen ein Regime, in dem nominales BIP-Wachstum die Zinsen länger hoch hält.
Häufige Fragen
Warum glaubt Cameron Dawson, dass die Fed Marktverluste hinnehmen muss, um 2% Inflation zu erreichen?
Dawson argumentiert, dass restriktive Finanzbedingungen – breitere Kreditspreads, niedrigere Aktienbewertungen, höhere Volatilität – der Transmissionsmechanismus sind, über den Geldpolitik Nachfrage und Inflation kühlt. Verhindert die Fed diese Neupreisung, bleibt die Politik effektiv akkommodierend.
Wie beeinflusst erhöhtes nominales BIP die Zinsprognose der Fed?
Starkes nominales BIP-Wachstum erhält Einkommens- und Ausgabekapazität, verringert die Sensitivität der Wirtschaft gegenüber dem aktuellen Zinsniveau. Diese Dynamik hält den neutralen Zins unter Aufwärtsdruck und könnte die Fed zwingen, die Zinsen länger hoch zu halten oder weiter anzuheben, um Restriktion zu erzielen.