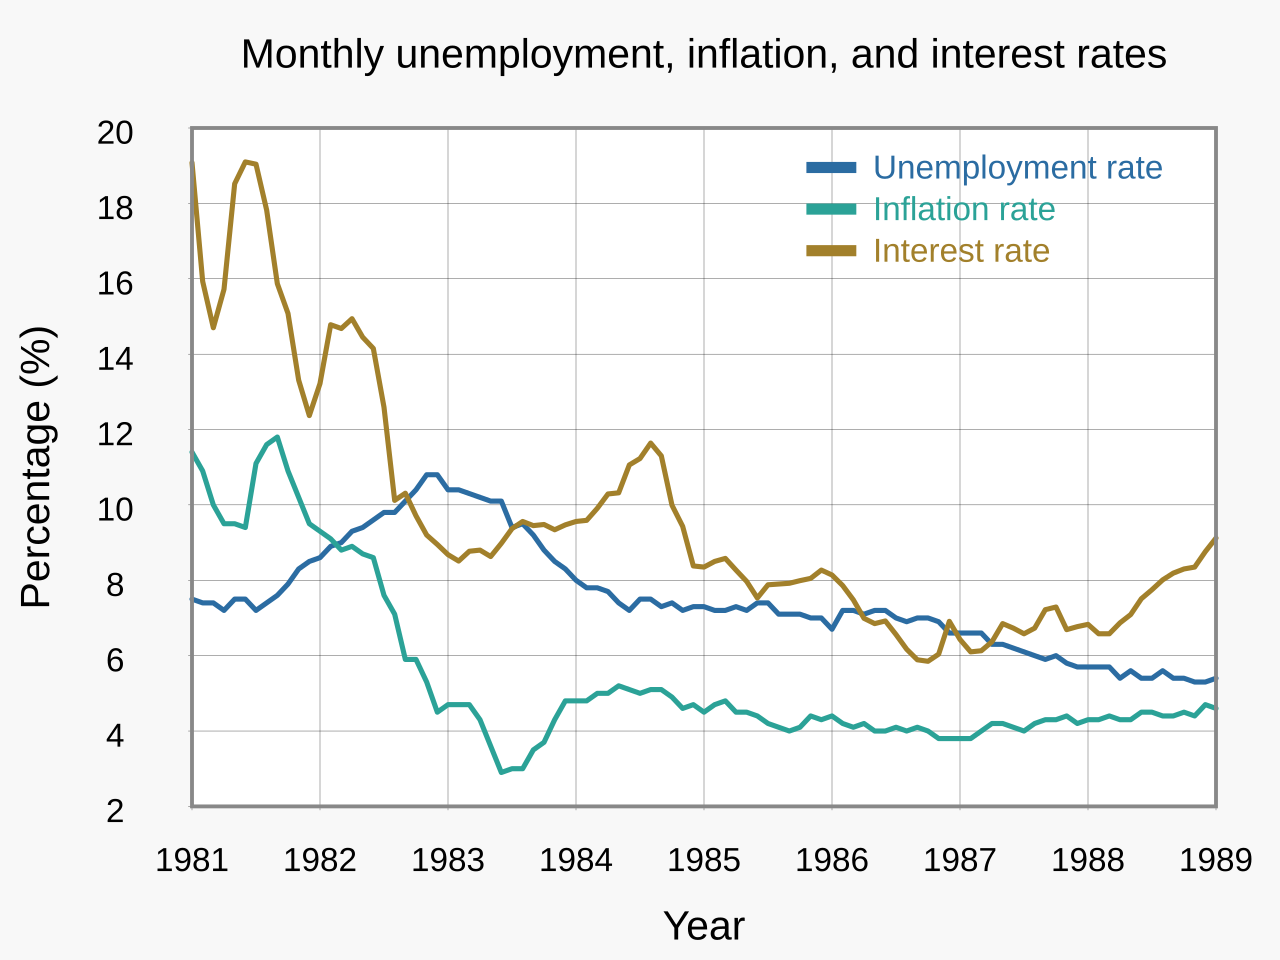
O Fed manteve os juros inalterados sem sinalizar alta em dezembro, mas Cameron Dawson, CIO da NewEdge Wealth, alerta para contradição fundamental: atingir a meta de 2% de inflação provavelmente exige tolerar volatilidade significativa em ações e crédito. Crescimento resiliente e PIB nominal elevado seguem pressionando yields, dificultando a estabilidade de preços.
A pausa do Fed reflete ato de equilíbrio delicado entre restringir condições financeiras o suficiente para arrefecer a inflação e evitar aperto brusco que dispare instabilidade financeira. Essa tensão espelha o debate sobre se o mandato de dois por cento do Fed continua viável sem aceitar correções mais profundas nos preços dos ativos. Historicamente, desinflação sustentada raramente ocorreu sem repricing significativo de ativos de risco, à medida que juros reais filtram via spreads de crédito e valuations de ações para frear a demanda.
Impacto de Mercado e Canais de Transmissão
O arcabouço de Dawson sugere que o mecanismo de transmissão do aperto monetário aos resultados de inflação passa diretamente pelas condições financeiras. Se o Fed se recusar a permitir que a volatilidade das ações suba ou que os spreads de crédito se alarguem, as condições financeiras permanecem acomodatícias em termos reais, minando a postura restritiva necessária para levar a inflação à meta. Consequentemente, o mercado de títulos pode precificar taxa terminal mais alta ou período de manutenção mais longo, inclinando a curva de juros e pressionando setores sensíveis à duration. Por outro lado, aceitação súbita de dor no mercado poderia disparar repricing rápido dos prêmios de risco, beneficiando estratégias de curta duration e ações value em detrimento de growth.
O banco central não pode simultaneamente apertar condições financeiras e blindar preços de ativos; o caminho para 2% de inflação passa pela volatilidade que o Fed passou anos suprimindo.
Setorialmente, financeiros podem se beneficiar de curva mais inclinada se yields longos subirem na esteira da força do PIB nominal, enquanto setores sensíveis a juros como utilities e REITs enfrentam ventos contrários. Mercados de crédito merecem atenção: spreads de high yield seguem historicamente comprimidos, implicando colchão limitado se o Fed permitir aperto genuíno das condições.
Principais Conclusões para Investidores
- Monitorar: A evolução dos índices de condições financeiras — particularmente volatilidade de ações (VIX) e compressão de spreads investment grade e high yield — como indicadores em tempo real da efetividade da política do Fed.
- Esperar: Retórica contínua do Fed enfatizando dependência de dados, mas probabilidade crescente de que autoridades tolerem condições financeiras mais apertadas até o fim do ano se o progresso da inflação estagnar.
- Avaliar: Exposição do portfólio a ativos de longa duration e fatores de ações de baixa volatilidade, mais vulneráveis se o Fed aceitar maior volatilidade de preços de ativos para cumprir seu mandato.
- Considerar: Aumentar alocação em crédito com taxa flutuante, renda fixa de curta duration e ações value de qualidade como hedge contra regime onde resiliência do PIB nominal mantém juros higher for longer.
Perguntas Frequentes
Por que Cameron Dawson acredita que o Fed deve aceitar dor no mercado para atingir 2% de inflação?
Dawson argumenta que condições financeiras restritivas — spreads de crédito mais amplos, valuations de ações mais baixos e maior volatilidade — são o mecanismo de transmissão pelo qual a política monetária arrefece demanda e inflação. Se o Fed impedir esse repricing, a política permanece efetivamente acomodatícia.
Como o PIB nominal elevado afeta a perspectiva de juros do Fed?
Crescimento forte do PIB nominal sustenta capacidade de renda e gasto, reduzindo a sensibilidade da economia aos níveis atuais de juros. Essa dinâmica mantém pressão altista sobre a taxa neutra, potencialmente forçando o Fed a manter ou elevar juros para atingir restrição.