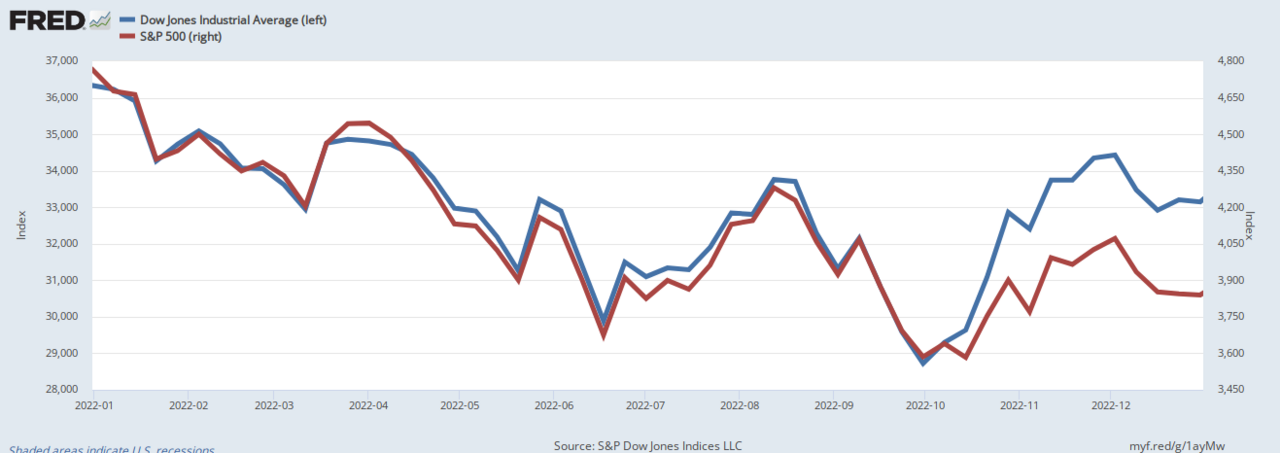
Die US-Notenbank Fed hat mit ihren Zinserhöhungen die Renditen von Geldmarktfonds im Oktober 2026 über die 5-Prozent-Marke gehoben. Das schafft seltene Renditechancen für Cash-Anleger, setzt aber gleichzeitig Aktien- und Anleihebewertungen unter Druck – eine strukturelle Verschiebung zugunsten kurzfristiger Instrumente.
Marktauswirkungen & Internationaler Kontext
Das aktuelle Zinsumfeld hat eine massive Umschichtung in Richtung Geldmarktfonds ausgelöst, die weltweit mittlerweile über 6,5 Billionen $ an Vermögen verwalten. Diese Kapitalmigration spiegelt eine grundlegende Neubewertung der Aktienrisikoprämie wider: Wenn risikofreie Renditen sich 5,5 % nähern, steigt die Hürdenrate für Aktien entsprechend, was die Bewertungsmultiplikatoren wachstumsorientierter Sektoren komprimiert.
Technologie-Schwergewichte im Nasdaq 100 unter Druck sehen sich besonderen Gegenwind ausgesetzt, da höhere Abzinsungssätze den Barwert entfernter Cashflows überproportional reduzieren. Gleichzeitig drücken hohe Ölpreise und massive KI-Investitionsverpflichtungen (CAPEX) auf die Margen – ein doppelter Druck auf Profitabilität und Bewertung.
"Die 5-Prozent-Rendite am Geldmarkt ist kein bloßes Parkplatz – sie ist ein neuer Maßstab, der jede Assetklasse zwingt, ihre Risikoprämie zu rechtfertigen. Wir erleben eine strukturelle Neubewertung, bei der Durationrisiko sowohl bei Anleihen als auch bei Wachstumsaktien bestraft wird, bis die Fed eine definitive Wende signalisiert."
Europäische Märkte spiegeln diese Dynamik wider, mit OMX-Technologiewerten, die ähnlichen Rotationsdruck erfahren, da Anleger Energie- und Finanzsektoren bevorzugen, die von höheren Zinsen und Rohstoffstärke profitieren. Der Übertragungskanal wirkt über beide Discount-Rate-Mechaniken und sektorspezifische Gewinnsensitivitäten.
Rentenmärkte stehen vor ihrer eigenen Neukalibrierung. Langlaufende Anleihen erleiden Mark-to-Market-Verluste, während kurzfristige Instrumente überzeugende risikoadjustierte Renditen bieten. Diese Inversion der traditionellen Risiko-Rendite-Beziehung hält länger an als historische Normen, was auf einen Regimewechsel statt einer zyklischen Schwankung hindeutet.
Kernpunkte für Einkommensinvestoren
- Beobachten Sie die Forward Guidance der Fed nach Pivot-Signalen – die Terminal-Rate-Trajektorie ist für das Duration-Positioning wichtiger als das aktuelle Niveau.
- Verfolgen Sie wöchentliche Geldmarktfonds-Zuflüsse – anhaltende Nettozuflüsse über 50 Mrd. $ signalisieren continued defensive Positionierung institutioneller Allokateure.
- Erwarten Sie fortgesetzte Sektorenrotation zugunsten von Energie, Finanzwerten und Value-Faktoren gegenüber Growth- und duration-sensitiven Aktien.
- Absichern Sie Aktienengagements mittels Short-Duration-Fixed-Income-Overlays statt nur Cash, um Carry zu vereinnahmen und Liquidität zu wahren.
Häufige Fragen
Bleiben Geldmarktrenditen bis 2027 über 5 %?
Die Renditen bleiben erhöht, solange die Fed die Zinsen restriktiv hält und die Inflation über dem 2-%-Ziel liegt. Die Marktpreise deuten darauf hin, dass die erste Zinssenkung erst Mitte 2027 erfolgen könnte, was 5-%+-Cash-Renditen für mehrere Quartale stützt.
Wie wirken sich hohe Cash-Renditen auf Aktienbewertungen aus?
Höhere risikofreie Zinsen erhöhen den Abzinsungssatz für künftige Gewinne und komprimieren Kurs-Gewinn-Verhältnisse. Wachstumsaktien mit fernen Cashflows leiden überproportional, während Value-Sektoren mit nahen Gewinnen widerstandsfähiger sind.