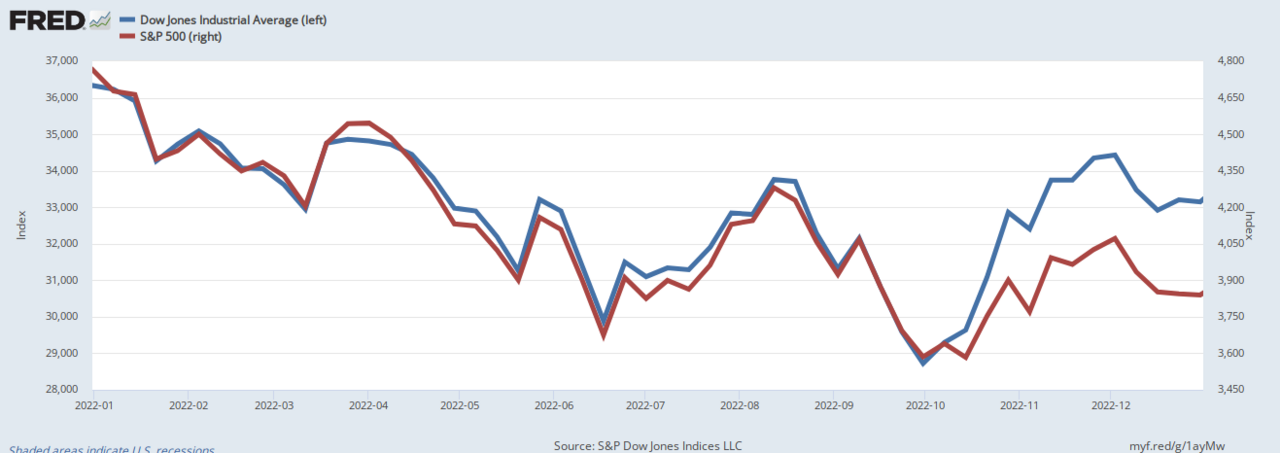
Las subidas de tipos de la Reserva Federal han empujado la rentabilidad de los fondos del mercado monetario por encima del 5% en octubre de 2026, creando un refugio inusual para inversores en efectivo mientras presionan las valoraciones de renta variable y renta fija.
Impacto en Mercados y Contexto Global
El actual entorno de tipos de interés ha desencadenado una masiva reasignación hacia fondos del mercado monetario, que ya gestionan más de 6,5 billones de dólares en activos a nivel global. Esta migración de capital refleja una reevaluación fundamental de la prima de riesgo de la renta variable: cuando los retornos libres de riesgo se acercan al 5,5%, la tasa de descuento para acciones sube en consecuencia, comprimiendo los múltiplos de valoración en sectores orientados al crecimiento.
Los pesos pesados tecnológicos del Nasdaq 100 bajo presión enfrentan vientos en contra particulares, ya que las tasas de descuento más altas reducen desproporcionadamente el valor presente de flujos de caja distantes. Simultáneamente, los precios elevados del petróleo y los masivos compromisos de gasto de capital en IA están estrechando márgenes, creando una doble presión sobre rentabilidad y valoración.
"El 5% de rentabilidad en mercado monetario no es solo un aparcamiento — es un nuevo referencial que obliga a cada clase de activo a justificar su prima de riesgo. Estamos viendo una revalorización estructural donde el riesgo de duración tanto en bonos como en acciones de crecimiento se penaliza hasta que la Fed señale un giro definitivo."
Los mercados europeos replican esta dinámica, con las tecnológicas OMX bajo presión experimentando presiones de rotación similares mientras los inversores favorecen sectores energético y financiero que se benefician de tipos más altos y fortaleza en materias primas. El canal de transmisión opera tanto por la mecánica de tasas de descuento como por la sensibilidad de beneficios sectoriales.
Los mercados de renta fija enfrentan su propio recalibrado. Los bonos de larga duración sufren pérdidas por marcado a mercado mientras los instrumentos de corto plazo ofrecen retornos ajustados al riesgo atractivos. Esta inversión de la relación tradicional riesgo-retorno ha persistido más que las normas históricas, sugiriendo un cambio de régimen más que una fluctuación cíclica.
Claves para Inversores en Renta
- Monitorizar la guía prospectiva de la Fed para señales de giro — la trayectoria del tipo terminal importa más que el nivel actual para el posicionamiento en duración.
- Vigilar los datos semanales de flujos a fondos monetarios — entradas sostenidas superiores a 50.000 millones señalan posicionamiento defensivo continuado por asignadores institucionales.
- Esperar rotación sectorial continuada favoreciendo energía, financieros y factores valor sobre crecimiento y acciones sensibles a duración.
- Cubrir la exposición a renta variable usando superposiciones de renta fija de corta duración en lugar de solo efectivo para capturar carry manteniendo liquidez.
Preguntas Frecuentes
¿Mantendrán los fondos monetarios rentabilidad superior al 5% hasta 2027?
Las rentabilidades permanecerán elevadas mientras la Fed mantenga tipos restrictivos y la inflación siga por encima del objetivo del 2%. El precio de mercado sugiere que el primer recorte podría no llegar hasta mediados de 2027, respaldando retornos del 5%+ en efectivo durante varios trimestres.
¿Cómo afectan las altas rentabilidades del efectivo a las valoraciones bursátiles?
Los tipos libres de riesgo más altos elevan la tasa de descuento aplicada a beneficios futuros, comprimiendo los múltiplos precio-beneficio. Las acciones de crecimiento con flujos de caja distantes sufren desproporcionadamente, mientras los sectores valor con beneficios a corto plazo resultan más resilientes.