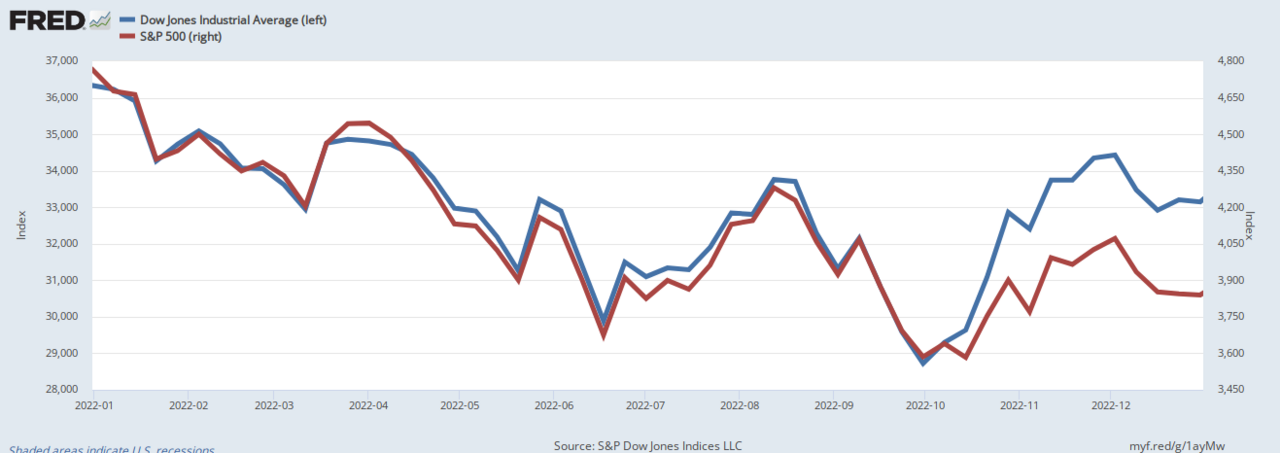
Les hausses des taux directeurs de la Fed propulsent les rendements des fonds monétaires au-dessus de 5 % en octobre 2026, offrant un refuge rare aux liquidités tout en pénalisant actions et obligations. Cette divergence marque un changement structurel où le court terme surperforme les actifs risqués sous politique restrictive.
Impact marchés & contexte global : BCE, CAC 40 et rotation sectorielle
L'environnement de taux actuel a déclenché une réallocation massive vers les fonds monétaires, qui détiennent désormais plus de $6.5 trillion d'actifs mondiaux. Cette migration de capitaux reflète une réévaluation fondamentale de la prime de risque actions : quand les rendements sans risque approchent 5,5 %, le taux de rendement exigé pour les actions augmente d'autant, comprimant les multiples de valorisation des secteurs orientés croissance.
Les poids lourds technologiques du Nasdaq 100 font face à des vents contraires particuliers, les taux d'actualisation plus élevés réduisant disproportionnellement la valeur actuelle des flux de trésorerie lointains. Simultanément, les prix élevés du pétrole et les engagements massifs de capex en IA compressent les marges, créant une double pression sur la rentabilité et la valorisation.
« Le rendement 5 % des fonds monétaires n'est pas qu'un placement d'attente — c'est un nouveau référentiel qui oblige chaque classe d'actifs à justifier sa prime de risque. On observe une revalorisation structurelle où le risque de durée, tant sur les obligations que sur les actions de croissance, est sanctionné tant que la Fed ne signale pas un pivot définitif. »
Les marchés européens reproduisent cette dynamique, avec les valeurs technologiques OMX subissant des pressions de rotation similaires alors que les investisseurs privilégient les secteurs de l'énergie et de la finance qui bénéficient de taux plus élevés et de la force des matières premières. Le canal de transmission opère tant par la mécanique des taux d'actualisation que par la sensibilité sectorielle aux bénéfices.
Les marchés obligataires font face à leur propre recalibrage. Les obligations à longue durée subissent des pertes de mark-to-market tandis que les instruments à court terme offrent des rendements ajustés au risque attractifs. Cette inversion de la relation risque-rendement traditionnelle a persisté plus longtemps que les normes historiques, suggérant un changement de régime plutôt qu'une fluctuation cyclique.
Points clés pour investisseurs revenus : allocation defensive et signaux pivot
- Surveiller les orientations prospectives de la Fed pour détecter les signaux de pivot — la trajectoire du taux terminal importe plus que le niveau actuel pour le positionnement sur la durée.
- Observer les flux hebdomadaires des fonds monétaires — des entrées soutenues au-dessus de $50 billion signalent un positionnement défensif continu des allocataires institutionnels.
- Anticiper une rotation sectorielle continue favorisant l'énergie, les financières et les facteurs value au détriment de la croissance et des actions sensibles à la durée.
- Couvrir l'exposition actions via des overlays obligataires à courte durée plutôt que le cash seul pour capter le carry tout en maintenant la liquidité.
Questions fréquentes : rendements cash 2027 et impact valorisations actions
Les rendements monétaires resteront-ils au-dessus de 5 % jusqu'en 2027 ?
Les rendements resteront élevés tant que la Fed maintient des taux restrictifs et que l'inflation demeure au-dessus de l'objectif de 2 %. Le pricing de marché suggère que la première baisse n'interviendrait pas avant mi-2027, soutenant des rendements cash supérieurs à 5 % pendant plusieurs trimestres.
Comment les hauts rendements cash impactent-ils les valorisations boursières ?
Des taux sans risque plus élevés relèvent le taux d'actualisation appliqué aux bénéfices futurs, comprimant les multiples cours/bénéfices. Les actions de croissance aux flux de trésorerie lointains souffrent disproportionnellement, tandis que les secteurs value aux bénéfices à court terme se montrent plus résilients.