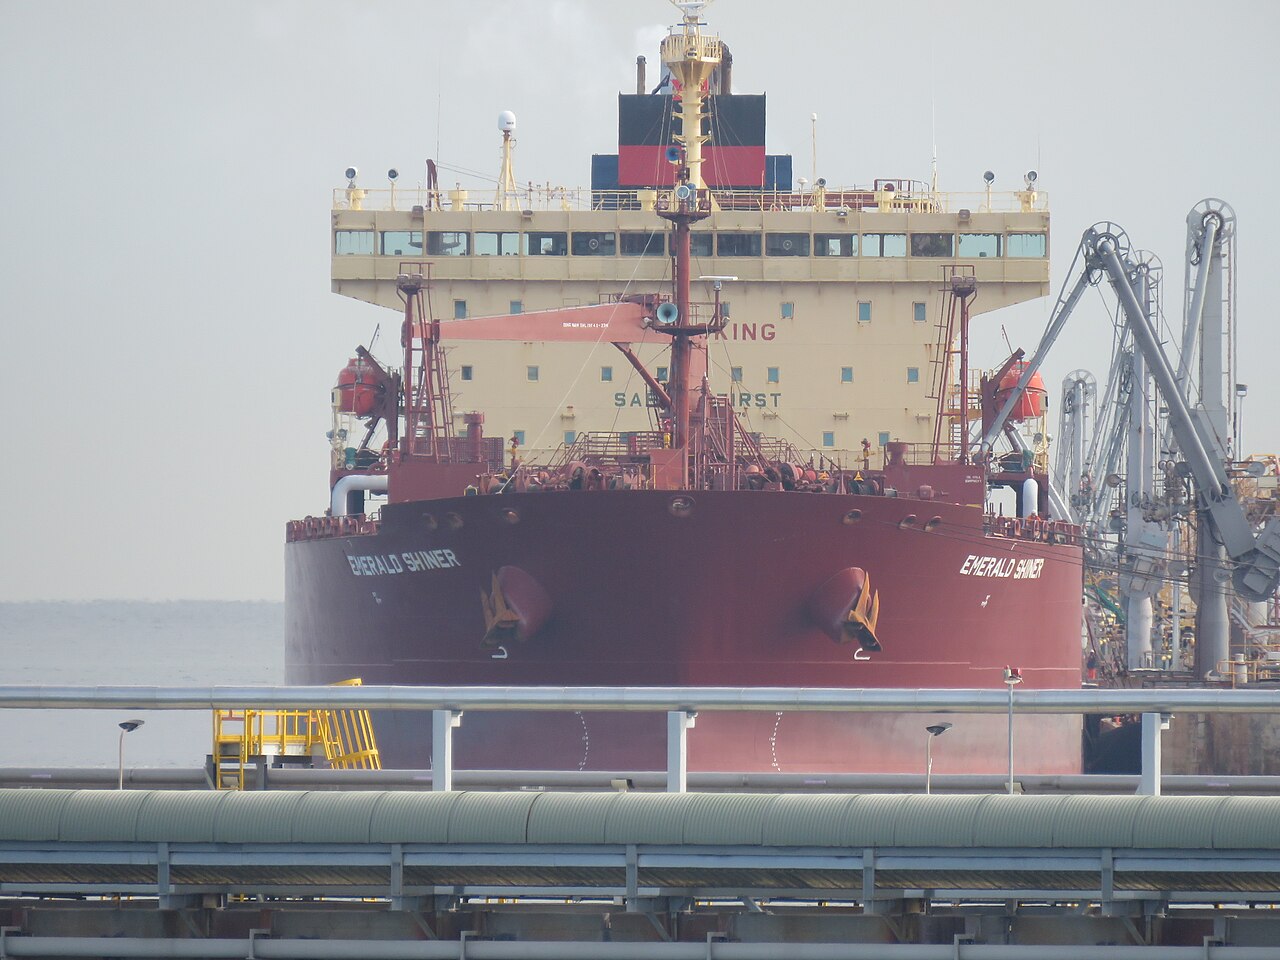
Russlands seegestützte Rohölexporte kletterten in der Woche bis 25. Oktober auf ein Monatshoch, getrieben von der Erholung an Ostsee-Terminals wie Primorsk. Der 4-Wochen-Durchschnitt liegt jedoch unter jüngsten Höchstständen. Die Erholung lindert kurzfristige Versorgungsängste, zeigt aber die Fragilität russischer Logistik unter anhaltendem Sanktionsdruck.
Markteinfluss & Globaler Kontext: Russlands Ölexport-Erholung
Der wöchentliche Anstieg russischer Verladungen, besonders an der Ostsee, verschaffte dem physischen Rohölmarkt kurzfristige Entlastung, der sich durch OPEC+-Disziplin und saisonale Raffinerie-Wartungen verknappt hatte. Primorsks Erholung — ein kritischer Auslass für Urals — signalisiert, dass logistische Engpässe durch Sanktionsdurchsetzung und Versicherungsrestriktionen vorübergehend nachlassen. Der 4-Wochen-Durchschnitt hinkt den September-Hochs jedoch hinterher, was darauf hindeutet, dass der Anstieg Nachholeffekte widerspiegelt statt struktureller Kapazitätsausweitung.
Für europäische Raffinerien bietet die verbesserte Ostsee-Verfügbarkeit eine marginale Alternative zu nahöstlichen Sorten, doch die Preisdiskonte von Urals gegenüber Brent bleiben breit genug, um Substitution zu begrenzen. Die Daten verkomplizieren auch die G7-Preisdeckel-Rechnung: Höhere Volumen zu gedeckelten Preisen senken Russlands Fiskaleinnahmen pro Barrel, aber anhaltende Ströme untergraben das breitere Ziel der Koalition, Moskaus Kriegsfinanzierung einzudämmen. Händler sollten beobachten, ob sich der Anstieg in den November fortsetzt, wenn saisonales Wetter und erneute Sanktionsprüfungen typischerweise die Ostsee-Verladungen drosseln.
"Der Primorsk-Anstieg ist eine taktische Erholung, kein strategischer Durchbruch. Russlands Logistik bleibt Geisel einer alternden Schattenflotte, die zunehmend überwacht und teuer zu versichern ist. Der 4-Wochen-Schnitt zeigt die wahre Lage – und der driftet weiter ab."
Globale Benchmarks reagierten verhalten; Brent-Futures gaben frühe Gewinne ab, als der Markt die Volumendaten neben Nachfragesignalen aus Chinas aktuellem Einkaufsmanagerindex verdaute. Die Korrelation zwischen russischer Exportvolatilität und Urals-Brent-Spreads hat sich seit Mitte 2024 verstärkt, was wöchentliches Tanker-Tracking zum führenden Indikator für Differenzial-Trades macht. Gleichzeitig haben europäische Aktien Sensitivität gegenüber Energiekostenschwankungen gezeigt, wobei Banksektoren von verbesserter Risikostimmung profitieren, wenn Versorgungsängste nachlassen.
Kernpunkte für Energiehändler: Was jetzt zählt
- Primorsk- und Ust-Luga-Verladepläne für November überwachen — saisonales Eis und Sanktionsaudits senken historischen Ostsee-Durchsatz um 10-15 % monatlich.
- Urals-Brent-Diskont-Ausweitung über 18 $/bbl als Signal werten, dass russisches Angebot die Abnahmekapazität trotz wöchentlichem Anstieg übersteigt.
- Schattenflotten-Designierungen durch EU und UK verfolgen; jede neue Schiffseintragung reduziert effektive russische Hebekapazität um geschätzte 200-300 kb/d.
- Engagement in russischem Rohöl über Dubai- oder Brent-Swaps absichern statt physisches Urals, gegeben anhaltende Abwicklungs- und Versicherungsreibungen.
Häufige Fragen: Russlands Ölexporte & Urals-Spreads
Halten Russlands Ölexporte den Anstieg im November 2026?
Historische Muster deuten auf rückläufige Ostsee-Verladungen im November wegen Wetter und geplanter Wartung hin. Die Sanktionsdurchsetzung verschärft sich typischerweise vor dem Winter, was einen anhaltenden Anstieg ohne strukturellen Wandel bei Flottenverfügbarkeit oder Versicherungsbedingungen unwahrscheinlich macht.
Wie beeinflussen russische Exportmengen den Urals-Brent-Spread?
Urals-Diskonte weiten sich, wenn russische Verladungen auf 4-Wochen-Basis 3,4 Mio. bpd übersteigen, da begrenzte Käuferpools und Logistikrestriktionen lokale Überhänge schaffen. Der aktuelle 4-Wochen-Durchschnitt bleibt unter dieser Schwelle und stützt einen engeren Diskont nahe 15-17 $/bbl.