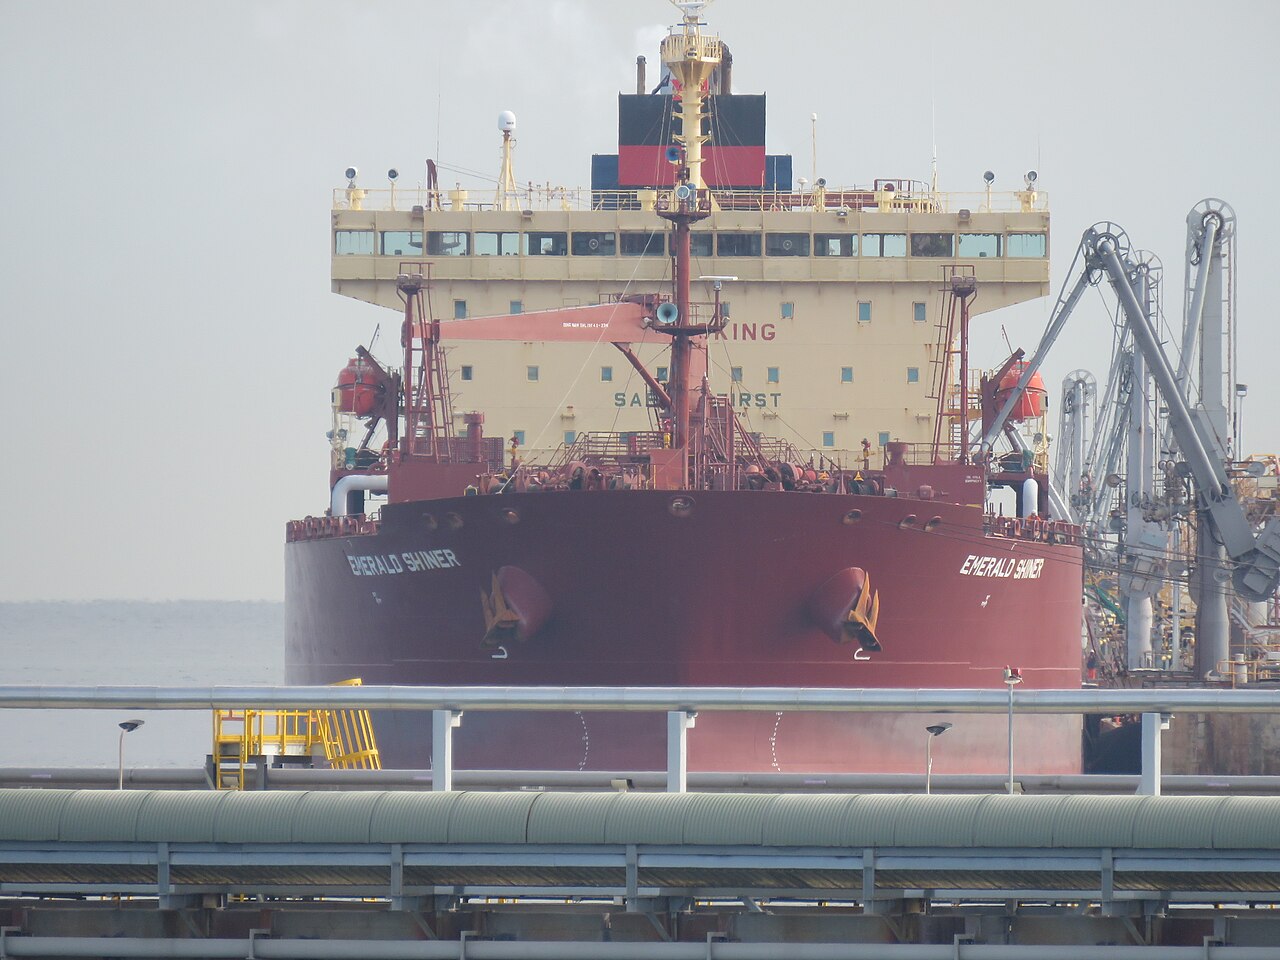
Las exportaciones marítimas de crudo ruso alcanzaron un máximo de un mes en la semana terminada el 25 de octubre, impulsadas por una fuerte recuperación en terminales del Báltico como Primorsk, aunque el promedio de cuatro semanas permanece por debajo de máximos recientes. El repunte alivia tensiones de suministro inmediatas pero evidencia la fragilidad logística rusa bajo sanciones persistentes.
Rebote exportaciones petróleo ruso: impacto en mercados y contexto global
El salto semanal en los embarques rusos, especialmente desde el Báltico, inyectó alivio a corto plazo en un mercado físico de crudo que se ha tensionado por la disciplina de la OPEP+ y el mantenimiento estacional de refinerías. La recuperación de Primorsk —salida crítica para los Urales— indica que los cuellos de botella logísticos causados por la aplicación de sanciones y restricciones de seguros podrían estar cediendo temporalmente. Sin embargo, la media móvil de cuatro semanas aún se sitúa por debajo de los máximos de septiembre, lo que sugiere que el repunte refleja cargas de recuperación más que una expansión estructural de capacidad.
Para las refinerías europeas, la mayor disponibilidad báltica ofrece una alternativa marginal a los grados de Oriente Medio, aunque los descuentos de los Urales frente al Brent siguen lo bastante amplios como para limitar la sustitución. Los datos también complican el cálculo del tope de precios del G7: mayores volúmenes a precios limitados reducen el ingreso fiscal ruso por barril, pero flujos sostenidos socavan el objetivo más amplio de la coalición de restringir la financiación de la guerra de Moscú. Los operadores deben vigilar si el rebote se extiende a noviembre, cuando el clima estacional y un renovado escrutinio de sanciones suelen recortar los embarques bálticos.
"El rebote de Primorsk es una recuperación táctica, no una ruptura estratégica. La logística rusa sigue rehén de una flota sombra que envejece, enfrenta mayor escrutinio y resulta costosa de asegurar. Las medias de cuatro semanas cuentan la historia real —y siguen derivando a la baja."
Los referenciales globales reaccionaron con moderación; los futuros del Brent recortaron ganancias iniciales mientras el mercado digería los datos de volumen junto a señales de demanda del último PMI manufacturero de China. La correlación entre la volatilidad de exportaciones rusas y los diferenciales Urals-Brent se ha estrechado desde mediados de 2024, convirtiendo el seguimiento semanal de petroleros en indicador adelantado para operaciones de spread. Mientras tanto, las acciones europeas han mostrado sensibilidad a las fluctuaciones del coste energético, con el sector bancario beneficiándose de una mejora en el sentimiento de riesgo cuando remiten los temores de suministro.
Claves para operadores de energía
- Monitorizar programas de carga de Primorsk y Ust-Luga para noviembre —el hielo estacional y auditorías de sanciones recortan históricamente el throughput báltico un 10-15% mes a mes.
- Vigilar ampliación del descuento Urals-Brent por encima de 18 $/bbl como señal de que la oferta rusa supera la capacidad de retirada pese al rebote semanal.
- Rastrear designaciones de flota sombra por UE y Reino Unido; cada nuevo buque listado reduce la capacidad efectiva de carga rusa en unos 200-300 kb/d estimados.
- Cubrir exposición a crudo ruso vía swaps sobre Dubai o Brent en lugar de Urales físicos, dadas las fricciones persistentes de liquidación y seguros.
Preguntas frecuentes
¿Se mantendrá el repunte de exportaciones petroleras rusas en noviembre 2026?
Los patrones históricos sugieren que las cargas bálticas declinan en noviembre por clima y mantenimiento programado. La aplicación de sanciones suele intensificarse antes del invierno, haciendo improbable un rebote sostenido sin un cambio estructural en disponibilidad de flota o condiciones de seguro.
¿Cómo influyen los volúmenes de exportación rusa en los diferenciales Urals-Brent?
Los descuentos de los Urales se amplían cuando las cargas rusas superan 3,4 millones bpd en base a cuatro semanas, ya que bolsas limitadas de compradores y restricciones logísticas crean excesos localizados. El promedio actual de cuatro semanas permanece por debajo de ese umbral, respaldando un descuento más estrecho cerca de 15-17 $/bbl.