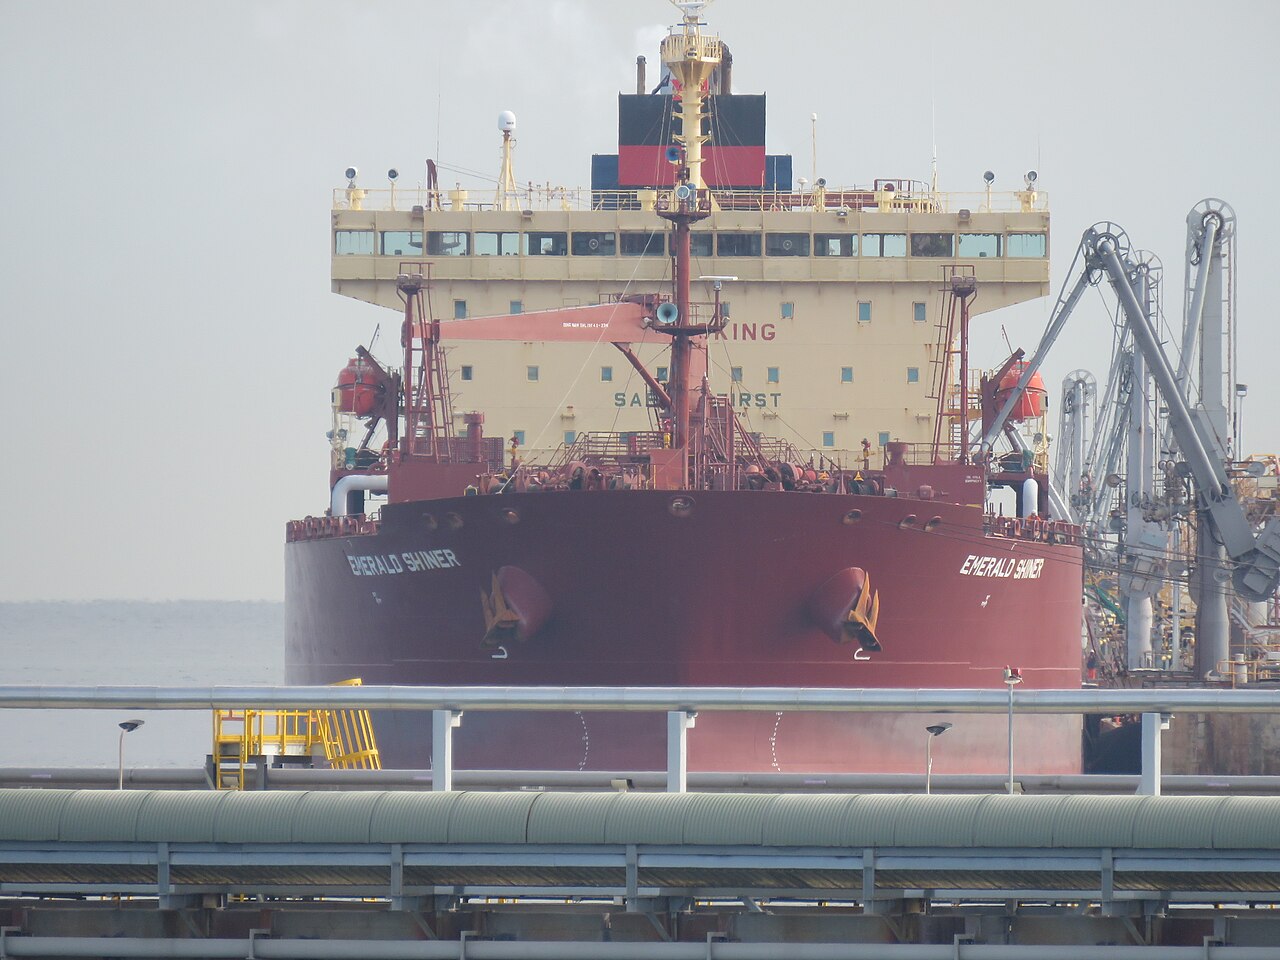
10月25日週のロシア海上原油輸出が1ヶ月ぶり高水準に達した。プリモルスクを含むバルト海ターミナルの急回復が牽引したが、4週移動平均は直近ピークを下回る。リバウンドで直近の供給懸念は和らぐも、制裁圧力下のロシア物流の脆弱性が改めて浮き彫りに。
ロシア原油輸出回復の市場インパクトとグローバル文脈
ロシア積み出しの週間増加、特にバルト海からの回復が、OPEC+の規律と季節的な精製所メンテナンスでタイト化していた実物原油市場に短期的な安堵をもたらした。ウルスの重要な出口であるプリモルスクの回復は、制裁執行と保険制限による物流ボトルネックが一時的に緩和している可能性を示唆する。しかし、4週移動平均は依然として9月の高値を下回っており、今回の上昇は構造的な能力拡大ではなく、遅れていた積み出しの取り戻しを反映しているに過ぎない。
欧州精製業者にとって、バルト海産原油の供給改善は中東産グレードへの限定的な代替選択肢となるが、ブレントに対するウルスのディスカウントが依然として大きく、代替を制限している。このデータはG7価格上限の計算も複雑にする:上限価格での輸出量増加はロシアのバレルあたり財政収入を減らすが、持続的なフローはモスクワの戦争資金調達を制約するという連合の広範な目標を損なう。トレーダーは、季節的な天候と制裁の再審査が通常バルト海積み出しを抑制する11月に、このリバウンドが続くかどうかを監視すべきだ。
「プリモルスクの反発は戦術的な回復に過ぎず、戦略的なブレイクアウトではない。ロシアの物流は老朽化し、監視が強まり、保険コストが高騰するシャドウフリートに依存し続けている。真実を語るのは4週移動平均だ——依然として下降トレンドにある」
グローバルベンチマークの反応は控えめで、ブレント先物は中国の最新製造業PMIからの需要シグナルとともに出来高データを消化する中で早期の上げ幅を縮小した。ロシア輸出のボラティリティとウルス・ブレントスプレッドの相関関係は2024年半ば以降強まっており、週間タンカー追跡が差益取引の先行指標となっている。一方、欧州株はエネルギーコスト変動に敏感に反応しており、供給懸念が後退するとリスク選好姿勢の改善で銀行セクターが恩恵を受けている。
エネルギートレーダー向け重要ポイント
- プリモルスクとウスト・ルガの11月積み出しプログラムを監視——季節的な氷と制裁監査でバルト海スループットは過去10-15%減少
- ウルス・ブレント割引が$18/bbl超に拡大すれば、週間リバウンドにもかかわらずロシア供給が引き取り能力を上回っているシグナル
- EUと英国によるシャドウフリート指定を追跡——新規船舶指定ごとに実効的なロシア揚げ能力が推定200-300kb/d減少
- 決済と保険の摩擦が持続するため、実物ウルスではなくドバイやブレントスワップでロシア原油エクスポージャーをヘッジ
よくある質問
ロシア原油輸出は2026年11月もこのリバウンドを持続できるか?
過去のパターンでは、バルト海積み出しは天候と定期メンテナンスで11月に減少する。制裁執行は通常冬前に強化されるため、船隊の可用性や保険条件の構造的変化なしに持続的なリバウンドは unlikely。
ロシア輸出量はウルス・ブレントスプレッドにどう影響するか?
4週ベースでロシア積み出しが340万bpdを超えると、限定された買い手プールと物流制約が局所的な供給過剰を生み、ウルスディスカウントが拡大する。現在の4週平均はこの閾値を下回っており、$15-17/bbl近辺の比較的狭いディスカウントを支持している。