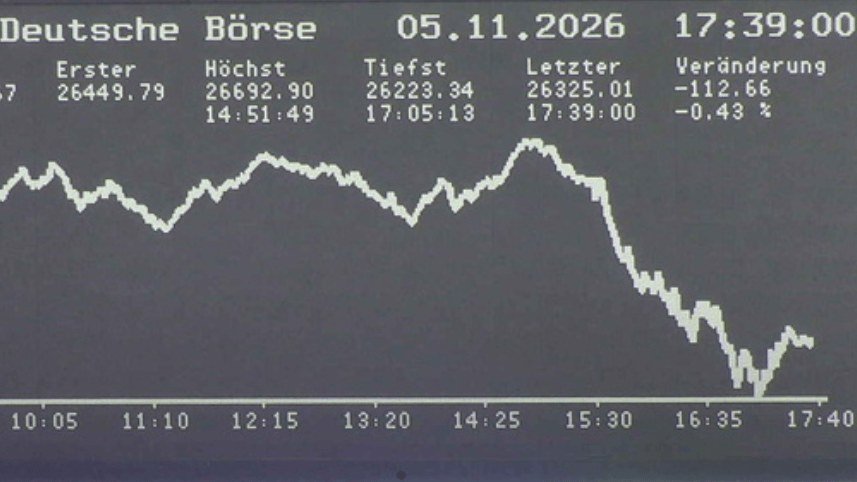
El Dax renunció a un máximo intradía histórico de 26.685,23 puntos para cerrar con un retroceso del 0,4% en los 26.325 enteros este jueves, mientras una venta masiva en valores tecnológicos estadounidenses —capitaneada por los fabricantes de chips— se extendía a los mercados europeos. El Nasdaq se dejó más de un 5% en la apertura al contado en Wall Street, prolongando una debacle en acciones expuestas a la inteligencia artificial que infligió pérdidas de doble dígito a fabricantes y proveedores de equipos de semiconductores alemanes.
Puntos Clave
- El Dax marcó un récord intradía de 26.685 pero cerró en 26.325 (-0,4%) tras el desplome del Nasdaq superior al 5%.
- Sector de chips alemán muy castigado: Infineon -8%; nombres de equipos en MDAX/SDAX caen entre un 9% y un 14%.
- El índice había subido >5% (1.400 pts) en dos semanas, rompiendo el rango 25.000-25.600.
- La reversión pone a prueba la validez de la ruptura; 25.600 es ahora el soporte técnico clave.
- Próximos catalizadores: guías de resultados de semiconductores en EE. UU., IPC/ventas minoristas para la senda de la Fed.
Resumen Ejecutivo de Inteligencia
La reversión intradía borra las ganancias récord
El optimismo inicial, impulsado por el desenlace de las elecciones de medio mandato en EE. UU., esperanzas de avances diplomáticos en Oriente Próximo, la caída del precio de la energía y el descenso de las rentabilidades de la deuda, había aupado al Dax a un nuevo máximo histórico. En cuestión de minutos tras la apertura del contado en EE. UU., esas ganancias se evaporaron. El índice había escalado más de un 5% —unos 1.400 puntos— en las dos sesiones previas, rompiendo de forma sostenida por encima de un rango de consolidación entre 25.000 y 25.600 puntos que limitaba al mercado desde principios de otoño.
La cadena de suministro de semiconductores soporta el peso de la venta
La corrección fue extremadamente concentrada. Infineon, la principal exposición del Dax al sector de chips, cedió más de un 8%. En el MDAX, Siltronic, Aixtron, Nemetschek y Süss Microtec se dejaron entre un 9% y un 14%. Valores del SDAX como LPKF y PVA Tepla cayeron aproximadamente un 12%. La amplitud de las caídas entre fabricantes de equipos de procesado de obleas, deposición y litografía señala una revalorización amplia del ciclo de gasto de capital (capex) en semiconductores, más que un riesgo idiosincrásico.
Contexto técnico: la ruptura se pone a prueba de inmediato
El giro del jueves representa la primera prueba seria de la ruptura del rango 25.000-25.600. El índice cerró por debajo del máximo de la sesión pero por encima del techo del rango, dejando la ruptura técnicamente intacta. Sin embargo, la velocidad del avance previo —1.400 puntos en dos semanas— dejó poco margen de consolidación, aumentando la vulnerabilidad a tomas de beneficio si la debilidad tecnológica en EE. UU. persiste.
Perspectivas: resultados en EE. UU. y catalizadores macro
El foco del mercado se desplaza ahora a las próximas guías de resultados de los grandes semiconductores estadounidenses expuestos a la IA y a los datos macroeconómicos —especialmente el IPC y las ventas minoristas de EE. UU.— que moldearán las expectativas sobre los tipos de la Fed. Las valoraciones tecnológicas de alto crecimiento siguen siendo agudamente sensibles a la tasa de descuento; una revalorización de los recortes de la Fed presionaría desproporcionadamente a los valores que lideraron el reciente rally del Dax.