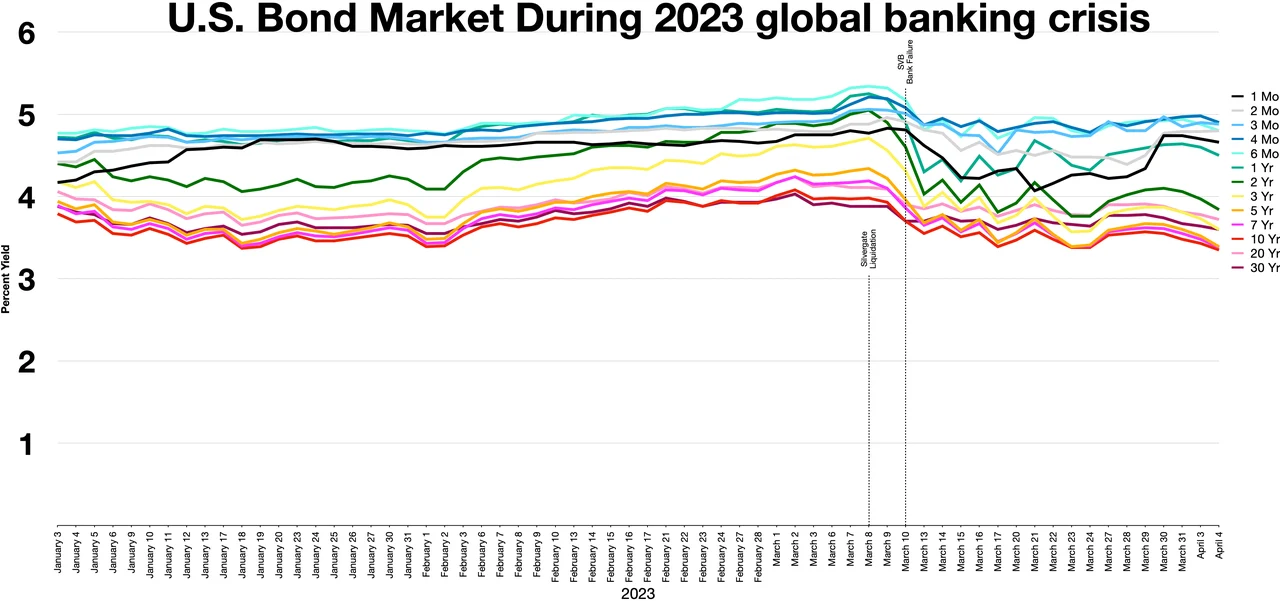
Los grandes compradores de deuda del Tesoro —fondos del mercado monetario y hedge funds— se han vuelto más selectivos en subastas recientes, informó Bloomberg el 21 de octubre de 2026, ampliando las colas de adjudicación y empujando al alza el rendimiento a 10 años, al exigir los proveedores de liquidez mayor compensación por riesgo de duración.
Cambio Estructural en Mercado de Bonos: Intermediarios No Bancarios Redefinen Descubrimiento de Precios
La capa de intermediación del mercado de bonos del Tesoro EE.UU. ha sufrido una transformación estructural desde el shock pandémico de 2020. Los dealers primarios tradicionales —limitados por requisitos de ratio de apalancamiento suplementario (SLR) y costes de balance— han cedido cuota de market-making a entidades no bancarias: fondos monetarios gubernamentales con 6,2 billones USD en activos, y hedge funds ejecutando operaciones de basis cash-futures en nocional récord. Estos nuevos actores operan con tolerancias al riesgo e incentivos regulatorios distintos, creando un comprador marginal más sensible al precio.
A diferencia de los bancos que históricamente absorbían oferta como función de utilidad pública, los fondos monetarios enfrentan riesgo de reembolso diario e inversores que persiguen rentabilidad. Su curva de demanda se quiebra bruscamente cuando el rendimiento de la facilidad de repo inverso overnight (ON RRP) compite con el de los bills. Simultáneamente, las operaciones de basis de hedge funds —largos en bonos cash, cortos en futuros— se deshacen violentamente cuando los costes de financiación repo se disparan o la volatilidad ensancha el basis de futuros. Esta dinámica dual explica por qué subastas recientes a 10 y 30 años han impreso colas superiores a 2 puntos básicos, nivel inédito desde el inicio del ajuste cuantitativo (QT) en 2022.
"El fijador de precios marginal en bonos del Tesoro ha pasado de ser un banco regulado con valor de franquicia implícito a un fondo monetario con gates de reembolso explícitos y un hedge fund con llamadas de margen de prime broker. Ese traspaso estructural incrusta una prima de plazo más alta porque los nuevos intermediarios no pueden almacenar riesgo de duración sin disciplina inmediata de marca a mercado." — Estratega Senior de Tasas, Fondo Macro Global
La participación del sector oficial extranjero también ha caído como proporción de adjudicación, situándose por debajo del 15% para pujadores indirectos en ventas recientes a 10 años frente al 25% medio pre-pandemia. Los gestores de reservas diversifican hacia MBS de agencias y corporativos high-grade, reduciendo la puja cautiva que antes anclaba métricas de subasta. El efecto combinado: un mercado donde cada 1.000 millones adicionales de oferta exigen una concesión de rendimiento más pronunciada, amplificando flujos de cobertura de convexidad y aumentando la volatilidad de rendimientos por unidad de emisión.
Esta dinámica refleja tensión de financiación soberana observada en emergentes, donde fallos de subasta disparan repricing abrupto. El RBI de India rechazó todas las pujas de T-bill ante escasez de liquidez, y la curva india se empinó con fuerza al negarse bancos locales a absorber oferta a niveles vigentes. Aunque EE.UU. se beneficia de profundidad de moneda de reserva, el paralelismo mecánico —agotamiento del comprador marginal forzando concesiones de rendimiento— es instructivo para modelar prima de plazo.
Puntos Clave para Gestores de Carteras de Renta Fija
- Monitorizar captación en ON RRP versus ratio de cobertura en subastas de bills como indicador en tiempo real de elasticidad de demanda de fondos monetarios.
- Vigilar posicionamiento de basis trade de hedge funds vía datos CFTC; posiciones netas largas elevadas en bonos cash señalan riesgo de deshacerse durante estrés repo.
- Prever colas de subasta elevadas persistentes hasta que capacidad de balance de dealers primarios se expanda o ritmo de QT de la Fed se desacelere materialmente.
- Cubrir exposición a larga duración con swaptions de receptor o apostando por empinamiento de curva para capturar beneficios de convexidad en ciclos volátiles de subasta.
Preguntas Frecuentes
¿Por Qué Se Deterioran Métricas de Subastas del Tesoro en 2026?
Las métricas se debilitan porque el comprador marginal ha pasado de bancos con capacidad de absorción regulatoria a intermediarios no bancarios sensibles al precio. Los fondos monetarios comparan rendimientos de bills con tasas ON RRP a diario, mientras los hedge funds exigen carry positivo en operaciones de basis. Ambos retiran pujas cuando la compensación por riesgo de duración y financiación cae por debajo de sus umbrales internos, ensanchando colas y reduciendo ratios de cobertura.
¿Cómo Afecta la Compra Selectiva a la Transmisión de Política Monetaria de la Fed?
La compra selectiva empina el componente de prima de plazo de rendimientos a largo plazo independientemente de la senda de tipos de la Fed. Esto endurece condiciones financieras vía hipotecas y coste de deuda corporativa más altos incluso si la tasa de fondos federales se mantiene. La Fed podría necesitar ajustar límites de escorrentía de QT o comunicar tolerancia a primas de plazo más altas para evitar endurecimiento desordenado que socave la postura de política pretendida.