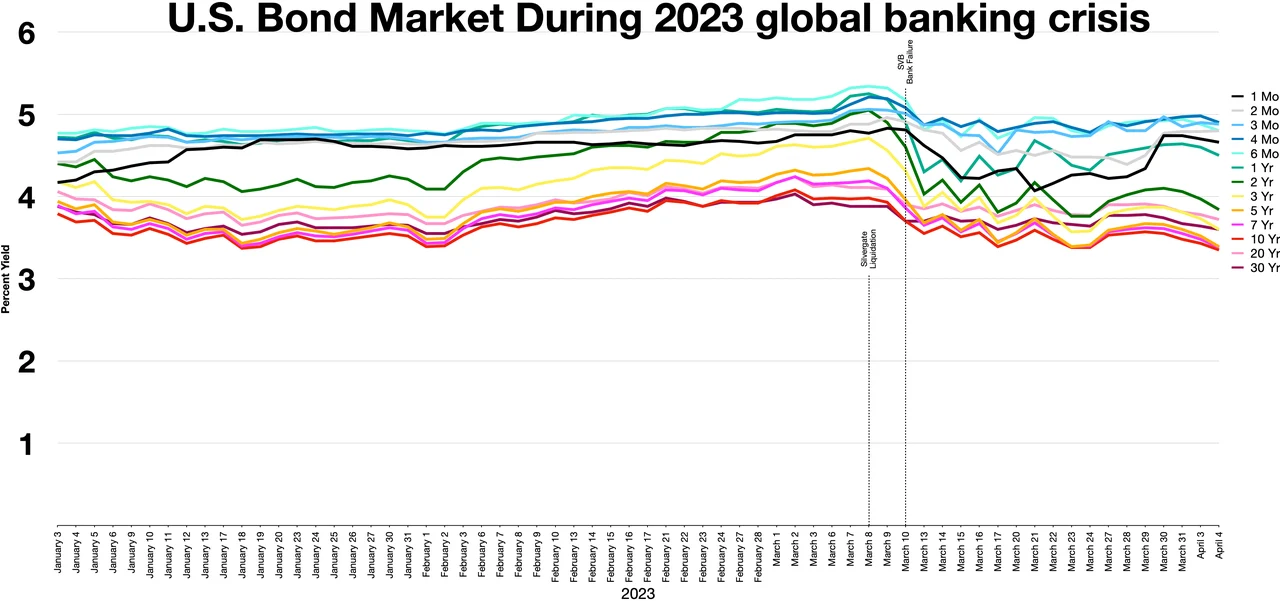
Stora köpare av USA-statsobligationer, bland annat penningmarknadsfonder och hedgefonder, har blivit alltmer selektiva vid nyliga auktioner, rapporterar Bloomberg den 21 oktober 2026. Det driver bredare bid-to-cover-svansar och pressar upp 10-åriga avkastningar när likviditetsleverantörer kräver högre ersättning för durationrisk.
USA-statsobligationers Marknadsstruktur Förändras: Icke-bankintermediärer Omdefinierar Prissättning
USA-statsobligationers intermediärlager har genomgått en strukturell förändring sedan pandemichocket 2020. Traditionella primärhandlare — begränsade av kompletterande hävstångskrav (SLR) och balansräkningkostnader — har överlämnat marknadsmakarandelar till icke-bankentiteter: statliga penningmarknadsfonder som nu förvaltar 6,2 biljoner dollar i tillgångar, och hedgefonder som utför kontant-futures-basisstrategier med rekordnotionala. Dessa nya makthavare opererar med olika risktolerans och regulatoriska incitament, vilket skapar en mer priskänslig marginalköpare.
Till skillnad från banker som historiskt absorberade utbud som en offentlig nyttofunktion, står penningmarknadsfonder inför dagliga inlösenrisker och avkastningsjagande investerare. Deras efterfrågekrok böjs skarpt när overnight reverse repo-facilitetens (ON RRP) avkastning konkurrerar med skattsedelsavkastning. Samtidigt avvikar hedgefond-basisstrategier — långa kontanta statsobligationer, korta futures — våldsamt när repofinansieringskostnader svingar upp eller volatilitet utvidgar futures-basen. Denna dubbla dynamik förklarar varför nyliga 10- och 30-åriga auktioner har tryckt svansar över 2 baspunkter, en nivå inte sedd sedan kvantitativ härdningens (QT) uppstart 2022.
"Den marginella prissättaren i statsobligationer har skiftat från en reglerad bank med implicit franchisewärde till en penningmarknadsfond med explicita inlösenportar och en hedgefond med prime-broker-marginkall. Den strukturella överlämningen inbäddar en högre termpremie eftersom de nya intermediärerna inte kan förvara durationrisk utan omedelbar marknadsvärderingsdisciplin." — Senior Räntestrateg, Global Makro Hedgefond
Utländsk officiell sektors deltagande har också minskat som andel av auktionsupptag, fallit under 15 % för indirekta bjudare vid nyliga 10-åriga försäljningar mot en 25 % genomsnittlig för pandemin. Reservförvaltare diversifierar in i agency MBS och högkvalitativa företagsobligationer, vilket minskar den fångade bud som förr ankrade auktionsmåtten. Den kombinerade effekten: en marknad där varje inkrementell miljard utbud kräver en brantare avkastningskoncession, vilket förstärker konvexitetssäkringsflöden och ökar avkastningsvolatilitet per enhet utgiven volym.
Denna dynamik speglar suveränt finansieringsstress observerad på nya marknader, där auktionsmisslyckanden utlöser brå repricing. Indiens RBI avvisade nyligen alla T-bill-bud mitt i likviditetsbrist, och den indiska avkastningskurvan brantade skarpt när lokala banker vägrade utbud vid rådande nivåer. Medan USA nyttofras av reservvalutadjugd, är den mekanistiska parallellen — marginalköparutmattning som tvingar avkastningskoncessioner — lärorik för termpremiemodellering.
Viktiga Slutsatser för Förvaltare av Räntebärande Portföljer
- Övervaka ON RRP-upptag kontra skattsedelauktioners bid-to-cover-kvoter som realtidsmått på penningmarknadsfond-efterfrågans elasticitet.
- Bevakta hedgefond-basispositionering via CFTC-data; stora nettolånga kontanta statsobligationspositioner signalerar avvikningsrisk vid repostress.
- Förvänta dig förhöjda auktionssvansar kvarstår tills primärhandlares balansräkningskapacitet expanderar eller Fed:s QT-tempo avtar väsentligt.
- Säkra långdurationsexponering med mottagarswaptioner eller kurvbrantare för att fånga konvexitetsfördelar från volatila auktionscykler.
Vanliga Frågor och Svar
Varför Försämras USA-statsobligationers Auktionsmått 2026?
Auktionsmåtten förvärras eftersom den marginella köparen har skiftat från banker med regulatorisk absorptionskapacitet till priskänsliga icke-bankintermediärer. Penningmarknadsfonder jämför skattsedelsavkastning med ON RRP-satser dagligen, medan hedgefonder kräver positiv carry på basisstrategier. Båda drar tillbaka bud när ersättning för duration- och finansieringsrisk faller under interna tröskelvärden, vilket utvidgar svansar och minskar bid-to-cover-kvoter.
Hur Påverkar Selektivt Köp Fed:s Pengepolitiska Överföring?
Selektivt köp brantar termpremiekomponenten i långa avkastningar oberoende av Fed:s policysäteväg. Detta strammar finansiella förhållanden genom högre bolåneräntor och företagslånekostnader även om federal funds rate hålls oförändrad. Fed kan behöva justera QT-avrinningstak eller kommunicera tolerans för högre termpremier för att förhindra oordnad stramning som underminerar den avsedda policyståndpunkten.