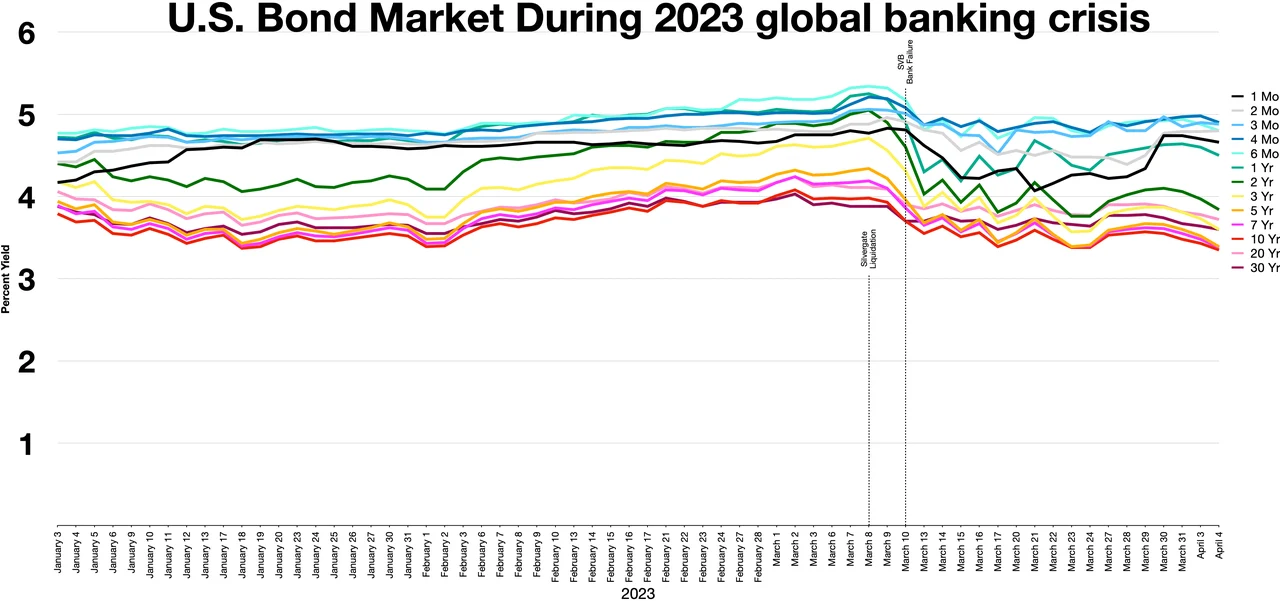
Les principaux acheteurs de bons du Trésor américain, notamment les fonds monétaires et les hedge funds, sont devenus de plus en plus sélectifs lors des récentes adjudications, selon Bloomberg le 21 octobre 2026, creusant les écarts de couverture et faisant grimper les rendements à 10 ans alors que les fournisseurs de liquidité exigent une meilleure rémunération pour le risque de duration.
Structure du marché des Treasuries : les intermédiaires non bancaires redéfinissent la découverte des prix
La couche d'intermédiation du marché des Treasuries US a subi une transformation structurelle depuis le choc pandémique de 2020. Les primary dealers traditionnels — contraints par les exigences de ratio de levier supplémentaire (SLR) et les coûts de bilan — ont cédé leur part de market-making à des entités non bancaires : les fonds monétaires d'État détenant désormais $6.2 trillion d'actifs, et les hedge funds exécutant des trades de basis cash-futures à des notionnels records. Ces nouveaux courtiers de pouvoir opèrent avec des tolérances au risque et des incitations réglementaires différentes, créant un acheteur marginal plus sensible au prix.
Contrairement aux banques qui absorbaient historiquement l'offre comme une fonction d'utilité publique, les fonds monétaires font face à un risque de rachat quotidien et à des investisseurs chasseurs de rendement. Leur courbe de demande se brise brutalement lorsque les taux du facility de repo inverse overnight (ON RRP) concurrencent les rendements des bills. Simultanément, les trades de basis des hedge funds — longs Treasuries cash, courts futures — se défont violemment quand les coûts de financement repo s'envolent ou que la volatilité élargit la basis des futures. Cette dynamique double explique pourquoi les récentes adjudications à 10 et 30 ans ont affiché des tails excédant 2 points de base, un niveau inédit depuis le début du quantitative tightening en 2022.
« Le price-setter marginal sur les Treasuries est passé d'une banque régulée avec une valeur de franchise implicite à un fonds monétaire avec des gates de rachat explicites et un hedge fund confronté aux appels de marge de son prime broker. Ce transfert structurel intègre une prime de terme plus élevée car les nouveaux intermédiaires ne peuvent pas entreposer le risque de duration sans discipline immédiate de mark-to-market. » — Stratégiste senior taux, Hedge Fund Macro Global
La participation du secteur officiel étranger a également décliné en part de prise aux adjudications, tombant sous 15 % pour les soumissionnaires indirects lors des récentes ventes à 10 ans contre une moyenne de 25 % d'avant-pandémie. Les gestionnaires de réserves diversifient vers les MBS d'agences et les corporate investment grade, réduisant l'offre captive qui ancrait autrefois les métriques d'adjudication. L'effet combiné : un marché où chaque milliard incrémental d'offre exige une concession de rendement plus forte, amplifiant les flux de couverture de convexité et augmentant la volatilité des rendements par unité d'émission.
Cette dynamique rappelle les tensions de financement souverain observées sur les marchés émergents, où les échecs d'adjudication déclenchent un repricing brutal. La RBI indienne a récemment rejeté toutes les soumissions de Bons du Trésor en raison de la rareté de liquidité, et la courbe des taux indienne s'est pentifiée brutalement alors que les banques locales refusaient l'offre aux niveaux en vigueur. Bien que les US bénéficient de la profondeur de la monnaie de réserve, le parallèle mécaniste — l'épuisement de l'acheteur marginal forçant des concessions de rendement — est instructif pour le modeling de la prime de terme.
Points clés pour les gestionnaires de portefeuilles obligataires
- Surveiller la prise à l'ON RRP versus les ratios bid-to-cover des adjudications de bills comme jauge en temps réel de l'élasticité de la demande des fonds monétaires.
- Observer le positionnement des trades de basis des hedge funds via les données CFTC ; de larges positions nettes longues sur les Treasuries cash signalent un risque de dénouement en cas de stress sur le repo.
- S'attendre à ce que les tails d'adjudication élevés persistent jusqu'à ce que la capacité de bilan des primary dealers s'élargisse ou que le rythme du QT de la Fed ralentisse significativement.
- Couvrir l'exposition long-duration avec des receiver swaptions ou des steepeners de courbe pour capter les bénéfices de convexité issus des cycles d'adjudication volatils.
Questions fréquentes
Pourquoi les métriques d'adjudication du Trésor se dégradent-elles en 2026 ?
Les métriques d'adjudication s'affaiblissent car l'acheteur marginal a basculé des banques dotées d'une capacité d'absorption réglementaire vers des intermédiaires non bancaires sensibles au prix. Les fonds monétaires comparent quotidiennement les rendements des bills aux taux ON RRP, tandis que les hedge funds exigent un carry positif sur leurs trades de basis. Les deux retirent leurs offres lorsque la rémunération pour le risque de duration et de financement tombe sous leurs seuils internes, élargissant les tails et réduisant les ratios bid-to-cover.
Comment l'achat sélectif affecte-t-il la transmission de la politique monétaire de la Fed ?
L'achat sélectif pentifie la composante prime de terme des rendements long terme indépendamment de la trajectoire des taux directeurs de la Fed. Cela durcit les conditions financières via des taux hypothécaires et des coûts d'emprunt corporate plus élevés même si le federal funds rate reste stable. La Fed pourrait devoir ajuster les caps de runoff du QT ou communiquer sa tolérance pour des primes de terme plus élevées afin d'éviter un resserrement désordonné qui minerait la stance de politique voulue.