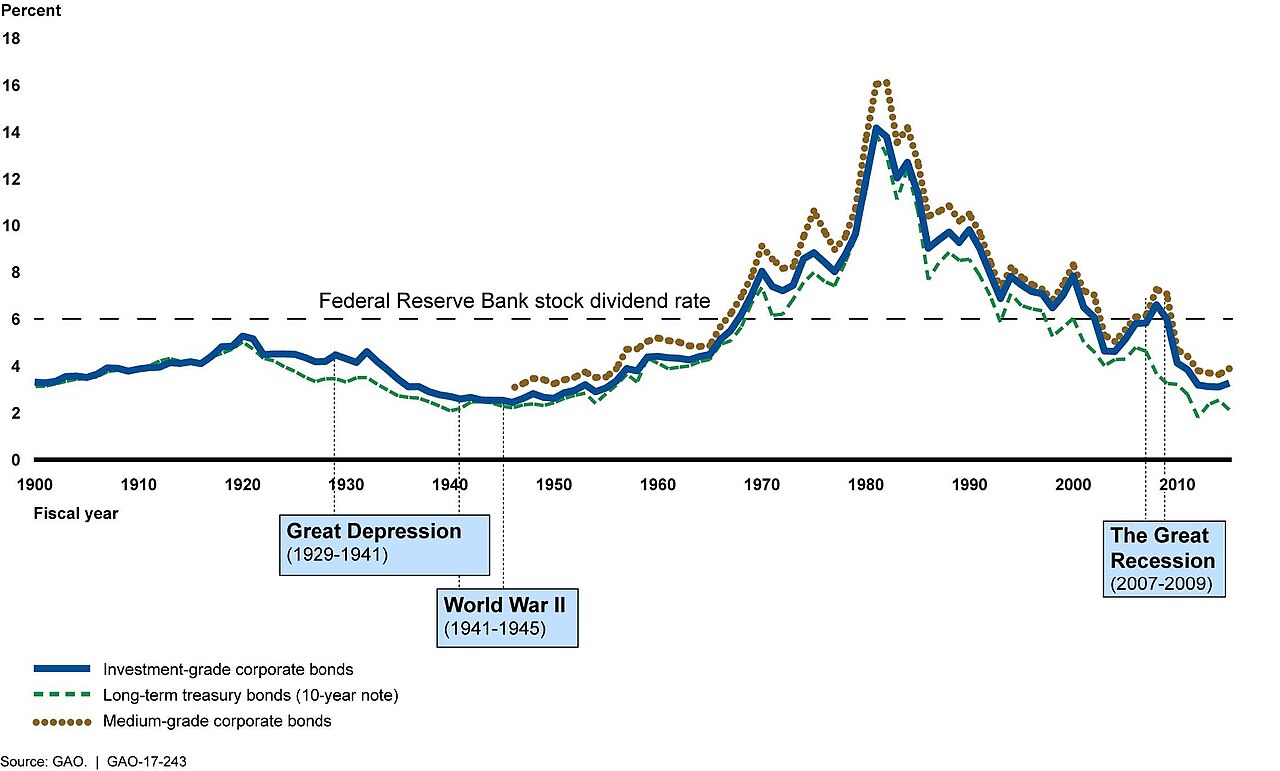
Les rendements des obligations américaines bondissent aux sommets de 2002 : impact sur les marchés et stratégie de portefeuille
Les rendements des bons du Trésor américain ont grimpé jusqu'à des niveaux observés pour la dernière fois en 2002, marquant un changement profond dans le paysage des revenus fixes. Ce mouvement reflète des attentes révisées quant à la trajectoire de la politique de la Réserve fédérale et soulève des questions immédiates pour l'allocation d'actifs entre actions, crédit et marchés émergents.
Impact sur les marchés & contexte mondial
La percée de sommets pluridécennaux des rendements obligataires américains signale une réévaluation structurelle du taux sans risque. Contrairement à l'environnement de 2002 — marqué par une désinflation post-bulle et un assouplissement agressif de la Fed — le contexte actuel se caractérise par une inflation sous-jacente persistante, des déficits budgétaires élevés et une banque centrale engagée dans une politique restrictive. Cette divergence amplifie le risque de duration au sein des portefeuilles.
Des rendements à long terme plus élevés augmentent le taux d'actualisation appliqué aux flux de trésorerie futurs, exerçant une pression sur les multiples de valorisation dans les secteurs sensibles aux taux tels que la technologie et l'immobilier. Les conditions financières se resserrent naturellement, les taux hypothécaires, les coûts d'emprunt des entreprises et le financement automobile suivant le segment long. Pour les marchés émergents, la combinaison d'un dollar plus fort et de primes de risque américaines plus larges menace la stabilité des flux de capitaux et la soutenabilité de la dette en monnaie locale.
"La comparaison avec 2002 est séduisante mais dangereuse. À l'époque, la Fed avait de la marge pour baisser ses taux ; aujourd'hui, le taux neutre est structurellement plus élevé. Les gérants de portefeuille doivent se préparer à un régime où les obligations font concurrence aux actions plutôt que d'en offrir la diversification."
— Stratégiste senior sur les taux, Global Macro Advisory
Les spreads de crédit des entreprises restent compressés, suggérant que le marché n'a pas encore pleinement intégré la vague de refinancement qui approche en 2025–2026. Les précédents historiques montrent que des niveaux de rendement durablement supérieurs à 4,5 % sur le 10 ans finissent par déclencher un élargissement des spreads à mesure que les anticipations de défaut s'ajustent. Le canal de transmission des rendements souverains vers le crédit privé demeure la variable critique pour la résilience des bénéfices en 2024.
Points clés
- L'exposition à la duration nécessite une gestion active : Les stratégies passives à longue duration font face à un risque de baisse asymétrique alors que les primes de terme se normalisent.
- La compression des valorisations actions est sectorielle : Les valeurs à forte croissance et faible flux de trésorerie subissent une contraction disproportionnée de leurs multiples par rapport à l'énergie et aux financières.
- La vulnérabilité des marchés émergents s'accroît : Les coûts de service de la dette libellée en dollars s'envolent parallèlement aux pressions de dépréciation des monnaies locales.