USA:s statsobligationsavkastning svingar upp till 2002 års nivåer: Marknadseffekter och portföljstrategi
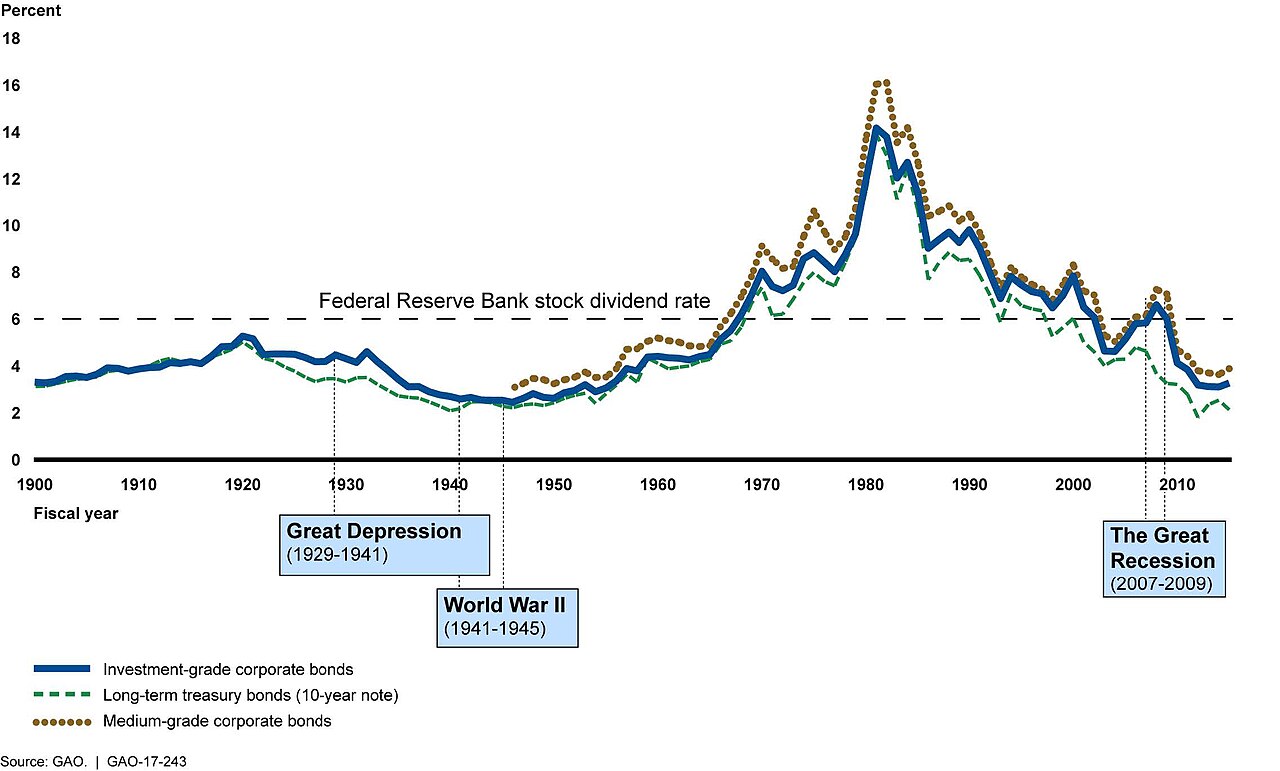
USA:s statsobligationsavkastning har klatrat till nivåer som senast observerades 2002, vilket markerar en djupgående förskjutning i räntebärande marknaden. Rörelsen återspeglar omkalibrerade förväntningar på Federal Reserves policytrajektör och ställer omedelbara frågor för tillgångsfördelning över aktier, kredit och tillväxtmarknader.
Marknadseffekter & globalt sammanhang
Genombrottet av flertalet decennier höga nivåer för USA:s statsobligationsavkastning signalerar en strukturell omvärdering av den riskfria räntan. Till skillnad från 2002 års miljö — präglad av efterbubbel-disinflation och aggressiv Fed-avslappning — kännetecknas dagens bakgrund av bestående kärninflation, höga budgetunderskott och en centralbank engagerad i restriktiv policy. Denna divergens förstärker durationrisken över portföljer.
Högre långräntor ökar diskonteringsräntan som tillämpas på framtida kassaflöden, vilket pressar värderingsmultipler i räntekänsliga sektorer såsom teknik och fastigheter. Finansiella villkor stramas organiskt då bolåneränter, företagslånekostnader och bilfinansiering följer den långa änden. För tillväxtmarknader hotar kombinationen av en starkare dollar och bredare amerikanska riskpremier kapitalflödestabilitet och hållbarheten i lokala valutas skulder.
"Jämförelsen med 2002 är förledande men farlig. Då hade Fed utrymme att sänka; idag är den neutrala räntan strukturellt högre. Portföljförvaltare måste förbereda sig för ett regime där obligationer erbjuder konkurrens till aktier snarare än diversifiering från dem."
— Senior räntestrateg, Global Macro Advisory
Företagskreditspreadar förblir komprimerade, vilket antyder att marknaden inte fullt ut har prissatt den närmande omfinansieringsvågen 2025–2026. Historisk precedent visar att bestående avkastningsnivåer över 4,5 % på 10-årsobligationer så småningom utlöser spreadutvidgning när fallissförväntningar justeras. Överföringskanalen från statsobligationsavkastning till privat kredit förblir den kritiska variabeln för 2024 års vinsthållfasthet.
Huvudpunkter
- Durationsexponering kräver aktiv förvaltning: Passiva långa durationstrategier står inför asymmetrisk nedsida när termpremier normaliseras.
- Aktievärderingskompression är sektorspecifik: Hög tillväxt, låga kassaflöde-bolag står inför disproportionell multipelkontraktion jämfört med energi och finansiella.
- Tillväxtmarknaders sårbarhet ökar: Dollardenominerade skuldbetalkningskostnader eskalerar sida vid sida med avvärderingspress på lokala valutor.