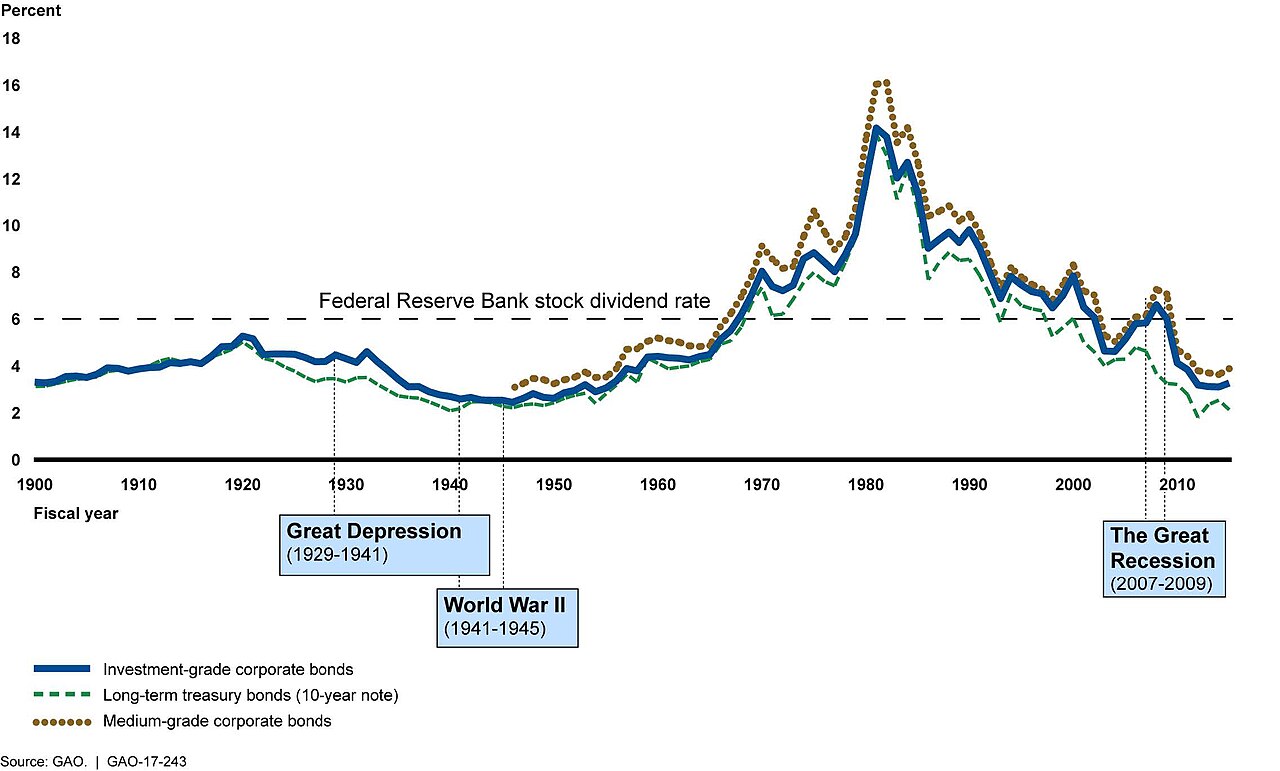
Rendimentos dos Títulos dos EUA Saltam para Máximas de 2002: Impacto de Mercado & Estratégia de Portfólio
\n\nOs rendimentos dos Treasuries dos EUA subiram a níveis últimos observados em 2002, marcando uma mudança profunda no cenário de renda fixa. O movimento reflete expectativas recalibradas para a trajetória de política do Federal Reserve e levanta questões imediatas para a alocação de ativos em ações, crédito e mercados emergentes.
\n\n\n\nImpacto de Mercado & Contexto Global
\n\nA ruptura das máximas de várias décadas nos rendimentos dos títulos dos EUA indica um reajuste estrutural da taxa livre de risco. Diferente do ambiente de 2002 — caracterizado por desinflação pós-bolha e afrouxamento agressivo do Fed — o cenário atual apresenta inflação núcleo persistente, déficits fiscais elevados e um banco central comprometido com política restritiva. Essa divergência amplifica o risco de duration em todo o portfólio.
\n\nOs rendimentos de longo prazo mais elevados aumentam a taxa de desconto aplicada aos fluxos de caixa futuros, pressionando os múltiplos de avaliação em setores sensíveis à taxa, como tecnologia e imobiliário. As condições financeiras apertam-se organicamente à medida que as taxas de hipoteca, os custos de empréstimo corporativo e o financiamento de automóveis acompanham a ponta longa. Para os mercados emergentes, a combinação de um dólar mais forte e prêmios de risco dos EUA mais amplos ameaça a estabilidade dos fluxos de capital e a sustentabilidade da dívida em moeda local.
\n\n\n\n\n\"A comparação com 2002 é sedutora, mas perigosa. Naquela época, o Fed tinha espaço para cortar; hoje, a taxa neutra é estruturalmente mais alta. Os gestores de carteira devem se preparar para um regime em que os títulos ofereçam concorrência às ações, em vez de diversificação delas.\"
\n — Estrategista Sênior de Taxas, Global Macro Advisory\n
Os spreads de crédito corporativo permanecem comprimidos, indicando que o mercado ainda não precificou totalmente a onda de refinanciamento que se aproxima em 2025–2026. O precedente histórico mostra que níveis sustentados de rendimento acima de 4.5% no título de 10 anos eventualmente desencadeiam o alargamento dos spreads, à medida que as expectativas de inadimplência se ajustam. O canal de transmissão dos rendimentos soberanos para o crédito privado permanece como a variável crítica para a resiliência dos lucros em 2024.
\n\nPrincipais Pontos
\n\n- \n
- Exposição à duration requer gestão ativa: Estratégias passivas de longa duration enfrentam desvantagem assimétrica à medida que os prêmios de termo se normalizam. \n
- A compressão da avaliação das ações é específica por setor: Nomes de alto crescimento e baixo fluxo de caixa enfrentam contração desproporcional dos múltiplos em relação a energia e finanças. \n
- A vulnerabilidade dos mercados emergentes está aumentando: Os custos de serviço da dívida denominada em dólar escalam juntamente com as pressões de depreciação da moeda local. \n