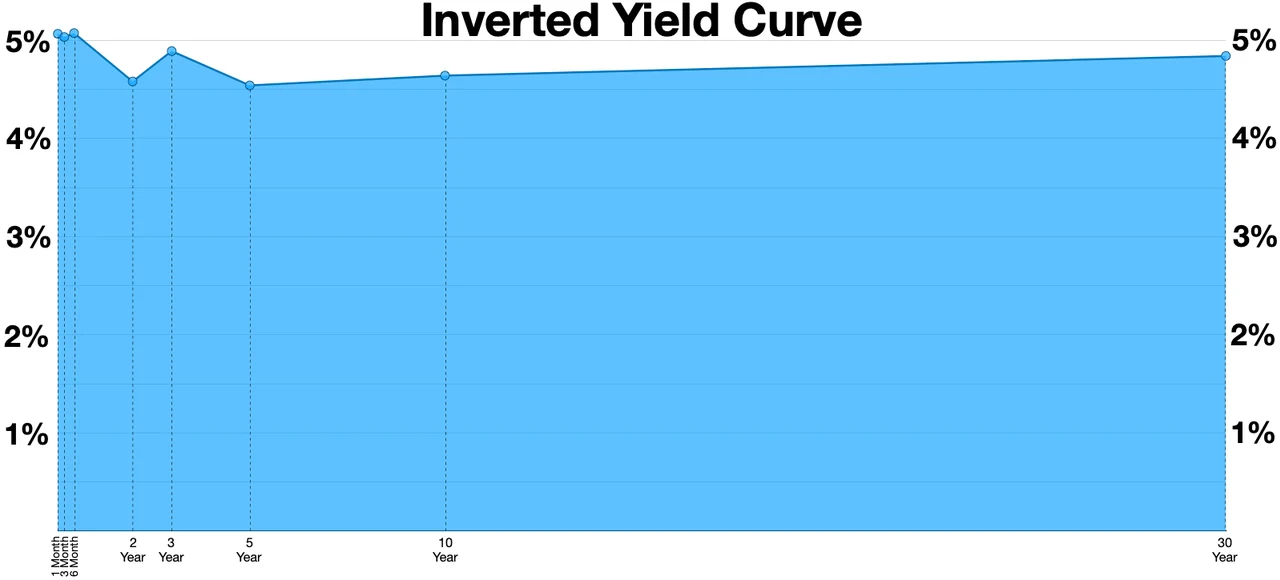
Amerikanske obligationsavkastninger stiger til 2002-nivå: Markedseffekt & Porteføljestrategi
Amerikanske statsobligasjonsavkastninger har stigit til nivåer sist observert i 2002, noe som merkner en profondendring i fastinntektslandskapet. Bevegelsen reflekterer justerte forventninger til Federal Reserves politikkbane og stiller umiddelbare spørsmål om aktivallokering på tvers av aksjer, kreditt og nye markeder.
Markedseffekt & Global Kontekst
Bruket av flerårsrekordhøye nivåer i amerikanske obligationsavkastninger signalerer en strukturell nyprisering av risikofri rente. I modsætning til 2002-miljøet — preget av etter-boble desinflasjon og agressiv Fed-lempelse — har dagens bakgrunn vedvarende kjerneinflasjon, økte finansunderskudd og en sentralbank som er forpliktet til restriktiv politikk. Denne avvikelsen forsterker varighetsrisikoen på tvers av porteføljer.
Høyere langsiktige avkastninger øker diskonteringsrenten som brukes på fremtidige kontantstrømmer, noe som presser verdsettingmultiplikatorer i rentesensitive sektorer som teknologi og eiendom. Finansielle forhold strammer seg organisk når boliglånsrenter, selskapslånekostnader og billån følger den lange enden. For nye markeder truer kombinasjonen av en sterkere dollar og bredere amerikanske risikopremier stabiliteten i kapitalstrømmen og bærekraften av lokalvalutadebt.
"Sammenlikningen med 2002 er fristende men farlig. Dengang hadde Fed rom til å kutte; i dag er den neutrale renten strukturelt høyere. Porteføljeforvaltere må forberede seg på et regime der obligasjoner tilbyr konkurranse til aksjer fremfor diversifikasjon fra dem."
— Eldre rentesstrateg, Global Makro Rådgivning
Kredittspredene for selskapsobligasjoner forblir komprimert, noe som tyder på at markedet ikke har fullt prisatt den kommende refinansieringsbølgen i 2025–2026. Historisk presedent viser at vedvarende avkastningsnivå over 4.5% på 10-års til slutt utløser spredningsutvidelse når defaultforventninger justeres. Overføringskanalen fra statsobligasjonsavkastninger til privat kreditt forblir den kritiske variabelen for 2024-års robusthet i inntekter.
Hovedpunkter
- Varighetsexponering krever aktiv forvaltning: Passive lange varighetsstrategier står overfor asymmetrisk nedside når terminpremier normaliseres.
- Aksjeverdsettingskomprimering er sektorspesifikk: Høyvoksende, lav kontantstrøm-selskaper står overfor uproporsjonell multiplikkontraksjon sammenlignet med energi og finans.
- Sårbarheten i nye markeder øker: Dollar-denominert gjeldenyttjering kostnader øker sammen med økt press på lokale valutaer fra avskrivning.