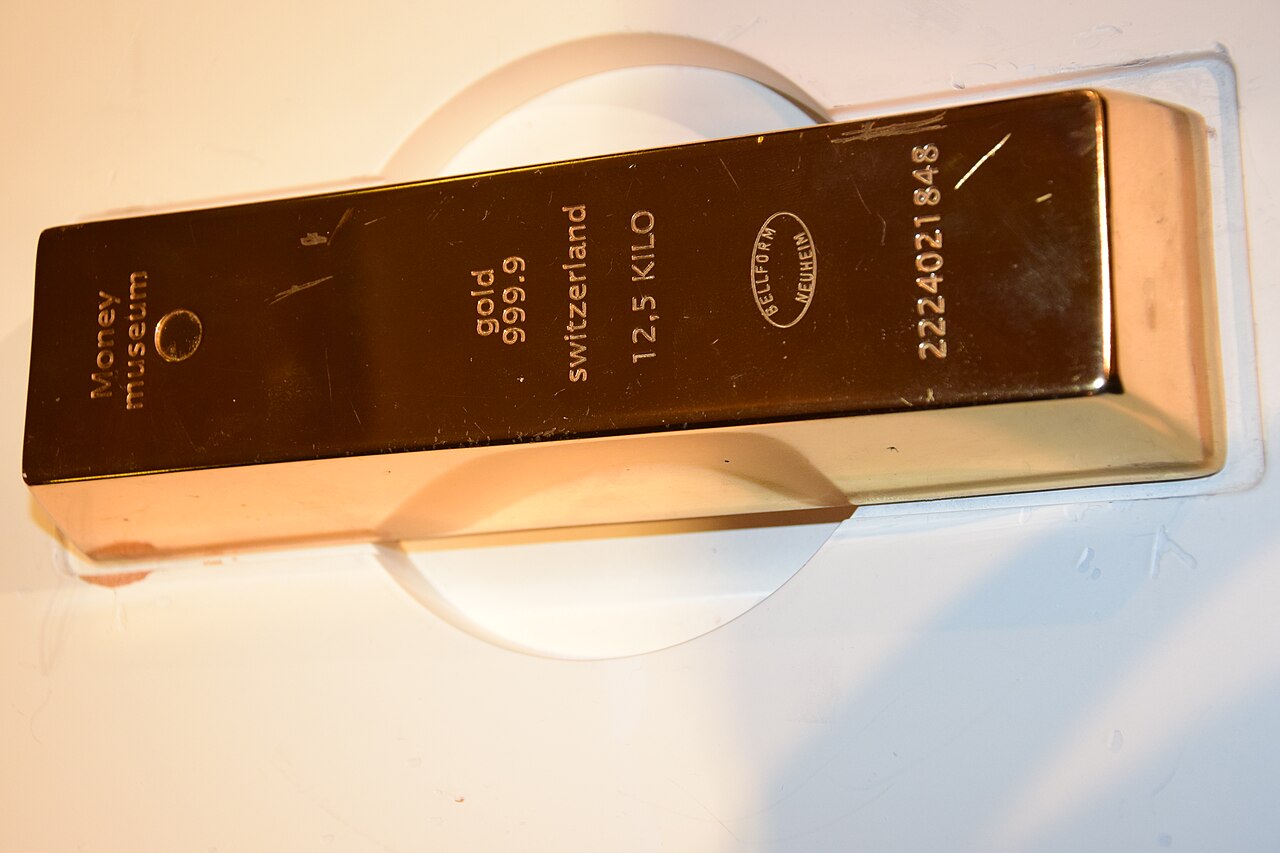
L'or se maintient au-dessus du seuil historique de 4 000 $ l'once le , les marchés attendant l'annonce de politique monétaire de la Fed, la résilience du lingot reflétant une demande refuge qui s'approfondit face à l'incertitude inflationniste persistante et aux primes de risque géopolitique élevées.
Impact sur le marché de l'or : décision Fed et flux refuge
La capacité du métal jaune à tenir le niveau psychologique critique de 4 000 $ signale un changement structurel dans la dynamique d'allocation valeur refuge. Contrairement aux rallyes précédents portés uniquement par la compression des rendements réels, la force actuelle reflète l'accumulation par les banques centrales, la persistance des flux ETF et une réévaluation des couvertures contre la dépréciation fiduciaire chez les fonds souverains. Le rapport Bloomberg souligne que les opérateurs se positionnent pour une décision de la Fed qui pourrait soit valider le narratif « taux hauts plus longtemps », soit déclencher une réévaluation dovish — deux scénarios historiquement favorables aux actifs sans rendement.
Critiquement, le ratio or / S&P 500 a cassé une résistance multi-décennale, suggérant une rotation du capital vers les métaux monétaires qui s'accélère au-delà des trades tactiques. Cela rappelle la phase 2009-2011 quand la Fed a maintenu des taux élevés malgré l'accélération de l'inflation, l'or bondissant de 150 % avec des taux réels négatifs persistants. Le contexte actuel ajoute des pressions de dédollarisation et des inquiétudes de dominance budgétaire absentes des cycles précédents.
« Le plancher à 4 000 $ n'est pas technique — c'est une ancre de valorisation reflétant la réallocation structurelle des réserves mondiales. Que la Fed pause ou coupe, le coût d'opportunité de détenir du lingot reste négatif en termes réels sur l'ensemble des devises G7. C'est le changement de régime. »
Les canaux de transmission vers les actions minières restent asymétriques : les producteurs seniors aux coûts tout-en-un soutenus bas et à l'exposition revenus non couverte offrent un levier opérationnel, tandis que les juniors explorateurs font face à des vents contraires de financement si la Fed maintient une politique restrictive. La BCE et les banques centrales émergentes font face à des dilemmes similaires, créant un cycle d'assouplissement coordonné mais asynchrone qui amplifie historiquement l'appel transversal de l'or.
Points clés pour investisseurs métaux précieux
- Surveiller la trajectoire du rendement réel 2 ans post-FOMC — une baisse durable sous 1,5 % déclenche généralement la prochaine vague d'allocation institutionnelle.
- Observer l'open interest COMEX versus les flux coffres LBMA pour détecter une divergence signalant un stress entre marché papier et physique.
- S'attendre à ce que les achats banques centrales restent supérieurs à 80 tonnes par trimestre quel que soit le chemin des taux, selon les tendances WGC.
- Couvrir le bêta actions minières via call spreads long terme sur GLD ou comptes alloués physiques pour isoler la prime monétaire du risque opérationnel.
Questions fréquentes
La Fed baissera-t-elle ses taux en novembre 2026 après le statu quo d'octobre ?
Le marché price une probabilité de 65 % d'une coupe en décembre si octobre reste inchangé, mais l'inflation des services collante et la résilience du marché du travail pourraient repousser le premier assouplissement au T1 2027. Le niveau actuel de l'or intègre un cycle de coupe superficiel, pas un pivot.
Comment l'or performe-t-il quand les rendements réels montent mais que les anticipations d'inflation montent plus vite ?
Historiquement, l'or rallie quand l'inflation d'équilibre accélère plus vite que les rendements nominaux, compressant les taux réels malgré le resserrage de la Fed. Ce régime « surprise inflationniste » a caractérisé les marchés haussiers des années 1970 et 2000, et les breakevens TIPS actuels suggèrent une dynamique similaire.