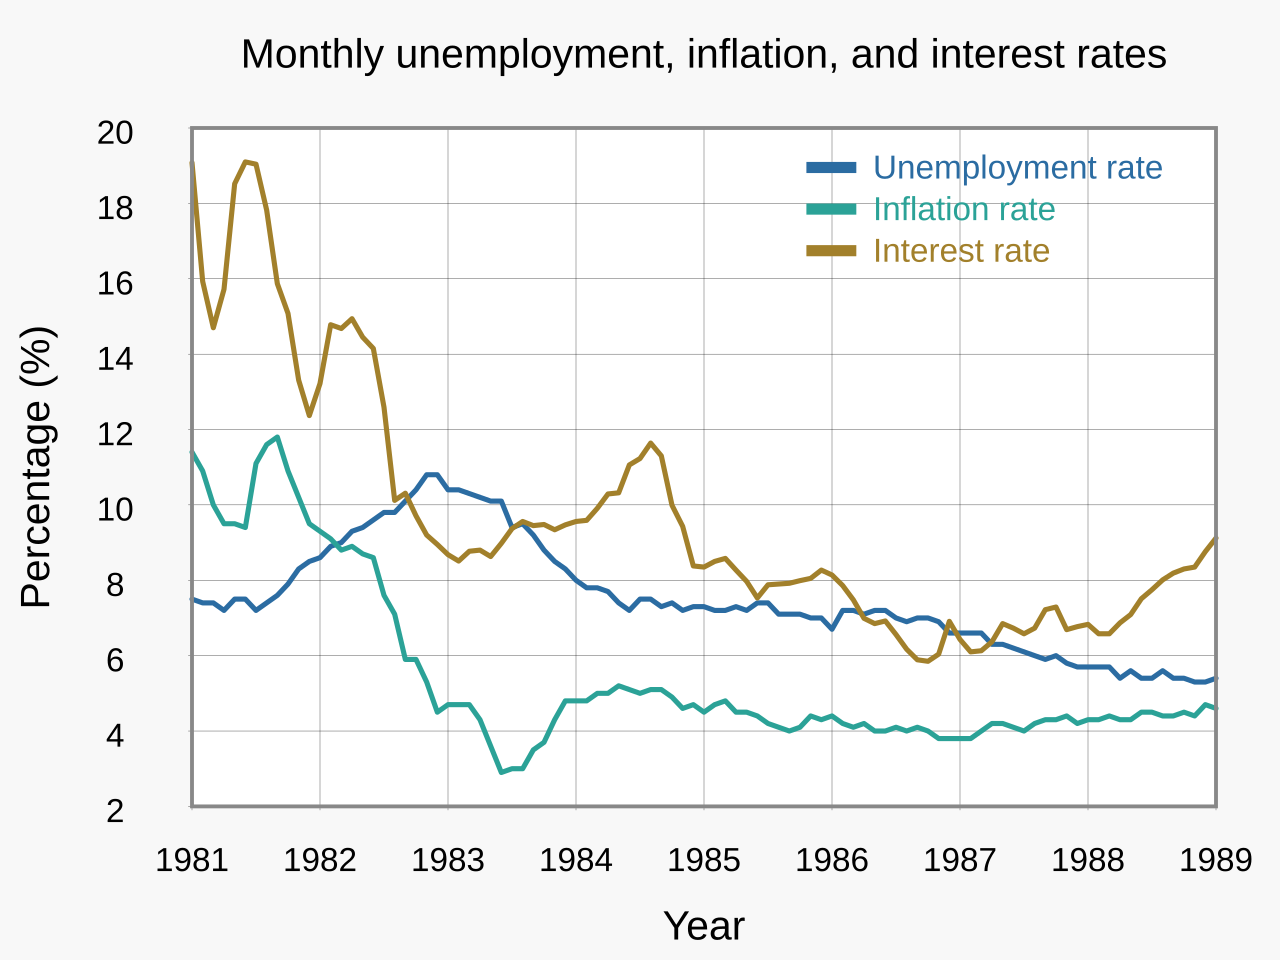
Fed står under press att behålla restriktiv politik efter att inflation i USA accelererade och arbetsmarknaden förblev stark den 27 oktober 2026. Det stärker scenariot med höga räntor längre, vilket pressar räntekänsliga aktier och lyfter terminalräntförväntningar på globala obligationmarknader.
Fed-policyutsikt: Inflationsaccelerering omformar räntabanan
Sammanflödet av klisteriga tryck och arbetsmarknadens hållbarhet skapar ett besvärligt policydilemma: Fed kan inte förklara sig segrande över disinflationen medan arbetslösheten ligger nära historiska lägsta nivåer. Denna dynamik driver terminalräntedebatten uppåt, där swap-marknader omvärderar toppreporäntan mot 5,5 % från 5,25 % innan datan. Transmissionsmekanismen verkar genom tre kanaler: straffare finansiella villkor via högre långräntor, minskat företagsinvesteringar när avkastningskrav stiger, och en starkare dollar som exporterar disinflation till handelspartner men belastar tillväxtmarknaders balansräkningar.
Aktiemarknaderna har ännu inte fullt prissatt detta regimeskifte. tekniksektorns nyliga uppgång prissatte en aggressiv sänkningscykel 2027 som nu verkar för tidig. Värderingsmultipler för tillväxtaktier förblir höga relativt den nya ränterealiteten, vilket signalerar ytterligare kompressionsrisk om Fed signalerar uthållighet vid mötet i december. Samtidigt står europeiska centralbanker inför asymmetrisk press: ECB kan sänka medan Fed håller, vilket utvidgar räntedifferensen och pressar euron.
"Feds reaktionsfunktion har skiftat från 'hur snabbt ska vi sänka' till 'om vi ska höja igen'. Med kärntjänstinflation över 4 % och arbetslösheten under 4 % har bevisbördan vänds – marknaden måste nu motivera varför räntan inte ska stiga ytterligare, inte när den kommer att falla."
Räntebärande positionering speglar denna asymmetri. Tvååriga statsobligationer har presterat bättre än tioåriga, vilket brantar kurvans framre del – ett klassiskt bear-steepening-mönster som historiskt föregår aktienedgångar när det drivs av dovish omvärdering snarare än tillväxtoptimism. Kredittspridningar förblir smala, vilket antyder låga förfalloförväntningar som kan visa sig självmotsägande om höga räntor varar in i 2027 års förfall.
Huvudpunkter för makrofokuserade investerare
- Övervaka kärntjänst-KPI och lönetillväxt för bekräftelse på att inflationsdrivet är strukturellt, inte tillfälligt.
- Beakta december-punkterna för median terminalräntprognoser – en skift över 5,25 % skulle validera tesisen om höga räntor längre.
- Förvänta fortsatt dollarstyrka mot G10-motparter, vilket skapar motvind för multinationella bolags vinster och tillväxtmarknaders skuldtjänst.
- Absäkra durationrisk i portföljer via flytande ränta eller kort duration bias tills inflationstrajektorien synligt förbättras.
Vanliga frågor och svar
Kommer Fed att höja räntan igen 2026?
Nuvarande marknadsprissättning antyder 35 % sannolikhet för en ytterligare 25-basispunktshöjning före årsskiftet, villkorat av november-KPI och lönestatistik. Fed har betonat datadependens, så en accelerering i kärntjänstinflation skulle markant öka chanserna.
Hur påverkar högre-ränta-längre teknologiaktiers värderingar?
Högre terminalräntor pressar överproportionerat långa tillväxtaktier genom att höja diskontöringsräntan på avlägsna kassaflöden. En 50-basispunktsökning av terminalräntantagandet kan komprimera framåtblickande P/E-multipler för mega-cap-teknik med 10–15 % utan någon vinstrevision.