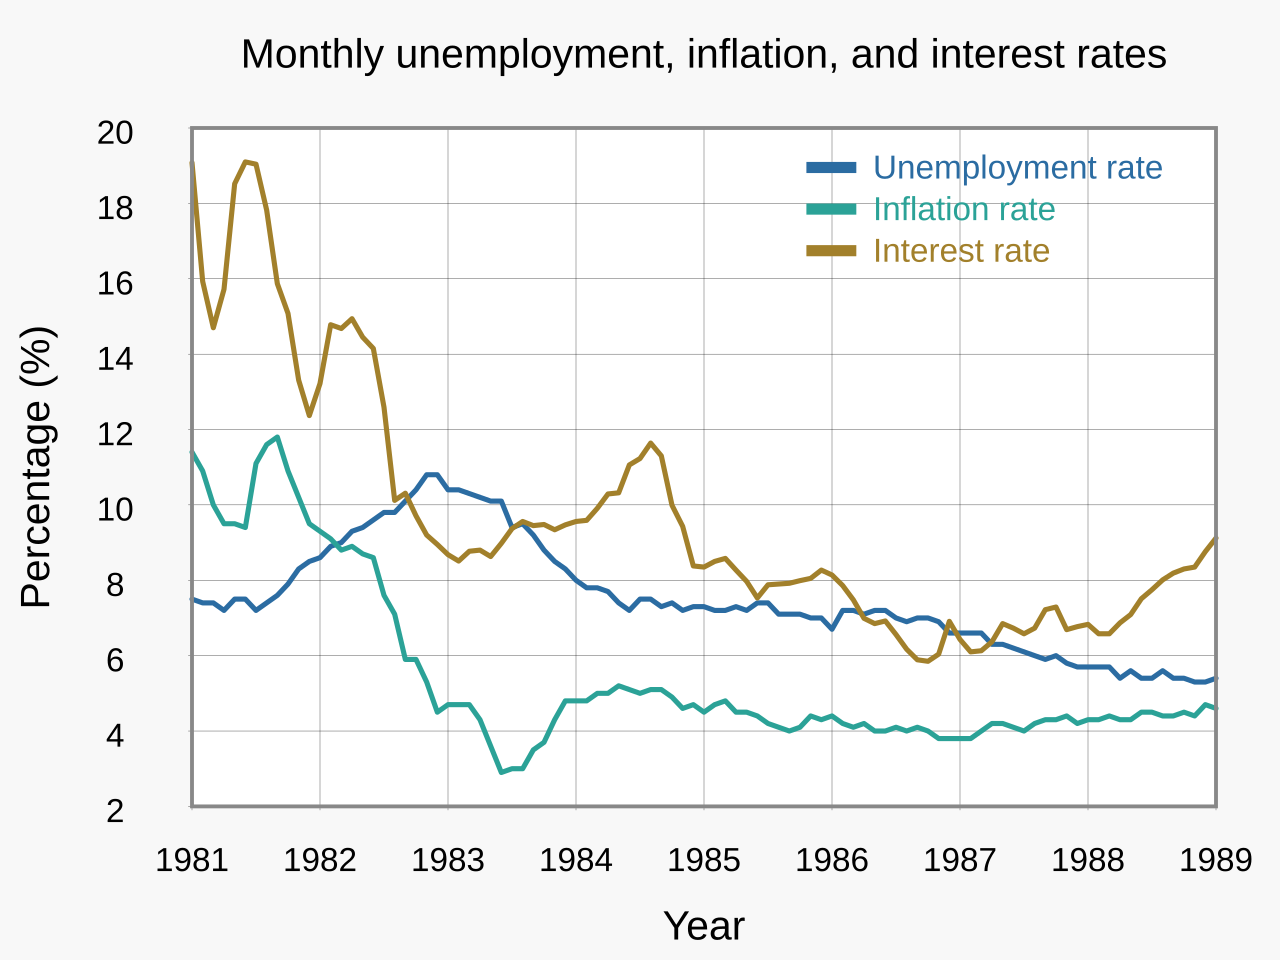
Fed står under fornyet press for å beholde restriktiv politik etter at US-inflasjon viste tegn på ny akselerasjon side om side med et robust arbeidsmarked 27. oktober 2026. Dette styrker higher-for-longer-narrativet som presser rente-sensitive aksjer og løfter terminal rate-forventninger globalt.
Fed-policyutsikt: Inflasjonsakselerasjon omformer rentebanen
Sammenfløten av klistere prispress og arbeidsmarkedsrobusthet skaper et vanskelig policydilemma: Fed kan ikke erklære seier over disinfrasjon mens arbeidsledigheten ligger nær historiske lavnivåer. Denne dynamikken presser terminal rate-debatten oppover, med swap-markeder som repriser topp-renten mot 5,5 % fra 5,25 % før dataene. Overføringsmekanismen virker gjennom tre kanaler: strammere finansielle forhold via høyere langrentet, redusert selskapsinvesteringsvilje da hurdle rates stiger, og en sterkere dollar som eksporterer disinfrasjon til handelspartnere men belaster nye markeders balanser.
Aksjemarkedene har ennå ikke fullt preiset dette regimeskiftet. teknologi-sektorenes nylige rally preiset en aggressiv 2027-senkingssyklus som nå ser for tidlig ut. Verdsettelsesmultiplikatorer for vekstaksjer forblir høye relativt til den nye rentevirkeligheten, noe som antyder videre kompresjonsrisiko hvis Fed signalerer vedvarende politikk på møtet i desember. Samtidig står europeiske sentralbanker overfor asymmetrisk press: ECB kan senke mens Fed holder, utvider rentedifferanser og presser euroen.
"Feds reaksjonsfunksjon har skiftet fra 'hvor raskt å senke' til 'om man skal heve igjen.' Med kjernetjenesteinflasjon over 4 % og arbeidsledigheten under 4 %, har bevisbyrden vendt — markedet må nå retferdiggjøre hvorfor renter ikke bør stige videre, ikke når de vil falle."
Rentepapirposisjonering reflekterer denne asymmetrien. Toårige statsobligasjonsrenter har overpresterte tiårige, skarpener kurvens korte ende — et klassisk bjørn-skarpningsmønster som historisk har foregått aksjenedgang når drevet av dovish reprisering snarere enn vekstoptimisme. Kredittspredninger forblir smale, noe som antyder lave forfallsforventninger som kan vise seg komplisante hvis høyere renter varer inn i 2027-forfall.
Nøkkelpunkter for makro-fokuserte investorer
- Overvåk kjernetjeneste-CPI og lønnsvekst for bekreftelse på at inflasjonsmomentet er strukturelt, ikke transitorisk.
- Følg desember-dot-plottet for median terminal rate-projeksjoner — et skift over 5,25 % ville validere higher-for-longer-tesen.
- Forvent fortsatt dollarstyrke mot G10-venner, som skaper motvind for multinasjonale resultater og nye markedders gjeldstjeneste.
- Sikre duration-risiko i porteføljer via flytende rente-eksponering eller kort-duration-bias til inflasjonsbanen synlig forbedres.
Vanlige spørsmål
Vil Fed heve policyrate igjen i 2026?
Nåværende markedspreising antyder 35 % sannsynlighet for én ekstra 25 basispoengs heving ved årets slutt, avhengig av november-CPI og lønnsdata. Fed har understreket dataavhengighet, så en ny akselerasjon i kjernetjenesteinflasjon ville øke oddsene vesentlig.
Hvordan påvirker higher-for-longer teknologi-aksjeverdier?
Høyere terminal rates presser overproporsjonalt lang-duration vekstaksjer ved å heve diskonteringsraten anvendt på fjerne kontantstrømmer. En 50 basispoengs økning i terminal rate-antakelsen kan komprimere fremoverrettede P/E-multiplikatorer på mega-cap teknologi med 10-15 % uten noen resultatrevisjon.