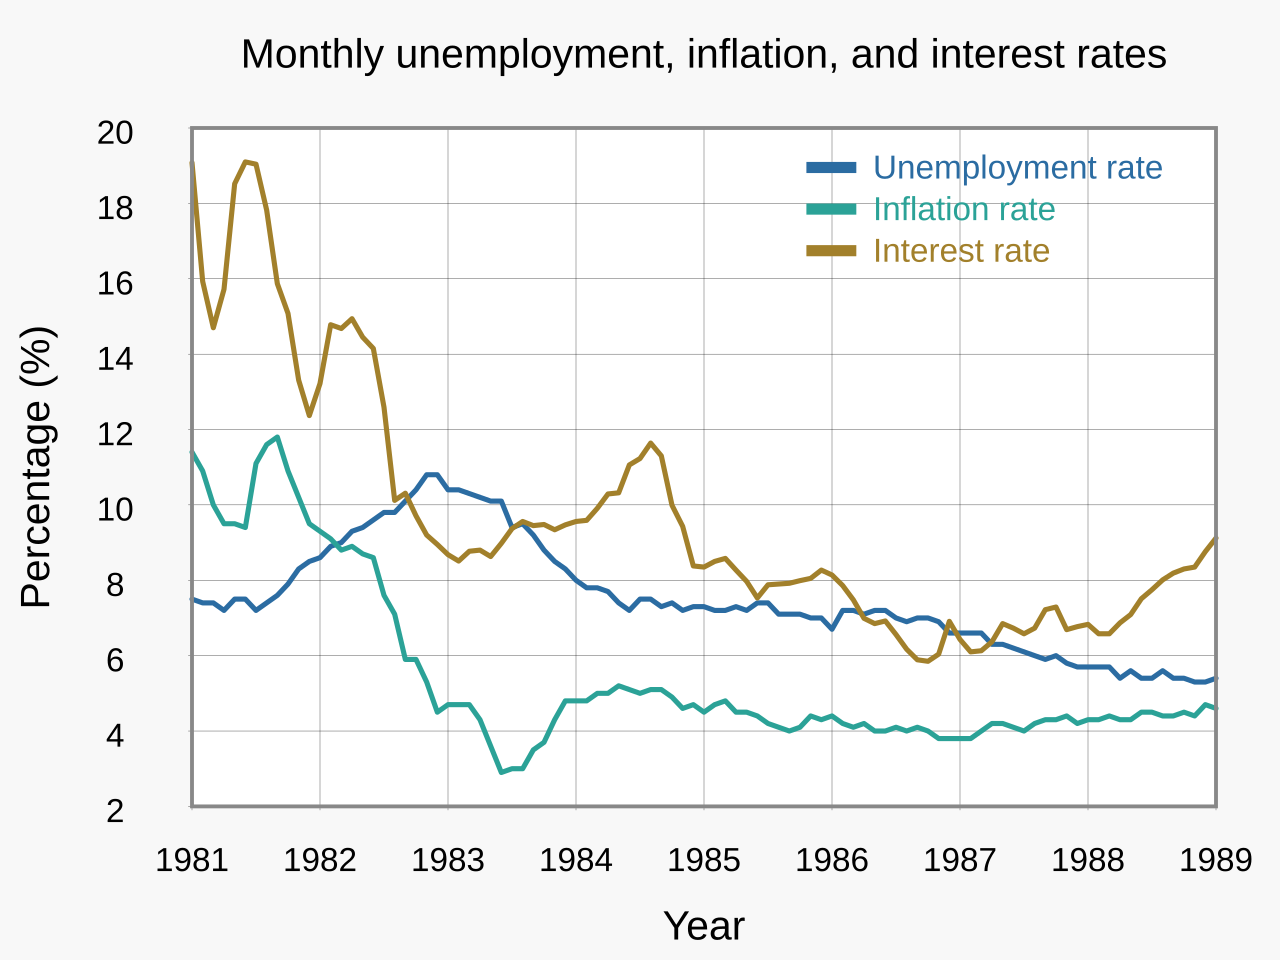
O Federal Reserve enfrenta pressão renovada para manter política restritiva após a inflação dar sinais de reaceleração junto a um mercado de trabalho resiliente em 27 de outubro de 2026, fortalecendo a narrativa de juros altos por mais tempo que pesa em ações sensíveis a juros e eleva expectativas de taxa terminal nos títulos globais.
Perspectiva do Fed: Reaceleração da Inflação Redesenha Trajetória dos Juros
A convergência de pressões de preços persistentes e durabilidade do mercado de trabalho cria um dilema político vexatório: o Fed não pode declarar vitória na desinflação enquanto o desemprego permanece próximo de mínimas históricas. Essa dinâmica empurra o debate da taxa terminal para cima, com swaps de mercado repricing do pico dos fed funds para 5,5% ante 5,25% antes dos dados. O mecanismo de transmissão opera por três canais: condições financeiras mais apertadas via yields de longo prazo mais altos, apetite corporativo por investimento reduzido com taxas de hurdle em alta, e dólar mais forte que exporta desinflação a parceiros comerciais mas tensiona balanços de mercados emergentes.
Mercados acionários ainda não precificaram totalmente essa mudança de regime. O rali recente do setor tech precificou um ciclo de afrouxamento agressivo em 2027 que agora parece prematuro. Múltiplos de valuation de ações de crescimento permanecem elevados frente à nova realidade de juros, sugerendo risco de compressão adicional se o Fed sinalizar persistência na reunião de dezembro. Enquanto isso, bancos centrais europeus enfrentam pressão assimétrica: o BCE pode cortar enquanto o Fed mantém, ampliando diferenciais de juros e pressionando o euro.
"A função de reação do Fed mudou de 'quão rápido cortar' para 'se deve subir de novo'. Com inflação de serviços núcleo acima de 4% e taxa de desemprego abaixo de 4%, o ônus da prova inverteu — o mercado deve agora justificar por que os juros não deveriam subir mais, não quando cairão."
Posicionamento em renda fixa reflete essa assimetria. Yields de Treasuries de 2 anos superaram os de 10 anos, steepening a ponta curta da curva — um padrão clássico de bear steepening que historicamente precede drawdowns em ações quando impulsionado por repricing hawkish em vez de otimismo com crescimento. Spreads de crédito permanecem comprimidos, implicando expectativas baixas de default que podem se mostrar complacentes se juros altos persistirem nos vencimentos de 2027.
Principais Conclusões para Investidores Focados em Macro
- Monitore CPI de serviços núcleo e crescimento salarial para confirmar que o momento inflacionário é estrutural, não transitório.
- Observe o dot plot de dezembro para projeções medianas da taxa terminal — uma mudança acima de 5,25% validaria a tese de juros altos por mais tempo.
- Espere força contínua do dólar contra pares do G10, criando ventos contrários para lucros de multinacionais e serviço da dívida de mercados emergentes.
- Proteja risco de duration em carteiras via exposição a taxa flutuante ou viés de curta duração até a trajetória da inflação melhorar visivelmente.
Perguntas Frequentes
O Federal Reserve Vai Subir os Juros Novamente em 2026?
O pricing atual de mercado implica probabilidade de 35% de mais um aumento de 25 pontos-base até o fim do ano, condicionado aos dados de CPI e payrolls de novembro. O Fed enfatizou dependência de dados, então uma reaceleração na inflação de serviços núcleo aumentaria essas chances materialmente.
Como Juros Altos por Mais Tempo Impactam Valuation de Ações de Tecnologia?
Taxas terminais mais altas pressionam desproporcionalmente ações de crescimento de longa duration ao elevar a taxa de desconto aplicada a fluxos de caixa distantes. Um aumento de 50 pontos-base na taxa terminal assumida pode comprimir múltiplos P/E forward de mega-cap tech em 10-15% sem nenhuma revisão de lucros.