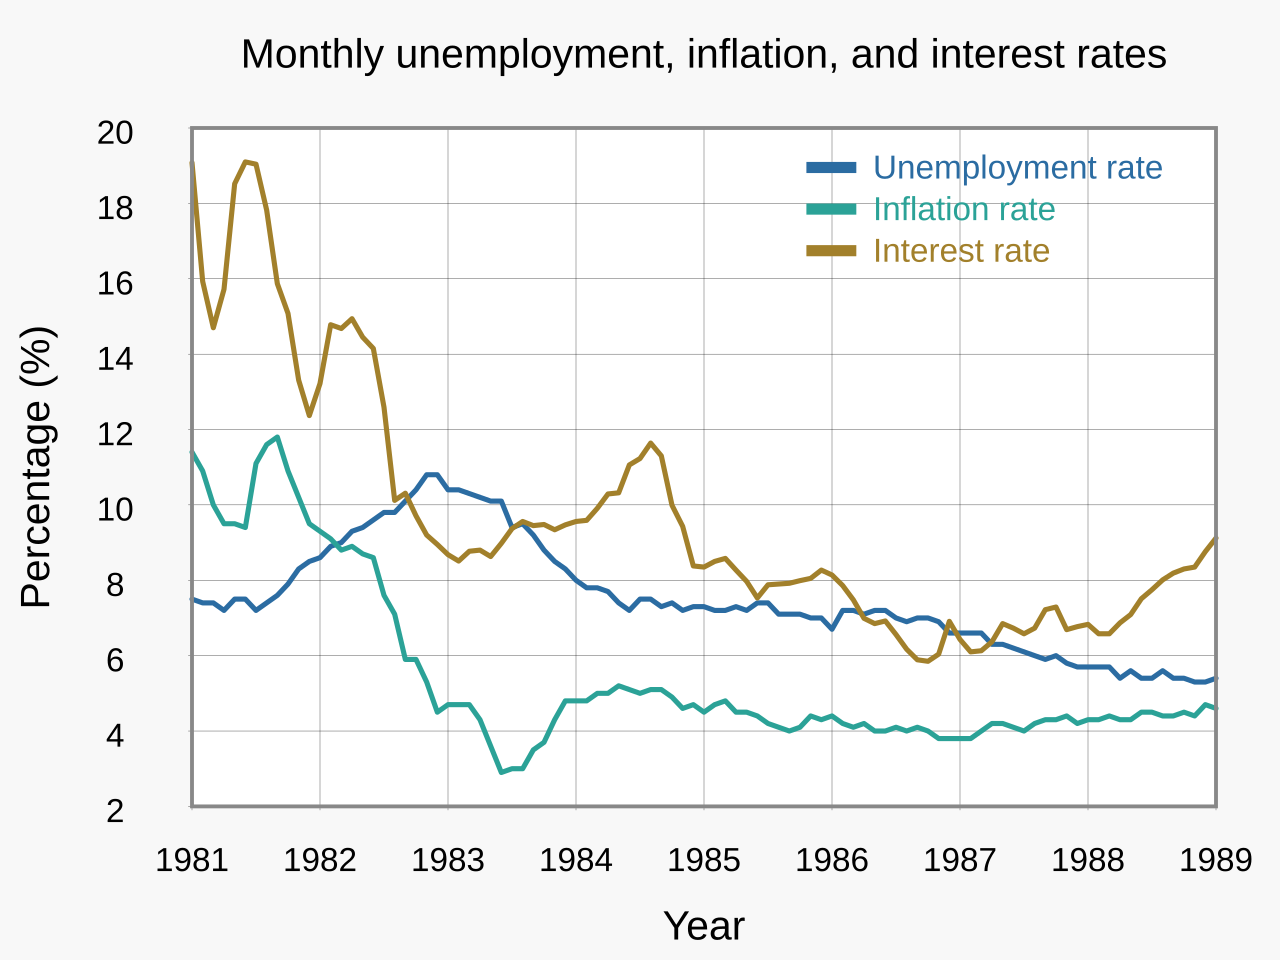
La Reserva Federal afronta nueva presión para sostener su política restrictiva tras mostrar la inflación signos de repunte junto a un mercado laboral robusto el 27 de octubre de 2026, reforzando el escenario de tipos altos prolongados que penaliza a acciones sensibles a tasas y eleva expectativas de tasa terminal en bonos globales.
Perspectiva de la Fed: repunte inflacionista redibuja la senda de tipos
La convergencia de presiones de precios persistentes y durabilidad del mercado laboral crea un dilema político complejo: la Fed no puede cantar victoria en la desinflación mientras el desempleo permanece cerca de mínimos históricos. Esta dinámica impulsa el debate sobre la tasa terminal al alza, con los swaps revaluando el pico de los fondos federales hacia 5.5% desde 5.25% previo a los datos. El mecanismo de transmisión opera por tres canales: condiciones financieras más estrictas vía rendimientos a largo plazo mayores, menor apetito de inversión corporativa al subir tasas de corte, y un dólar más fuerte que exporta desinflación a socios comerciales pero tensiona balances de mercados emergentes.
Los mercados de renta variable aún no descuentan plenamente este cambio de régimen. El rally tecnológico reciente descontaba un ciclo de recortes agresivo en 2027 que ahora parece prematuro. Los múltiplos de valoración de valores de crecimiento siguen elevados frente a la nueva realidad de tipos, sugiriendo riesgo de mayor compresión si la Fed señala persistencia en la reunión de diciembre. Mientras tanto, los bancos centrales europeos enfrentan presión asimétrica: el BCE podría recortar mientras la Fed mantiene, ampliando diferenciales de tipos y presionando al euro.
"La función de reacción de la Fed ha virado de 'qué tan rápido recortar' a 'si volver a subir'. Con inflación de servicios subyacente sobre 4% y desempleo bajo 4%, la carga de la prueba se invierte: el mercado debe justificar por qué no deben subir más los tipos, no cuándo bajarán."
El posicionamiento en renta fija refleja esta asimetría. Los rendimientos del Tesoro a dos años han superado a los de diez, empinando el tramo corto de la curva — un patrón clásico de bear steepening que históricamente precede caídas en renta variable cuando está impulsado por revaluación restrictiva y no por optimismo de crecimiento. Los diferenciales de crédito permanecen estrechos, implicando expectativas de impago bajas que podrían resultar complacientes si los tipos altos persisten hasta vencimientos 2027.
Puntos clave para inversores macro
- Vigilar IPC de servicios subyacente y crecimiento salarial para confirmar que el impulso inflacionista es estructural, no transitorio.
- Seguir el diagrama de puntos de diciembre para proyecciones medias de tasa terminal — un desplazamiento sobre 5.25% validaría la tesis de tipos altos prolongados.
- Anticipar fortaleza continuada del dólar frente a pares G10, creando vientos en contra para resultados de multinacionales y servicio de deuda de emergentes.
- Cubrir riesgo de duración en carteras vía exposición a tasa flotante o sesgo de corta duración hasta que la trayectoria inflacionista mejore visiblemente.
Preguntas frecuentes
¿Volverá a subir la Fed los tipos de interés en 2026?
El precio actual de mercado implica una probabilidad del 35% de una subida adicional de 25 puntos básicos para fin de año, condicionada a datos de IPC y nóminas de noviembre. La Fed ha enfatizado su dependencia de datos, por lo que un repunte en la inflación de servicios subyacente aumentaría materialmente esas opciones.
¿Cómo afecta el escenario de tipos altos prolongados a la valoración tecnológica?
Las tasas terminales más altas penalizan desproporcionadamente a valores de crecimiento de larga duración al elevar la tasa de descuento aplicada a flujos de caja lejanos. Un aumento de 50 puntos básicos en la asunción de tasa terminal puede comprimir múltiplos P/E forward de mega-cap tecnológicas en 10-15% sin ninguna revisión de beneficios.