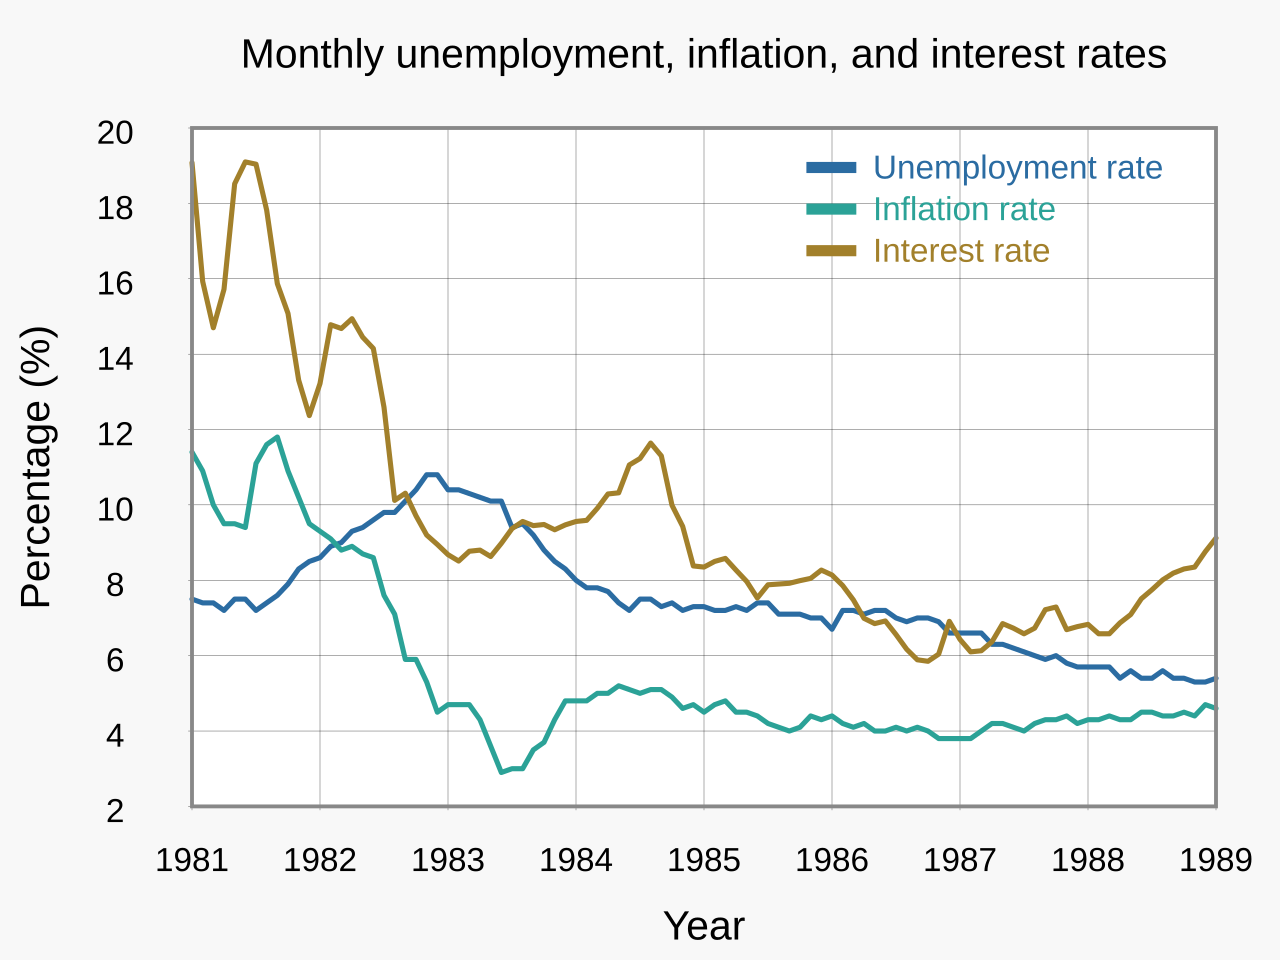
Die US-Notenbank steht am 27. Oktober 2026 unter Druck, die restriktive Geldpolitik beizubehalten, da die Inflation wieder anzieht und der Arbeitsmarkt robust bleibt. Das stärkt das Higher-for-Longer-Szenario, belastet zinsensitive Aktien und hebt die Terminal-Rate-Erwartungen an den globalen Anleihenmärkten an.
Fed-Zinsausblick: Wiedererstarkende Inflation verändert Leitzinspfad
Das Zusammentreffen von hartnäckigen Preisdruck und Arbeitsmarktstabilität schafft ein Policy-Dilemma: Die Fed kann den Sieg über die Desinflation nicht verkünden, solange die Arbeitslosigkeit nahe historischer Tiefs verharrt. Diese Dynamik treibt die Terminal-Rate-Debatte nach oben; Swap-Märkte preisen den Peak-Funds-Rate auf 5,5 % von zuvor 5,25 %. Der Transmissionsmechanismus wirkt über drei Kanäle: straffere Finanzbedingungen durch höhere Langfristrenditen, gedämpfte Investitionsneigung der Unternehmen bei steigenden Hurdle-Rates und ein stärkerer Dollar, der Desinflation in Partnerländer exportiert, aber Emerging-Market-Bilanzen belastet.
Aktienmärkte haben diesen Regimewechsel noch nicht voll eingepreist. Die Tech-Sektor-Rallye setzte auf einen aggressiven Lockerungszyklus 2027, der nun verfrüht wirkt. Bewertungsmultiplikatoren von Wachstumsaktien bleiben gegenüber der neuen Zinsrealität erhöht, was weiteres Kompressionsrisiko birgt, sollte die Fed auf der Dezember-Sitzung Persistenz signalisieren. Gleichzeitig stehen Europäische Notenbanken unter asymmetrischem Druck: Die EZB könnte senken, während die Fed hält, was Zinsdifferenzen ausweitet und den Euro belastet.
"Die Reaktionsfunktion der Fed hat sich von 'wie schnell senken' zu 'ob wieder anheben' verschoben. Bei Kern-Dienstleistungsinflation über 4 % und Arbeitslosenquote unter 4 % hat sich die Beweislast umgekehrt – der Markt muss nun rechtfertigen, warum die Zinsen nicht weiter steigen sollten, nicht wann sie fallen."
Die Positionierung am Rentenmarkt spiegelt diese Asymmetrie wider. Zweijährige US-Treasury-Renditen haben Zehnjährige outperformed, was die Kurve am vorderen Ende steilt – ein klassisches Bear-Steepening-Muster, das historisch oft Aktienkorrekturen vorausging, wenn es durch hawkishes Repricing statt Wachstumsoptimismus getrieben war. Credit-Spreads bleiben eng, was niedrige Ausfallerwartungen impliziert, die sich als komplizent erweisen könnten, falls höhere Zinsen bis in die 2027-Fälligkeiten hinein anhalten.
Kernaussagen für makroorientierte Anleger
- Beobachten Sie Kern-Dienstleistungs-CPI und Lohnwachstum als Bestätigung, dass der Inflationsimpuls strukturell und nicht transitorisch ist.
- Achten Sie auf den Dezember-Dot-Plot für mediane Terminal-Rate-Projektionen – ein Anstieg über 5,25 % würde die Higher-for-Longer-These validieren.
- Erwarten Sie anhaltende Dollar-Stärke gegenüber G10-Währungen, was Gegenwind für multinationalen Gewinn und Emerging-Market-Debt-Service schafft.
- Absichern Sie Duration-Risiko im Portfolio über Floating-Rate-Exposure oder Short-Duration-Bias, bis sich die Inflationstrajektorie sichtbar verbessert.
Häufige Fragen zur Fed-Zinspolitik
Hebt die Fed 2026 nochmals den Leitzins an?
Aktuelles Market-Pricing impliziert eine 35%-Wahrscheinlichkeit für eine zusätzliche 25-Basispunkte-Anhebung bis Jahresende, abhängig von November-CPI und Payrolls-Daten. Die Fed betont Datenabhängigkeit; eine erneute Beschleunigung der Kern-Dienstleistungsinflation würde diese Chancen signifikant erhöhen.
Wie beeinflusst Higher-for-Longer die Bewertung von Tech-Aktien?
Höhere Terminal-Rates belasten Long-Duration-Wachstumsaktien überproportional, indem sie den Diskontierungszinssatz für ferne Cashflows erhöhen. Ein 50-Basispunkte-Anstieg der Terminal-Rate-Annahme kann Forward-KGV von Mega-Cap-Tech um 10-15 % komprimieren, ohne jede Gewinnrevision.