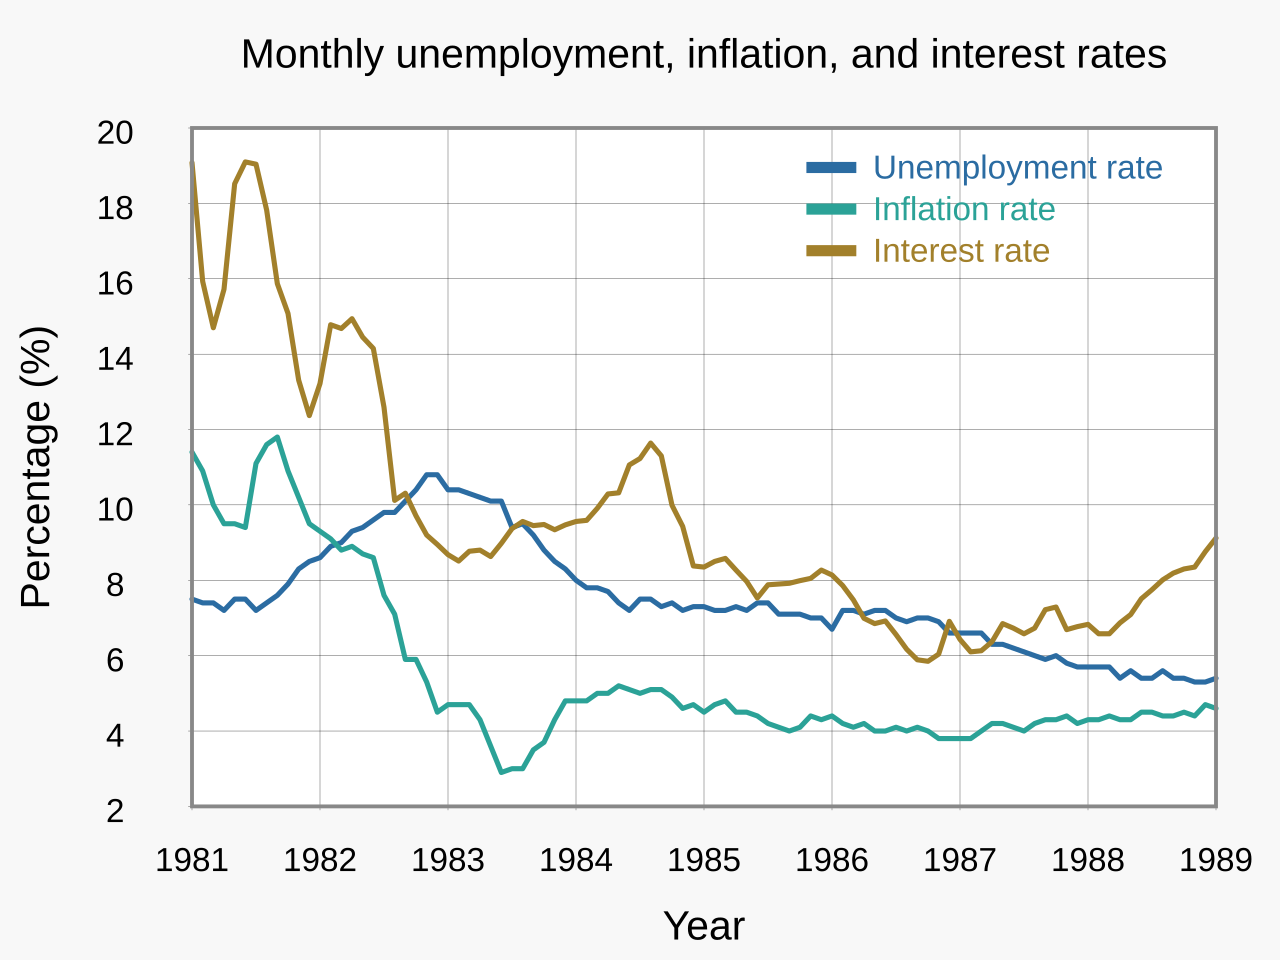
De Federal Reserve komt onder druk restrictief beleid te handhaven na inflatieherstel en een veerkrachtige arbeidsmarkt op 27 oktober 2026, wat het higher-for-longer-verhaal versterkt dat rentegevoelige aandelen belast en terminal rate-verwachtingen opwaarts duwt in wereldwijde obligatiemarkten.
Fed-renteuitzicht: inflatieopwinding herschikt rente traject
De convergentie van kleverige prijsdruk en duurzame arbeidsmarkt creëert een lastig beleidsdilemma: de Fed kan geen overwinning claimen op disinflatie terwijl werkloosheid nabij historische dieptes blijft. Deze dynamiek duwt de terminal rate-discussie omhoog, met swapsmarkten die de piekfondsrente herprijsen naar 5,5% vanaf 5,25% voor de data. Het transmissiemechanisme werkt via drie kanalen: strakkere financiële condities via hogere lange rendementen, verminderde bedrijfsinvesteringslust naarmate hurdle rates stijgen, en een sterkere dollar die disinflatie exporteert naar handelspartners maar emerging market-balansen onder druk zet.
Aandelenmarkten hebben dit regimeshift nog niet volledig geprijsd. De tech-sector rally had een agressieve 2027-verlagingscyclus ingespeld die nu te vroeg lijkt. Valuatiemultiples voor groeiaandelen blijven verhoogd ten opzichte van de nieuwe rente-realiteit, wat verdere compressierisico suggereert als de Fed persistentie signaleert bij de decembervergadering. Ondertussen staan Europese centrale banken voor asymmetrische druk: de ECB kan verlagen terwijl de Fed houdt, wat rentedifferentieel verruimt en de euro onder druk zet.
"De reactiefunctie van de Fed is verschoven van 'hoe snel verlagen' naar 'of er opnieuw verhoogd moet worden'. Met kernservicesinflatie boven 4% en werkloosheid onder 4% is de bewijslast omgekeerd — de markt moet nu rechtvaardigen waarom rates niet verder zouden stijgen, niet wanneer ze zullen dalen."
Vaste inkomen positionering weerspiegelt deze asymmetrie. Tweejaar staatsobligatierendementen hebben tienjarigen outperformd, wat de voorste helling van de curve verstrekt — een klassiek bear-steepening patroon dat historisch voorafgaat aan aandelentrekkingen wanneer gedreven door havish herpricing in plaats van groeioptimisme. Credit spreads blijven smal, wat lage defaultverwachtingen impliceert die complacent kunnen blijken als hogere rates persisteren in 2027-vervaldatums.
Kernpunten voor macro-beleggers
- Monitor kernservices CPI en loongroei voor bevestiging dat inflatiemomentum structureel is, niet tijdelijk.
- Volg de december dot plot voor mediaan terminal rate-projecties — een verschuiving boven 5,25% valideert de higher-for-longer-thesis.
- Verwacht voortgezette dollarsterkte tegenover G10-peers, wat tegenwind creëert voor multinationale winsten en emerging market schulddienst.
- Dek durationrisico in portefeuilles via drijvende-rente-exposure of short-duration bias totdat de inflatietraject zichtbaar verbetert.
Veelgestelde vragen
Verhoogt de Federal Reserve de rente nogmaals in 2026?
Huidige marktprijzing impliceert 35% kans op één extra 25 basispunten verlaging voor jaar-einde, afhankelijk van november CPI en loondata. De Fed benadrukt datagevoeligheid, dus een herstelde kernservicesinflatie zou die kansen materiaal verhogen.
Hoe beïnvloedt higher-for-longer technologiestock valuaties?
Hogere terminal rates drukken disproportioneel op lange-duur groeiaandelen door de disconteringsvoet voor verre cashflows te verhogen. Een 50 basispunten stijging in de terminal rate-veronderstelling kan forward P/E-multiples van mega-cap tech met 10-15% comprimeren zonder winstrevisie.