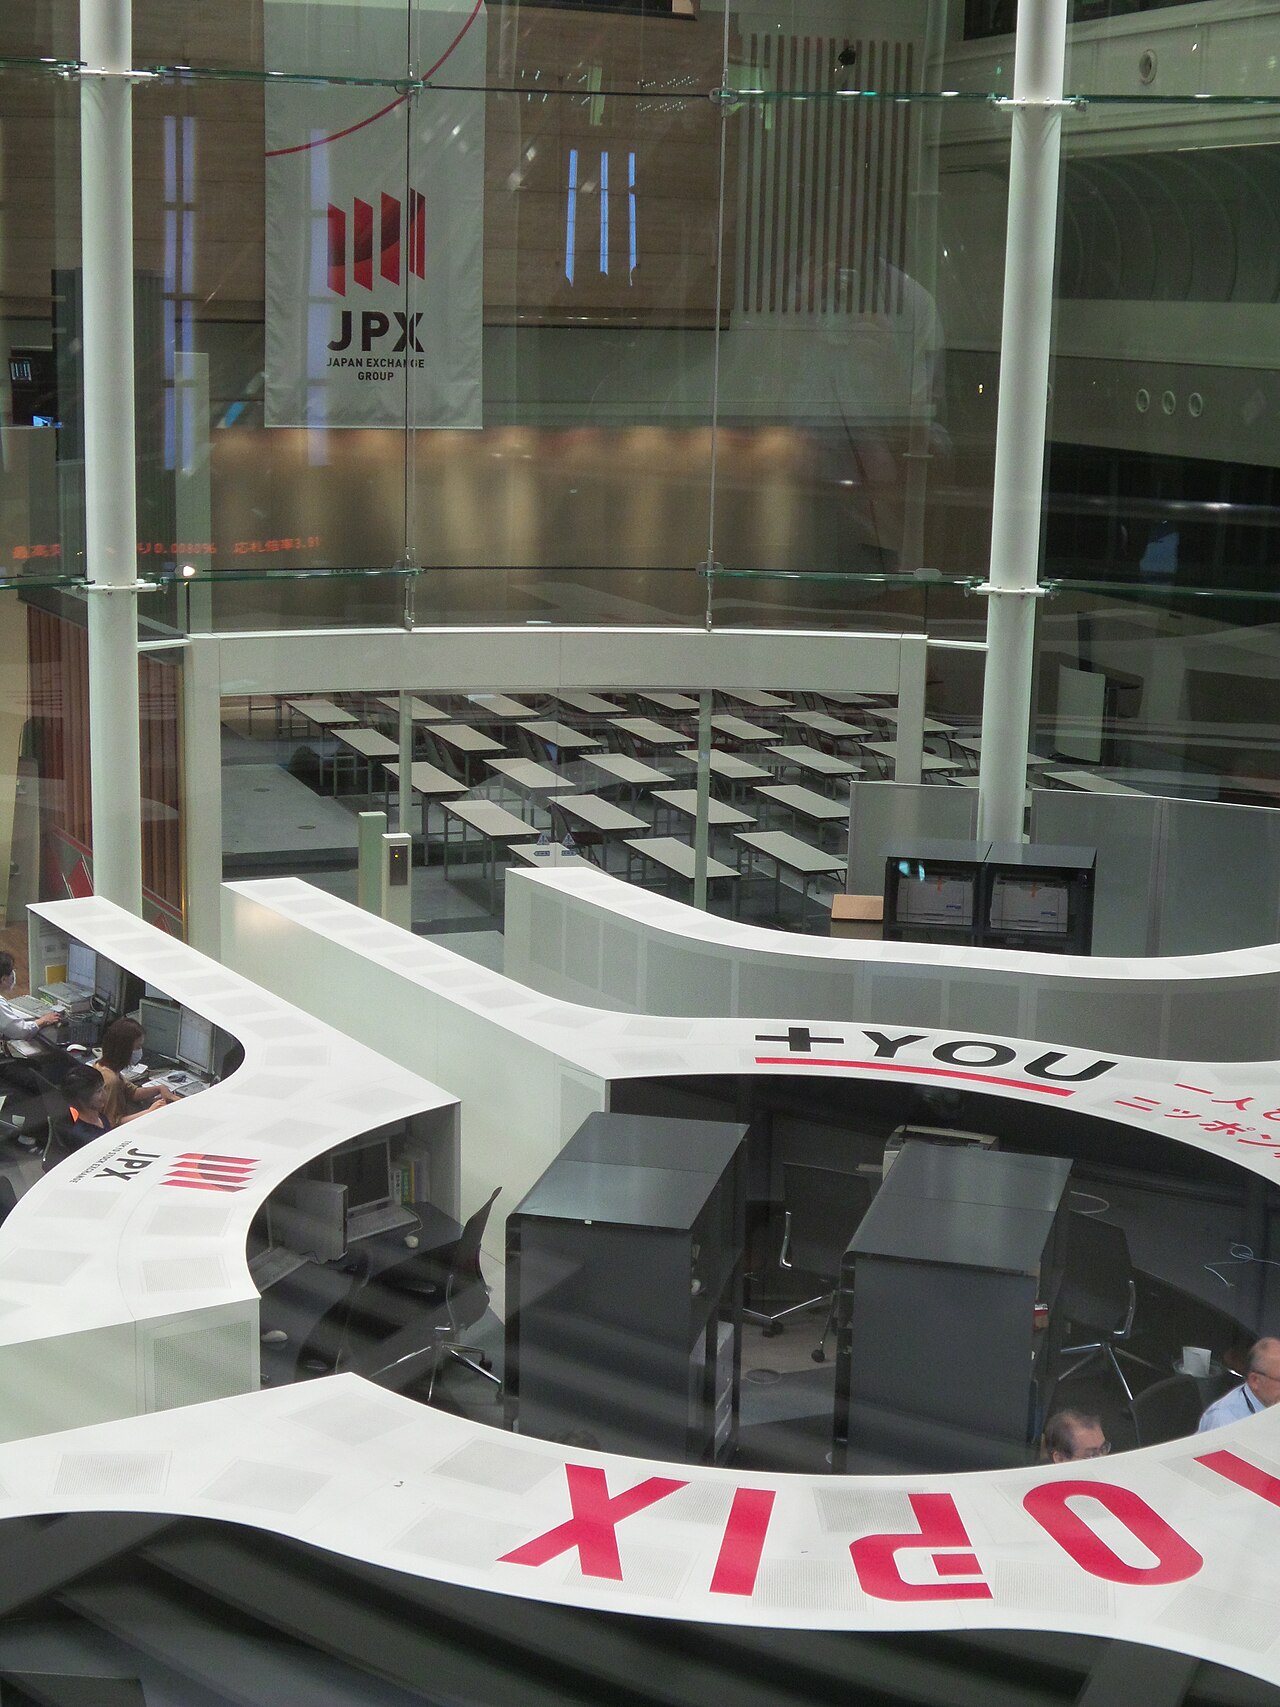
Le 30 octobre, la Banque du Japon a surpris en accélérant son programme de cession d'ETF, pourtant le Topix a fait preuve de résilience, les investisseurs pariant sur une liquidité suffisante pour absorber l'offre additionnelle sans déstabiliser les valorisations.
Impact sur les marchés et canaux de transmission
Le mécanisme de transmission opère via trois canaux principaux. Premièrement, la baisse de la demande de la BoJ comprime la prime de risque actions en contraignant les investisseurs sensibles au prix à assumer l'autorité de fixation marginale, une dynamique qui augmente généralement la volatilité mais améliore l'efficience d'allocation. Deuxièmement, les ventes coïncident avec la sortie progressive de la BoJ du contrôle de la courbe des taux, créant une double impulsion de resserrement où la hausse des rendements des JGB concurrence le capital institutionnel national autrefois orienté vers les actions. Troisièmement, le rythme des cessions influence les flux de portefeuille étrangers ; les investisseurs non-résidents, qui représentent plus de 60 % des volumes sur le Topix, interprètent une absorption ordonnée comme une validation de la renaissance de la gouvernance d'entreprise japonaise, débloquant potentiellement de nouvelles allocations stratégiques.
La capacité du marché à digérer les ventes accélérées de la BoJ sans vide de liquidité confirme que la découverte des prix est passée d'une dépendance à la politique à une orientation fondamentaux, un seuil franchi seulement quand les rendements de rachat dépassent le coût des fonds propres.
La dispersion sectorielle révèle des gagnants nuancés : les financières profitent du pentement de la courbe des taux, tandis que les valeurs à haut dividende attirent une rotation axée sur le revenu. À l'inverse, les secteurs orientés croissance avec de fortes concentrations de propriété de la BoJ font face à un risque de surplomb transitoire jusqu'à ce que le rééquilibrage passif des indices absorbe l'expansion du flottant.
Points clés pour les investisseurs
- Surveiller : la divulgation hebdomadaire des achats/ventes d'ETF de la BoJ pour tout écart par rapport au calendrier accéléré, notamment toute suspension déclenchée par une volatilité du Topix dépassant 20 %.
- Anticiper : une réévaluation des primes de risque actions japonaises vers les moyennes des marchés développés à mesure que le put de politique expire, compressant la décote de valorisation face au S&P 500.
- Évaluer : l'exposition du portefeuille aux composants d'ETF lourds en BoJ (ex. 1321, 1579) pour le risque d'erreur de suivi lors des reconstitutions trimestrielles des indices.
- Examiner : l'augmentation de l'allocation aux stratégies axées sur le retour actionnarial, les rachats d'entreprises dépassant désormais les ventes nettes de la BoJ d'une marge de 3 pour 1, devenant l'acheteur marginal principal.
Questions fréquentes
Pourquoi les actions japonaises ont-elles progressé malgré les ventes accrues d'ETF par la BoJ ?
Les investisseurs ont interprété les ventes accélérées comme un vote de confiance dans la profondeur du marché, signalant que la BoJ estime que la demande privée — portée par les rachats d'entreprises, la réallocation des fonds de pension et les flux étrangers — peut absorber l'offre sans soutien politique, éliminant un surplomb structurel de longue date.
Quelle est la taille des avoirs ETF de la BoJ par rapport au marché ?
En octobre 2026, la BoJ détient environ 37 000 milliards JPY en ETF, soit près de 8 % de la capitalisation boursière japonaise totale, ce qui en fait le premier actionnaire unique dans plus de 40 % des composants du Nikkei 225, bien que les ventes nettes annuelles représentent désormais moins de 0,5 % du volume quotidien moyen.