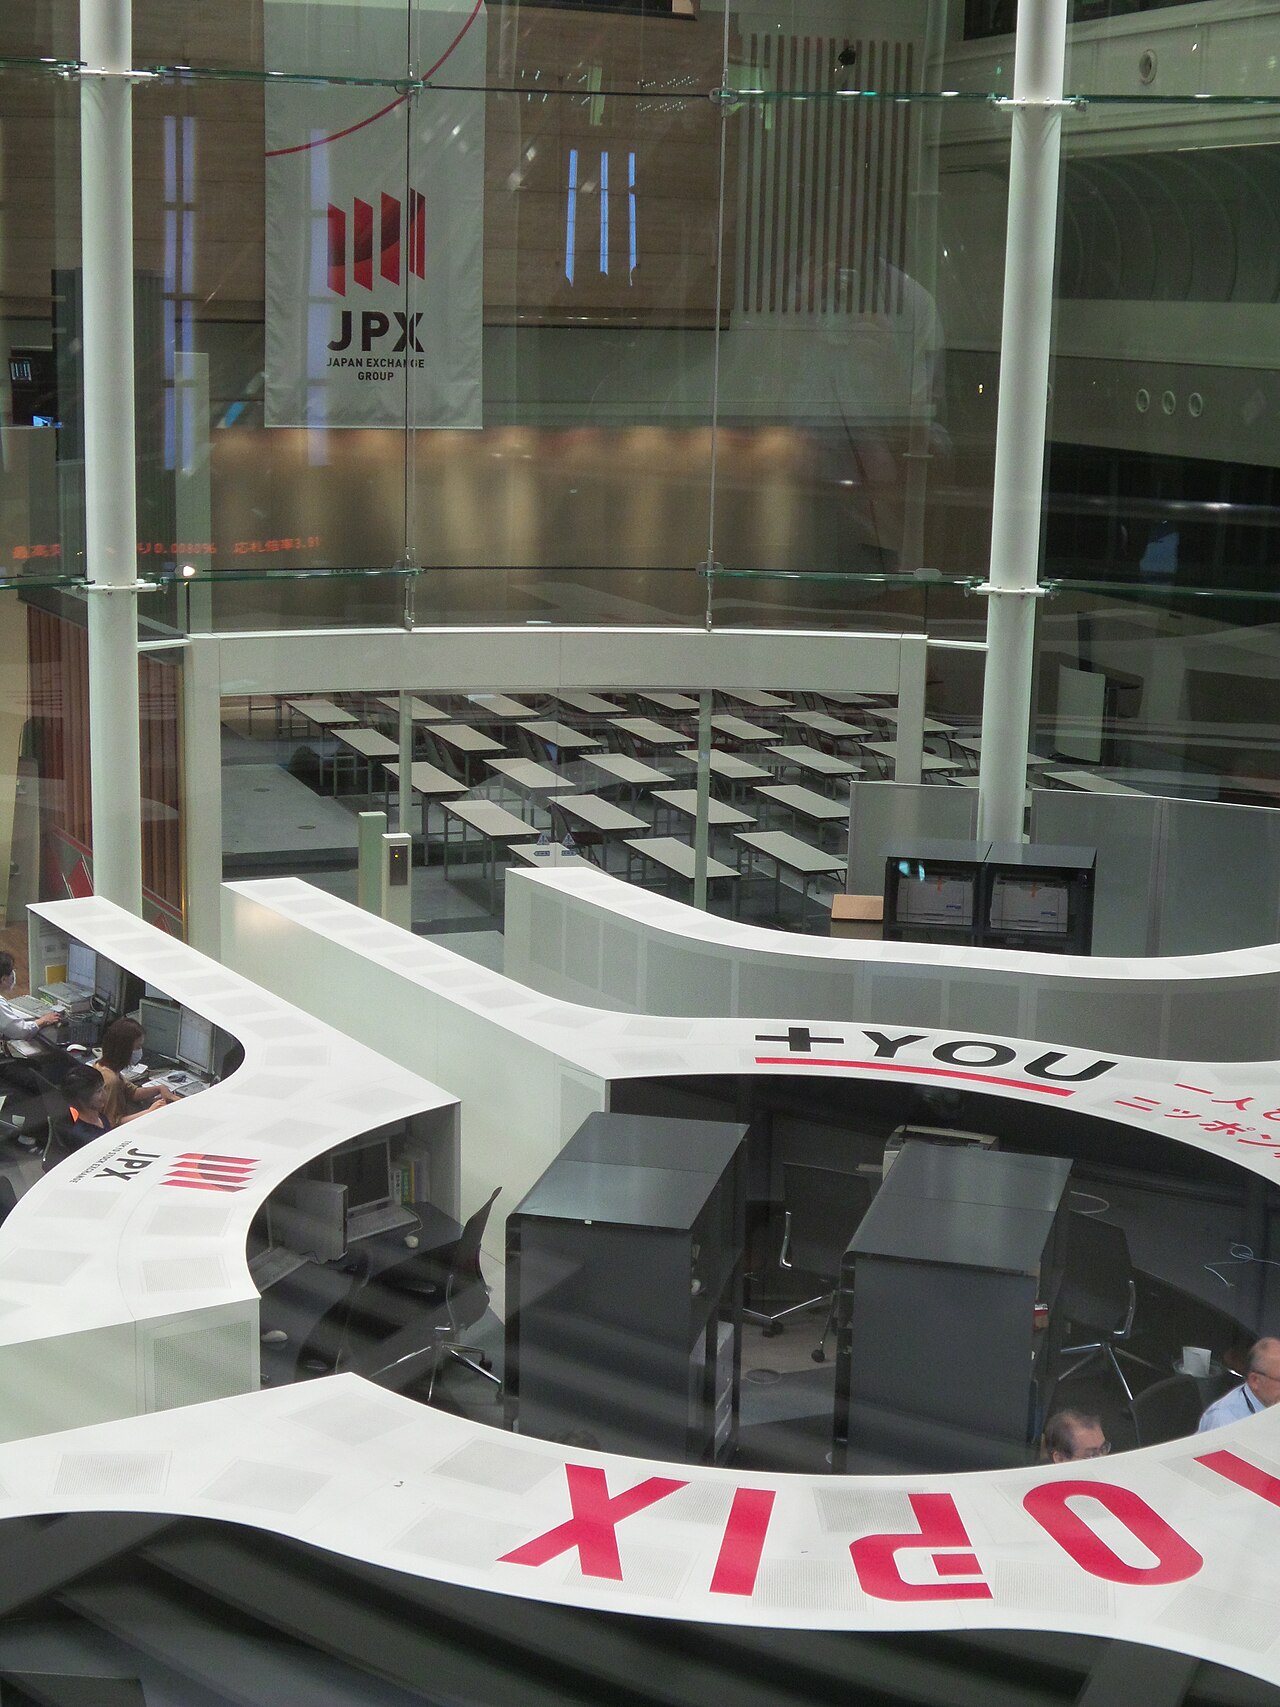
Em 30 de outubro, o Banco do Japão surpreendeu ao acelerar o programa de desinvestimento em ETFs, mas o índice Topix mostrou resiliência, com investidores apostando que a liquidez profunda do mercado absorverá a oferta adicional sem desestabilizar as valuations.
A decisão do banco central de apressar o desmonte de sua carteira de ¥37 trilhões em ETFs marca uma transição pivotal do estímulo da era de crise para a normalização do balanço. Historicamente, o BOJ emergiu como o comprador marginal dominante de ações japonesas após o lançamento do easing quantitativo e qualitativo em 2013, acumulando posições equivalentes a cerca de 8% da capitalização doméstica. Este movimento mais recente sinaliza a confiança dos formuladores de que reformas de governança corporativa, robusta atividade de recompras e ingresso de estrangeiros aprofundaram a base compradora o suficiente para compensar a retirada do maior participante individual. A reação contida do mercado contrasta fortemente com os temores de taper tantrum de 2021, sugerindo uma mudança estrutural na mecânica de formação de preços.
Impacto no Mercado e Canais de Transmissão
O mecanismo de transmissão opera por três canais principais. Primeiro, a menor demanda do BOJ comprime o prêmio de risco de ações ao forçar investidores sensíveis a preço a assumirem a autoridade precificadora marginal, dinâmica que costuma elevar a volatilidade, mas melhora a eficiência alocativa. Segundo, as vendas coincidem com a saída gradual do BOJ do controle da curva de juros, criando um duplo impulso de aperto onde juros crescentes dos JGBs competem por capital institucional doméstico antes direcionado a ações. Terceiro, o ritmo do desinvestimento influencia fluxos de portfólio estrangeiros; investidores externos, que respondem por mais de 60% do volume do Topix, leem a absorção ordenada como validação do renascimento da governança corporativa japonesa, podendo destravar alocações estratégicas adicionais.
A capacidade do mercado de digerir as vendas aceleradas do BOJ sem vácuo de liquidez confirma que a formação de preços migrou de dependente de política para baseada em fundamentos, limiar cruzado apenas quando o yield de recompras supera o custo de capital próprio.
A dispersão setorial revela vencedores matizados: financeiras se beneficiam do steepening da curva de juros, enquanto nomes de value com alto dividendo atraem rotação focada em renda. Por outro lado, setores growth com alta concentração de posse do BOJ enfrentam risco transitório de overhang até que o rebalanceamento passivo de índices absorva a expansão do free float.
Principais Conclusões para Investidores
- Monitore: A divulgação semanal de compras/vendas de ETFs do BOJ para desvios do cronograma acelerado, especialmente qualquer suspensão acionada por volatilidade do Topix acima de 20%.
- Espere: Um re-rating dos prêmios de risco de ações japonesas em direção às médias de mercados desenvolvidos conforme o put de política expira, comprimindo o desconto de valuation ante o S&P 500.
- Avalie: A exposição do portfólio a constituintes de ETFs com forte presença do BOJ (ex.: 1321, 1579) quanto a risco de erro de rastreamento durante reconstituições trimestrais de índices.
- Considere: Aumentar alocação em estratégias focadas em retorno ao acionista, pois recompras corporativas agora superam as vendas líquidas do BOJ na proporção de 3-para-1, tornando-se o comprador marginal primário.
Perguntas Frequentes
Por que as ações japonesas subiram apesar do BOJ vender mais ETFs?
Investidores leram as vendas aceleradas como voto de confiança na profundidade do mercado, sinalizando que o BOJ crê que a demanda privada — impulsionada por recompras corporativas, realocação de fundos de pensão e ingresso de estrangeiros — consegue absorver a oferta sem suporte de política, removendo um overhang estrutural de longa data.
Qual o tamanho das posições em ETFs do BOJ frente ao mercado?
Em outubro de 2026, o BOJ detém aproximadamente ¥37 trilhões em ETFs, representando cerca de 8% da capitalização total do mercado japonês e tornando-o o maior acionista individual em mais de 40% dos componentes do Nikkei 225, embora as vendas líquidas anuais agora fiquem abaixo de 0,5% do volume médio diário de negociação.