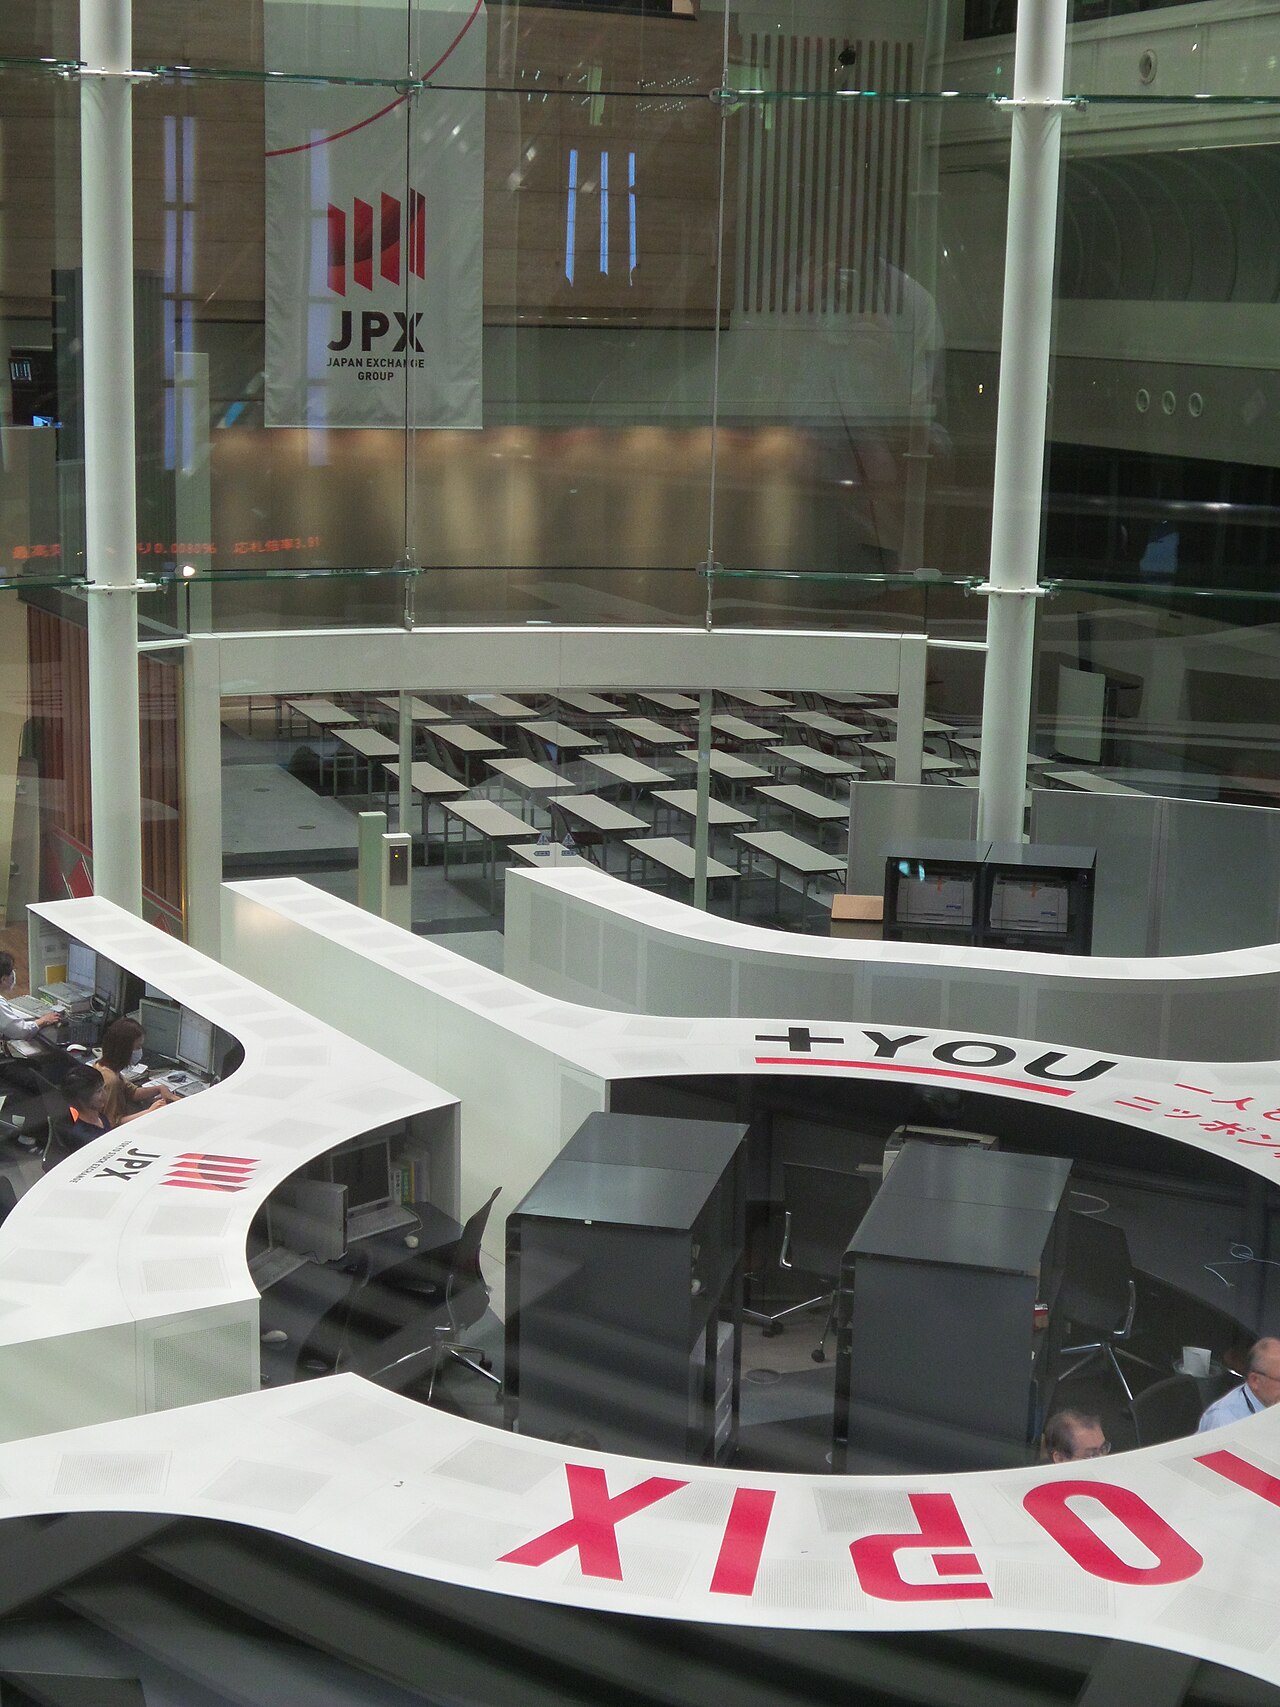
Den 30 oktober accelererade Bank of Japan oväntat sin avyttring av exchange-traded funds, men Topix-indexet visade motståndskraft då investerare satsade på att tillräcklig marknadslikviditet kan absorbera det ökade utbudet utan att destabilisera valueringar.
Centralbankens beslut att påskynda upplösningen av sitt 37 biljoner yen stora ETF-portfölj markerar en avgörande övergång från kriseras stimulans till balansräkenningsnormalisering. Historiskt sett blev BOJ den dominanta marginella köparen av japanska aktier efter 2013 års lansering av kvantitativ och kvalitativ avkoppling, ackumulerade innehav motsvarande cirka 8 % av det inhemska börsvärdet. Det senaste steget signalerar att policymakers confiderar i att bolagsstyrningsreformer, robust återköpsverksamhet och utländska inflöden har fördjupat köparbasen nog för att kompensera för avstämningen av den enda största deltagaren. Marknadens dämpade reaktion skarpt kontrasterar mot 2021 års taper-tantrum-befarer, vilket antyder en strukturell förskjutning i prisbildningsmekanik.
Marknadseffekt och transmissionskanaler
Transmissionsmekanismen fungerar genom tre primära kanaler. För det första komprimerar minskad BOJ-efterfrågan aktieriskpremien genom att tvinga prisksänsliga investerare att anta marginal prisbildningsmyndighet, en dynamik som vanligtvis höjer volatiliteten men förbättrar allokeringseffektiviteten. För det andra sammanfaller försäljningarna med BOJ:s gradvisa avsteg från avkastningskurvkontroll, vilket skapar en dubbel straffningsimpuls där stigande JGB-avkastningar konkurrerar om inhemskt institutionellt kapital som tidigare flödade in i aktier. För det tredje påverkar avyttringstakten utländska portföljflöden; utländska investerare, som står för över 60 % av Topix-handelsvolymen, tolkar en ordningsskild absorption som bekräftelse på Japans bolagsstyrningsrenässans, vilket potentiellt kan låsa upp ytterligare strategiska allokeringar.
Marknadens förmåga att smälta accelererad BOJ-försäljning utan en likviditetsvakuum bekräftar att prisbildning har migrerat från policyberoende till fundamentalbaserad, en tröskel som bara korsas när återköpsavkastning överstiger egenkapitalkostnaden.
Sektoriell spridning avslöjar nyanserade vinnare: finanssektorn gynnas av den brantare avkastningskurvan, medan högutdelningsvärdeaktier lockar inkomstfokuserad rotation. Däremot utsätts tillväxtsektorer med höga BOJ-ägandekoncentrationer för tillfällig överhångsrisk tills passiv indexomviktning absorberar free float-expansionen.
Viktiga slutsatser för investerare
- Monitor: Den veckovisa BOJ ETF-köp/försäljning-uppgift för avvikelse från det accelererade schemat, särskilt eventuell paus utlöst av Topix-volatilitet som överstiger 20 %.
- Expect: En omvärdering av japanska aktieriskpremier mot utvecklade marknaders genomsnitt när policy put utlöper, vilket komprimerar värderingsrabatten mot S&P 500.
- Assess: Portföljexponering mot BOJ-tyngda ETF-beståndsdelar (t.ex. 1321, 1579) för spelfelfrisk under kvartalsvisa indexrekonstitutioner.
- Evaluate: Ökad allokering till aktieägareavkastningsfokuserade strategier, då bolagsåterköp nu överstiger BOJ:n nettoförsäljning med en 3-till-1-marginal och blir det primära marginalbudet.
Vanliga frågor
Varför steg japanska aktier trots att BOJ sålde fler ETF:er?
Investerare tolkar de accelererade försäljningarna som ett förtroendebevis för marknadens djup, signalerande att BOJ anser att privat efterfrågan – driven av bolagsåterköp, pensionsfondernas omallokering och utländska inflöden – kan absorba utbudet utan policystöd, vilket avlägsnar ett länge bestående strukturellt överhång.
Hur stora är BOJ:s ETF-innehav i förhållande till marknaden?
Per oktober 2026 håller BOJ cirka 37 biljoner yen i ETF:er, vilket motsvarar ungefär 8 % av det totala japanska börsvärdet och gör den till den största enskilda ägaren i över 40 % av Nikkei 225-ingångarna, även om nettoårsförsäljning nu ligger under 0,5 % av genomsnittlig daglig handelsvolym.