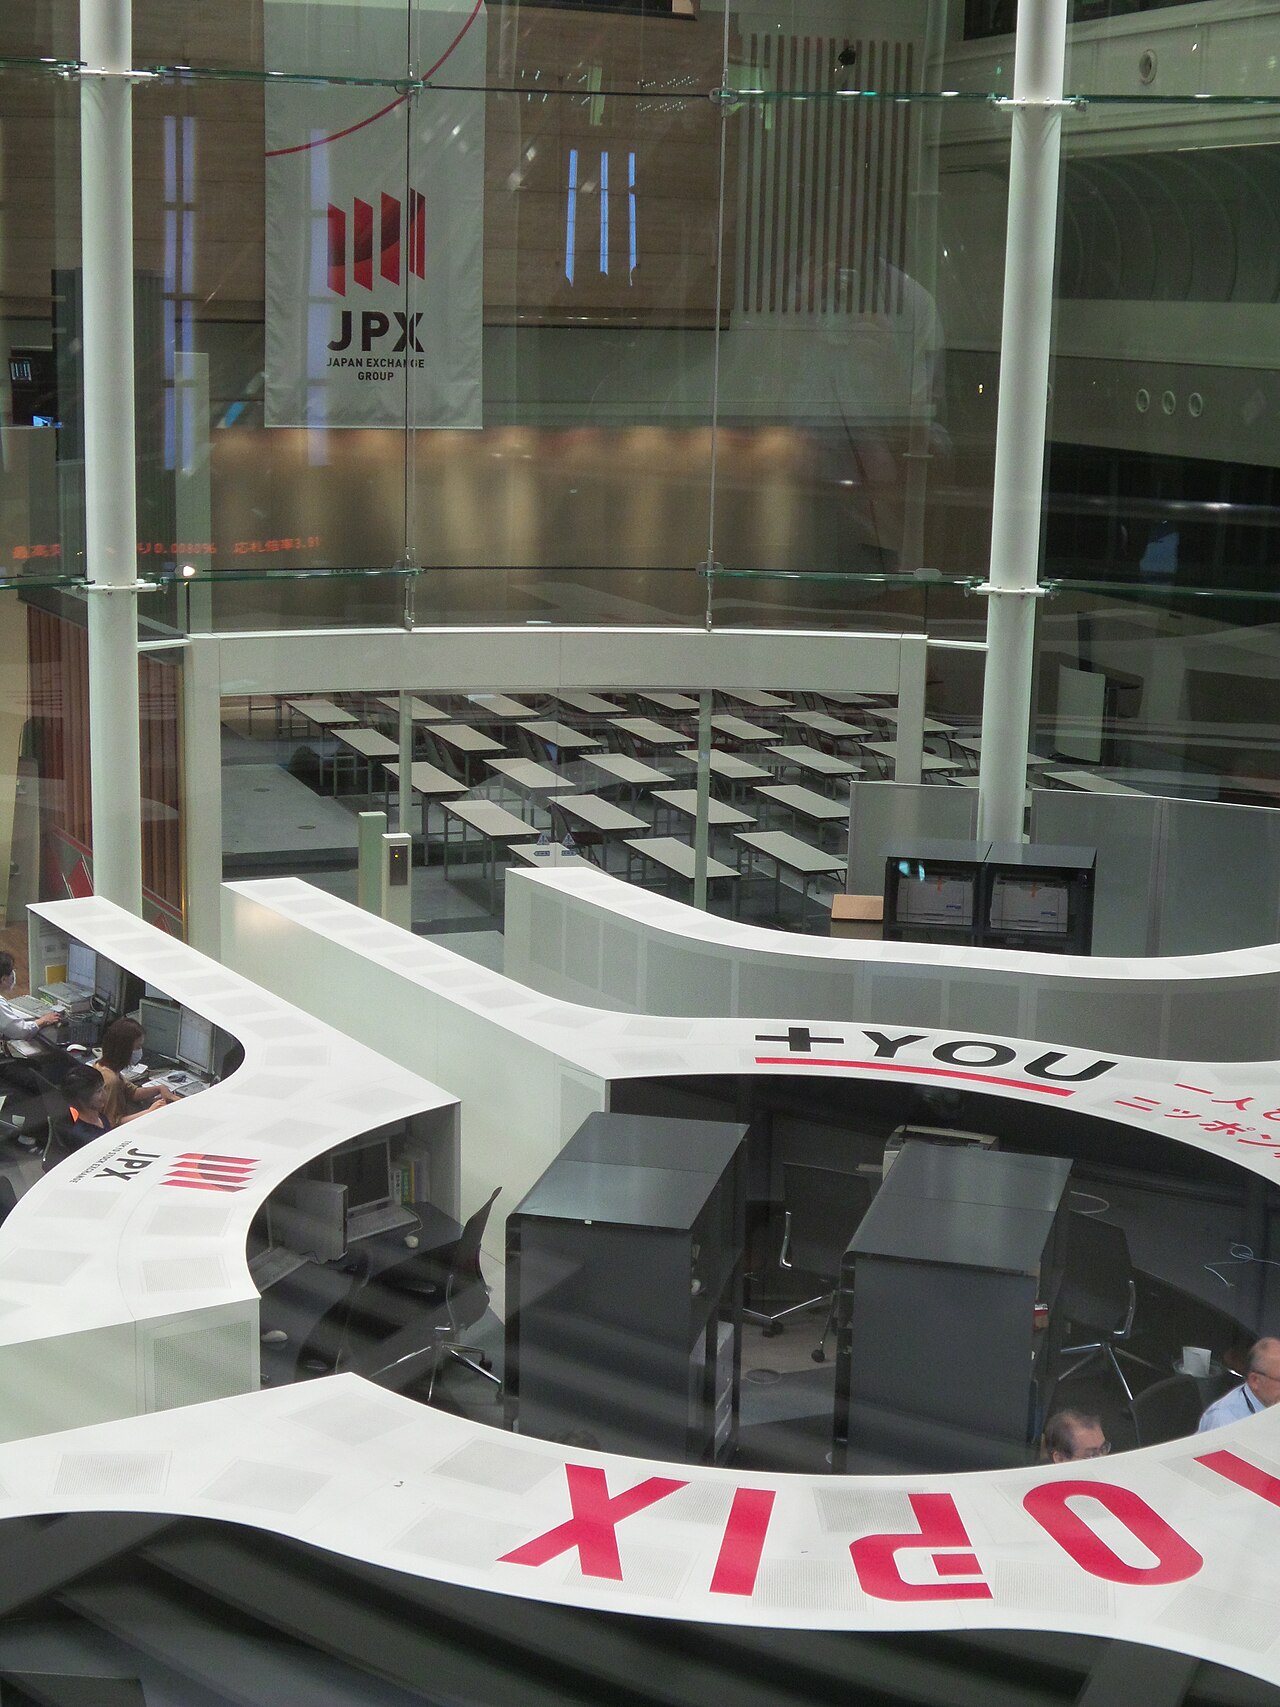
30. oktober akselererte Bank of Japan uventet avviklingen av sin ETF-portefølje, men Topix-indekset holdt seg stabilt da investorer satte på at dyp markedslikviditet kan absorbere det ekstra tilbudet uten å ryste verdsettelsesnivåene.
Sentralbankens valg å skynde på oppløsningen av sin ¥37 trillion ETF-beholdning markerer et avgjørende skifte fra krisestimulans til balansearknormalisering. Historisk ble BOJ den dominante marginale kjøperen av japanske aksjer etter 2013-lanseringen av kvantitativ og kvalitativ lettelse, og akkumulerte beholdninger svarende til omtrent 8 % av den nasjonale markedskapitaliseringen. Dette siste steget signaliserer at politikere er trygge på at selskapsstyringsreformer, robuste tilbackkjøpsprogrammer og utenlandske innstrømninger har fordypt kjøperbasen nok til å kompensere for trekk fra den største enkeltaktøren. Markedets dampede reaksjon står i skarp kontrast til 2021-tapering-angsten, og tyder på et strukturelt skifte i prisdannelsesmekanikker.
Markedsvirkning og overføringskanaler
Overføringsmekanismen opererer gjennom tre primære kanaler. Først komprimerer redusert BOJ-efterspørsel aksjerisikopremien ved å tvinge prisensitive investorer til å overta marginale prisdannelse, en dynamikk som typisk øker volatiliteten men forbedrer allokasjonseffektiviteten. Andre faller salgene sammen med BOJs gradvise avvikling av avkastningskurvekontroll, og skaper et dobbelt stramningsimpuls der stigende JGB-avkastning konkurrerer om nasjonalt institusjonelt kapital som tidligere flytet til aksjer. Tredje påvirker avviklingstempoet utenlandske porteføljeinvesteringer; overseas-investorer, som står for over 60 % av Topix-handelsvolumet, tolker ordenlig absorpsjon som bekreftelse av Japans selskapsstyringsrenessanse, potensielt låser opp for videre strategiske allokeringer.
Markedets evne til å fordøye akselerert BOJ-salg uten et likviditetsvakuum bekrefter at prisdannelse har vandra fra politikkavhengig til fundamental-drevet, en terskel som bare kryses når tilbackkjøpsavkastning overstiger egenkapitalkostnaden.
Sektoriell spredning avdekker nanserte vinnere: Finanssektoren dra nytte av en brattere avkastningskurve, mens høyt utbytte verdiaksjer trekker inntektsfokusert rotasjon. Omvendt står vekstorienterte sektorer med høye BOJ-eierskapskonsentrasjoner overfor midlertidig overhengsrisiko inntil passiv indeksrebalansering absorberer flytende aksjeutvidelse.
Nøkkelpunkter for investorer
- Overvåk: Den ukentlige BOJ ETF-kjøp/salg-offentliggjøringen for avvik fra det akselererte tidsplanen, spesielt eventuell suspensjon utløst ved Topix-volatilitet over 20 %.
- Forvent: En omvurdering av japanske aksjerisikopremier mot utviklede landes gjennomsnitt etter at policy putten utløper, komprimerer verdsettelsesrabatten til S&P 500.
- Vurder: Porteføljeeksponering mot BOJ-tyngde ETF-bestanddeler (f.eks. 1321, 1579) for tracking error-risiko under kvartalsvis indeksrekonstitusjon.
- Evaluer: Økt allokering til aksjonæravkastningsfokuserte strategier, da selskapsinterne tilbackkjøp nå overstiger BOJ netto salg med en 3-til-1-margin, og blir den primære marginale budgiveren.
Vanlige spørsmål
Hvorfor steg japaniske aksjer tross at BOJ selger flere ETF-er?
Investorer tolket det akselererte salget som en tillitserklæring til markedsdybde, signaliserende at BOJ tror privat etterspørsel — drevet av selskapsinterne tilbackkjøp, pensjonsfondsomallokering og utenlandske innstrømninger — kan absorbere tilbud uten politisk støtte, og fjerner et lengevarende strukturelt overheng.
Hvor store er BOJ sine ETF-beholdninger i forhold til markedet?
Per oktober 2026 holder BOJ omtrent ¥37 trillion i ETF-er, som representerer rundt 8 % av total japansk markedskapitalisering og gjør det til største enkeltaksjonær i over 40 % av Nikkei 225-bestanddelene, selv om årlige netto salg nå kjører under 0,5 % av gjennomsnittlig daglig handelsvolum.