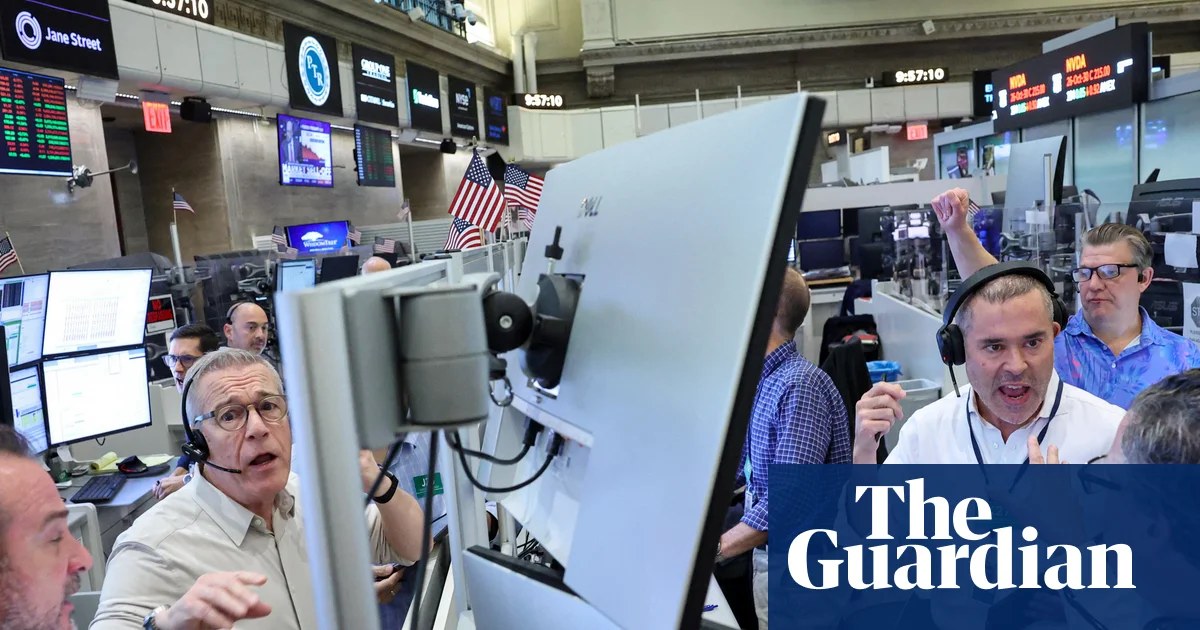
أدت تقارير أرباح مخيبة للآمال من ألفابت وأمازون وإنفيديا إلى تراجع مؤشر ناسداك 100 بنسبة 5.8% في أكتوبر، مما محا ما يقرب من تريليون دولار في أسبوع واحد ونحو تريليوني دولار خلال الشهر، وسط تساؤلات المستثمرين حول قدرة الإنفاق الضخم على البنية التحتية للذكاء الاصطناعي على تحقيق عوائد مجدية.
النقاط الرئيسية
- ناسداك 100 ينخفض 5.8% في أكتوبر؛ خسارة شهرية ~2 تريليون دولار، خسارة أسبوعية ~1 تريليون دولار.
- ألفابت -12% (محو 500 مليار دولار)، إنفيديا -30% (أسوأ يوم منذ 1974)، أمازون -1.8%، إنفيديا (Nvidia) -3.1%.
- المحرك الأساسي: المفرطون في التوسع (ميتا، ألفابت، أمازون) يرفعون توقعات نفقات الذكاء الاصطناعي الرأسمالية بينما تخيب الربحية قصيرة الأجل الآمال.
- مؤشر ستاندرد آند بورز 500 يمحو مكاسب أكتوبر؛ بيانات اتساع السوق تظهر بيعا مركزا في التكنولوجيا العملاقة.
- المحفزات القادمة: أرباح مايكروسوفت وميتا هذا الأسبوع، تقرير إنفيديا في نوفمبر، تقييم الاحتياطي الفيدرالي للاستقرار المالي.
محفزات الأرباح ورد فعل السوق الفوري
هبط سهم ألفابت بأكثر من 12% يوم الخميس، ممحيا 500 مليار دولار من قيمته السوقية في أسوأ يوم له على الإطلاق، بعد أن كشفت الشركة عن حرق نقدي أعلى بكثير في الربع الصيفي مقارنة بالربيع بسبب نفقات مراكز بيانات الذكاء الاصطناعي. تراجع سهم أمازون 1.8% يوم الجمعة بعد إعلانها عن أرباح صيفية أضعف من المتوقع ونفقات رأسمالية أعلى من التوقعات. انهار سهم إنفيديا بنحو 30%، مقتربا من أسوأ جلسة منذ 1974، رغم أرباح الربع الثالث الأقوى من المتوقع، لأن توقعاتها للربع الرابع جاءت أقل بكثير من إجماع المحللين.
امتد ضغط البيع إلى قطاع أشباه الموصلات الأوسع. انخفض إنفيديا (Nvidia)، التي كانت تبلغ قيمتها نحو 5 تريليونات دولار وتعتبر الملصق الأبرز لطفرة الذكاء الاصطناعي، بنسبة 3.1%، لتصبح أثقل سحب منفرد على مؤشر ستاندرد آند بورز 500، الذي تراجع بأكثر من 1%. هبط مؤشر ناسداك المركب بأكثر من 3%، بينما تراجع داو جونز الصناعي بشكل أقل حدة. كان مؤشر ستاندرد آند بورز 500 منقسما تقريبا بالتساوي بين الرابحين والخاسرين، مما يؤكد الطبيعة المركزة لعمليات البيع.
كثافة رأس المال في الذكاء الاصطناعي مقابل أفق العوائد
تعكس موجة البيع إعادة تقييم جذرية لجدوى الاستثمار في الذكاء الاصطناعي. رفعت كل من ميتا بلاتفورمز وألفابت وأمازون توقعات الإنفاق هذا الربع مع تسابقها لتوسيع عناقيد وحدات معالجة الرسوميات (GPU) وسعة مراكز البيانات. ومع ذلك، لم تعد السوق تكافئ كثافة النفقات الرأسمالية دون رؤية أوضح لنمو الإيرادات الهامشية وتوسع الهوامش. تتصاعد المخاوف حول ما إذا كانت مئات المليارات من الدولارات من النفقات ستنتج ربحية وإنتاجية كافية لتبرير التقييمات الحالية.
في الوقت نفسه، تضغط المخاوف من أن أسعار الفائدة التقييدية قد تبطئ المزيد من بناء مراكز البيانات على سلسلة توريد أشباه الموصلات الأوسع، مما يخلق حركة كماشة على جانبي الطلب والتمويل في تجارة البنية التحتية للذكاء الاصطناعي.
انكشاف القطاعات ومخاطر التركيز
تسلط هذه الحلقة الضوء على التركيز الشديد لمكاسب مؤشر ستاندرد آند بورز 500 في عام 2024 في حفنة من أسماء التكنولوجيا العملاقة. مع قيام المؤشر بتحقيق أعلى مستوى على الإطلاق في وقت سابق من أكتوبر ثم محو مكاسب الشهر، تكشف اعتماد السوق على زخم أرباح الذكاء الاصطناعي. يواجه صانعو الرقائق ومزودو الخدمات السحابية وبائعو معدات مراكز البيانات افتراضات نمو معدلة إذا خفف المفرطون في التوسع (hyperscalers) من مسارات النفقات الرأسمالية.
التطلعات المستقبلية والمعالم الرئيسية
ينصب التركيز الفوري على أرباح مايكروسوفت وميتا المقررة هذا الأسبوع للحصول على أدلة إضافية حول ما إذا كانت توجيهات النفقات الرأسمالية قد بلغت ذروتها. سيتم مراقبة اجتماع السياسة القادم للاحتياطي الفيدرالي وأي تعليقات حول مخاطر الاستقرار المالي الناجمة عن انخفاضات الأسهم المركزة. ستوفر نتائج إنفيديا في نوفمبر القراءة الأكثر مباشرة حول استدامة طلب مراكز البيانات. في غياب محفز إيجابي، قد تستمر السوق في خفض علاوة الذكاء الاصطناعي المضمنة في مضاعفات الشركات العملاقة.