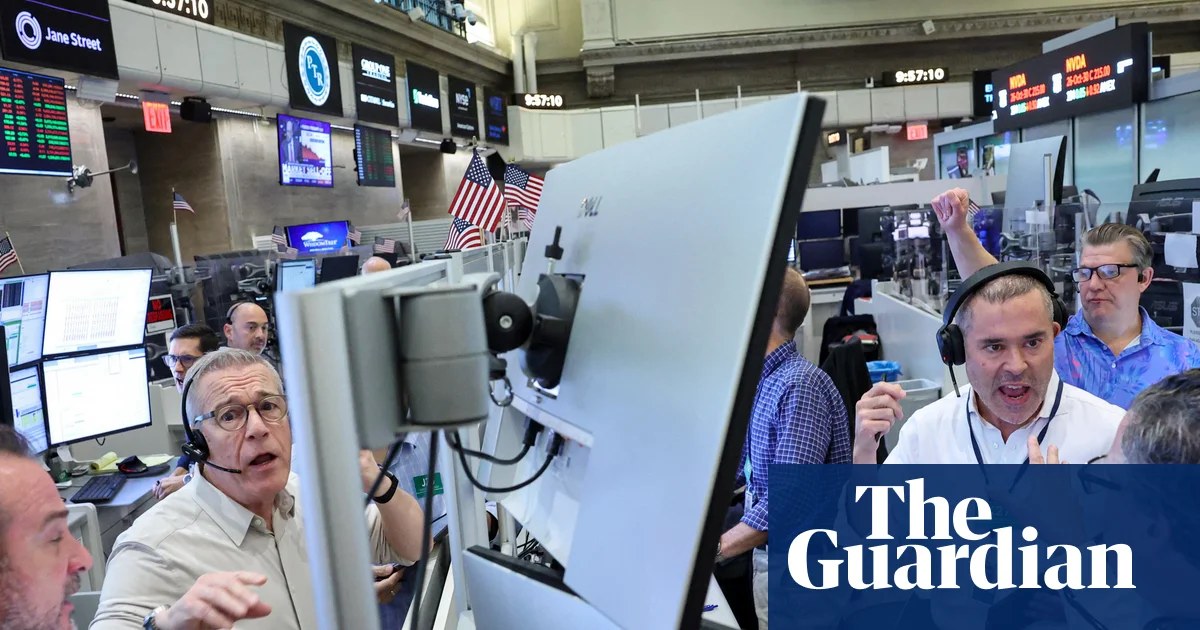
En kaskade med skuffende kvartalstall fra Alphabet, Amazon og Intel sendte Nasdaq 100 ned 5,8 % i oktober, og slette nesten 1 billion dollar i en enkelt uke og rundt 2 billioner for måneden, da investorer begynte å spørre om de massive AI-infrastrukturutgiftsene kan generere tilstrekkelig avkastning.
Hovedpunkter
- Nasdaq 100 ned 5,8 % i oktober; ~2 billioner dollar månedlig tap, ~1 billion dollar ukentlig tap.
- Alphabet -12 % ($500 mrd børsverdi sletta), Intel -30 % (verste dag siden 1974), Amazon -1,8 %, Nvidia -3,1 %.
- Kjernedriver: Hyperscalere (Meta, Alphabet, Amazon) hever AI-kapitalutgiftsprognoser mens nærarealig lønnsomhet skuffar.
- S&P 500 sletter oktobergevinster; breddedata viser konsentret salg i mega-cap teknologi.
- Neste katalysatorer: Microsoft/Meta-resultater denne uken, Nvidia november-rapport, Feds vurdering av finansiell stabilitet.
Resultatkatalysatorer og umiddelbar markedsreaksjon
Alphabet-aksjen falt mer enn 12 % onsdag, og slet 500 milliarder dollar i børsverdi på sitt verste døgn noensinne, etter at selskapet oppga at det brente betydelig mer kontanter i kvartalet enn i forrige kvartal på grunn av AI-datasenterutgifter. Amazon falt 1,8 % fredag etter å ha rapportert svakere enn forventet sommerresultat og høyere kapitalutgifter enn antatt. Intel styrtet nesten 30 %, og nærmet sitt verste døgn siden 1974, til tross for et sterkere enn forventet Q3-resultat, fordi Q4-prognosen falt langt under konsensus.
Salgspressen strålte ut over hele halvledersektoren. Nvidia, som tidligere var verdsatt til rundt 5 billioner dollar og var flaggskipet for AI-bølingen, falt 3,1 %, og var den tungeste enkelte draget på S&P 500, som falt mer enn 1 %. Nasdaq Composite falt over 3 %, mens Dow Jones Industrial Average falt mindre skarpt. S&P 500 var omtrent jevnt fordelt mellom vinnere og tapere, noe som understreker den konsentrerte naturen av salget.
AI-kapitalintensitet vs. avkastningshorisont
Salget reflekterer en fundamental omvurdering av AI-investeringstesen. Meta Platforms, Alphabet og Amazon har alle hevet utgiftsprognosene dette kvartalet i kampen om å utvide GPU-klynger og datasenterkapasitet. Likevel belønner markedet ikke lenger kapitalintensitet uten tydeligere linje til inkrementell inntekt og marginutvidelse. Bekymringer vokser for om hundredvis av milliarder dollar i utgifter vil produsere nok fortjeneste og produktivitet til å rettferdiggjøre dagens verdsettelser.
Samtidig har bekymringer for at restriktive renter kan bremse videre bygging av datasentere presset den bredere halvlederforsyningskjeden, og skapt en tangbevegelse på både etterspørsels- og finansieringssiden av AI-infrastrukturhandelen.
Sektoreksponering og konsentrasjonsrisiko
Episoden fremhever den extreme konsentrasjonen av S&P 500s gevinster i 2024 til en håndfull mega-cap teknologinavn. Med indeksen som satte et historisk høyt tidligere i oktober, for så å slette månedens fremgang, blir markedets avhengighet av AI-drevet resultatmoment lagt blott. Halvledere, skyleverandører og datasenterutstyrsleverandører står alle overfor reviderte vekstforutsetninger hvis hyperscalere modererer kapitalutgiftsbanene.
Fremtidutsikt og viktige milepæler
Det umiddelbare fokuset flytter til Microsoft og Meta-resultater som forventes denne uken for ytterligere bevis på om kapitalutgiftsveiledningen har nådd toppen. Federal Reserves neste politikkmøte og eventuelle kommentarer om finansiell stabilitetsrisiko fra konsentrerte aksjefall vil bli overvåket. Nvidias november-resultater vil gi den mest direkte avlesningen på bærekraftig etterspørsel etter datasenter. Uten en positiv katalysator kan markedet fortsette å de-rating AI-premien innbygd i mega-cap-multiplene.