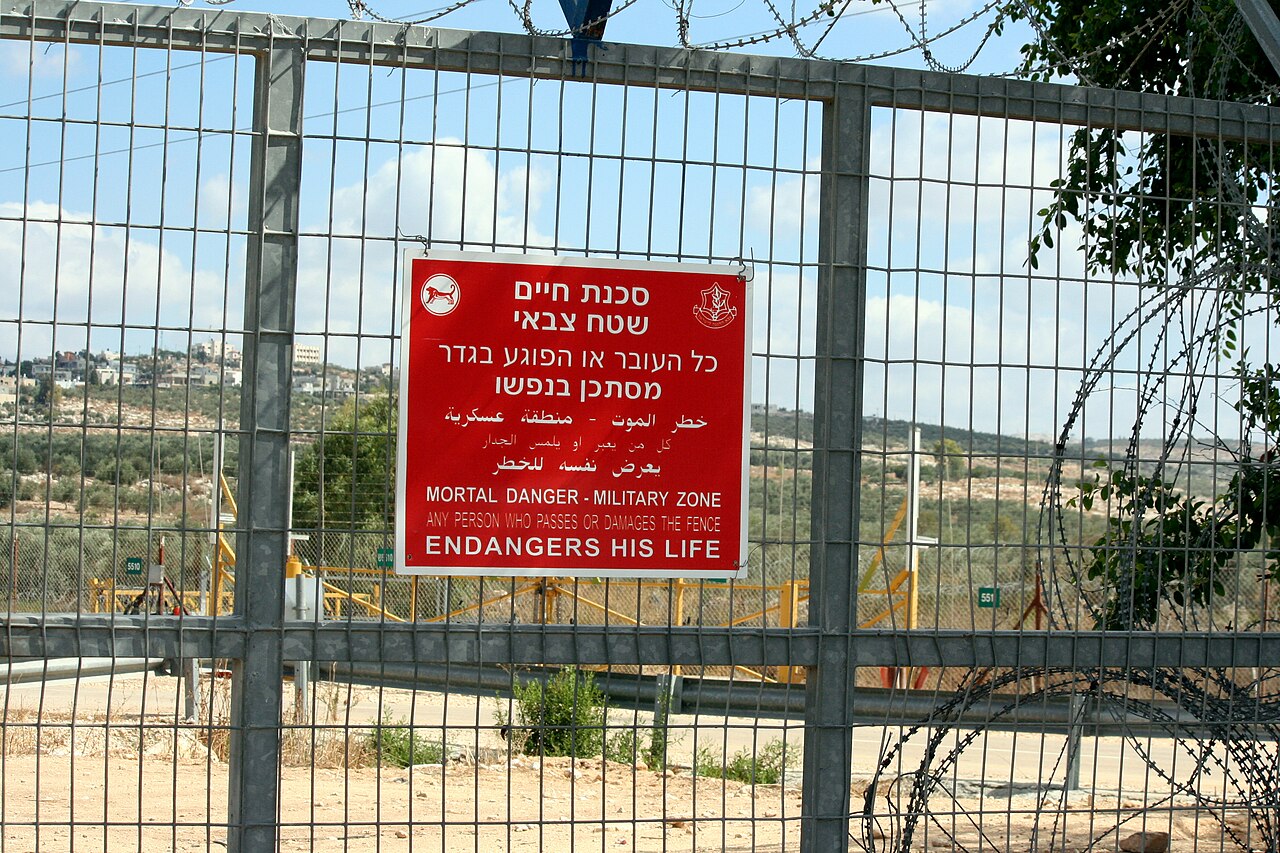
Israels Armee begann am Donnerstag mit dem Abriss palästinensischer Gebäude in Hebron, nachdem zwei Soldaten getötet wurden. Die Eskalation im Westjordanland belastet den TA-35 und den Schekel, da Märkte eine anhaltende geopolitische Risikoprämie für Nahost-Assets einpreisen.
Marktauswirkungen: Aktien, Devisen & Öl-Korrelationen
Die Abrissaktion in Hebron signalisiert eine mögliche Ausweitung israelischer Militäraktivitäten über Gaza hinaus ins Westjordanland – eine Entwicklung, die historisch mit erhöhter Volatilität israelischer Finanzwerte korreliert. Der TA-35, stark gewichtet in Banken- und Immobiliensektoren, die sensibel auf die innenpolitische Sicherheitslage reagieren, verzeichnet in Eskalationsphasen typischerweise sich ausweitende Bid-Ask-Spreads, da ausländische institutionelle Anleger ihr Engagement reduzieren.
Devisenmärkte spiegeln die sofortige Risikoneubewertung wider: Der Schekel schwächte sich in den vergangenen Sitzungen über 3,70 je Dollar ab und entkoppelte sich von anderen Schwellenländerwährungen. Diese Abwertungsdynamik verkompliziert die geldpolitische Kalkulation der Bank of Israel, da eine schwächere Währung über Energie- und Lebensmittelinflation importierten Preisdruck erzeugt und erwartete Zinssenkungen für Ende 2024 verzögern könnte.
Ölmärkte nehmen einen sekundären Übertragungskanal auf. Zwar bleibt eine direkte Angebotsunterbrechung unwahrscheinlich, doch die in Brent-Rohöl-Futures eingepreiste geopolitische Risikoprämie expandiert bei erhöhtem israelisch-palästinensischem Spannungsniveau typischerweise um 2–4 Dollar pro Barrel – besonders wenn Vorfälle nahe strategischer Infrastrukturkorridore auftreten. Diese Prämie überlagert die bestehende Unsicherheit über das OPEC+-Angebotsmanagement.
"Der Markt preist kein vollständiges Wiederbesetzungsszenario des Westjordanlands ein, aber er bewertet die Wahrscheinlichkeit eines anhaltenden Niedrigintensitätskonflikts rapide neu, der das Vertrauen in israelische Binnenkonjunktur-Geschichten untergräbt. Die Entkopplung des Schekels von der allgemeinen EM-Devisenstärke ist das deutlichste Signal, dass lokale Risikofaktoren nun die globalen Carry-Dynamiken dominieren."
Regionale Ansteckungseffekte verdienen Beobachtung. Ägyptische und jordanische Staatsanleihen-Spreads weiteten sich historisch in Sympathie während Westjordanland-Eskalationen aus, was Sorgen um Grenzstabilität, Flüchtlingsströme und Tourismuseinnahmen – eine kritische Devisenquelle für beide Volkswirtschaften – widerspiegelt. Israelische Rüstungsaktien hingegen übertrafen den Gesamtindex in solchen Phasen oft aufgrund beschleunigter Beschaffungserwartungen.
Kernpunkte für Emerging-Market- & Geopolitik-Anleger
- Beobachten Sie die Banken-Gewichtung im TA-35 auf überproportionale Ausverkäufe – Kreditrisikowahrnehmungen verschieben sich schneller als Aktienbewertungen bei sicherheitspolitischer Verschlechterung.
- Achten Sie auf Kommunikation der Bank of Israel zu expliziten Verknüpfungen zwischen Schekel-Schwäche und Leitzinspfad; Interventionsschwellen könnten sinken.
- Erwarten Sie anhaltende geopolitische Prämie bei Brent, bis Deeskalationssignale auftreten – asymmetrisches Aufwärtsrisiko für energieexponierte Portfolios.
- Absichern Sie regionales Staatsrisiko via CDS oder Curve-Flatterner bei ägyptischen und jordanischen Dollar-Anleihen, falls Westjordanland-Operationen über gezielte Abrissen hinaus ausgeweitet werden.
Häufige Fragen
Wie wirkt sich Westjordanland-Eskalation historisch auf den TA-35 aus?
Frühere Eskalationszyklen 2015–2016 und 2022–2023 zeigten, dass der TA-35 den MSCI Emerging Markets über 3–6 Monate um 8–12 % unterperformte, getrieben primär durch De-Rating der Banken- und Immobiliensektoren bei sinkender ausländischer Beteiligung. Inländische institutionelle Flüsse boten nur teilweisen Ausgleich, reichten aber nicht, um relative Underperformance zu verhindern.
Wird die Bank of Israel Zinssenkungen wegen Schekel-Abwertung verzögern?
Protokolle der Bank of Israel aus Anfang 2024 benannten den Wechselkurs-Durchreicheffekt explizit als Schlüsselkriterium für den Lockerungszeitpunkt. Mit dem Schekel auf Mehrmonatstiefs gegenüber dem Dollar hat die Wahrscheinlichkeit einer Zinssenkung im Q3 2024 signifikant abgenommen, sofern nicht FX-Stabilität zurückkehrt oder Inflationsdaten entschlossen nach unten überraschen.