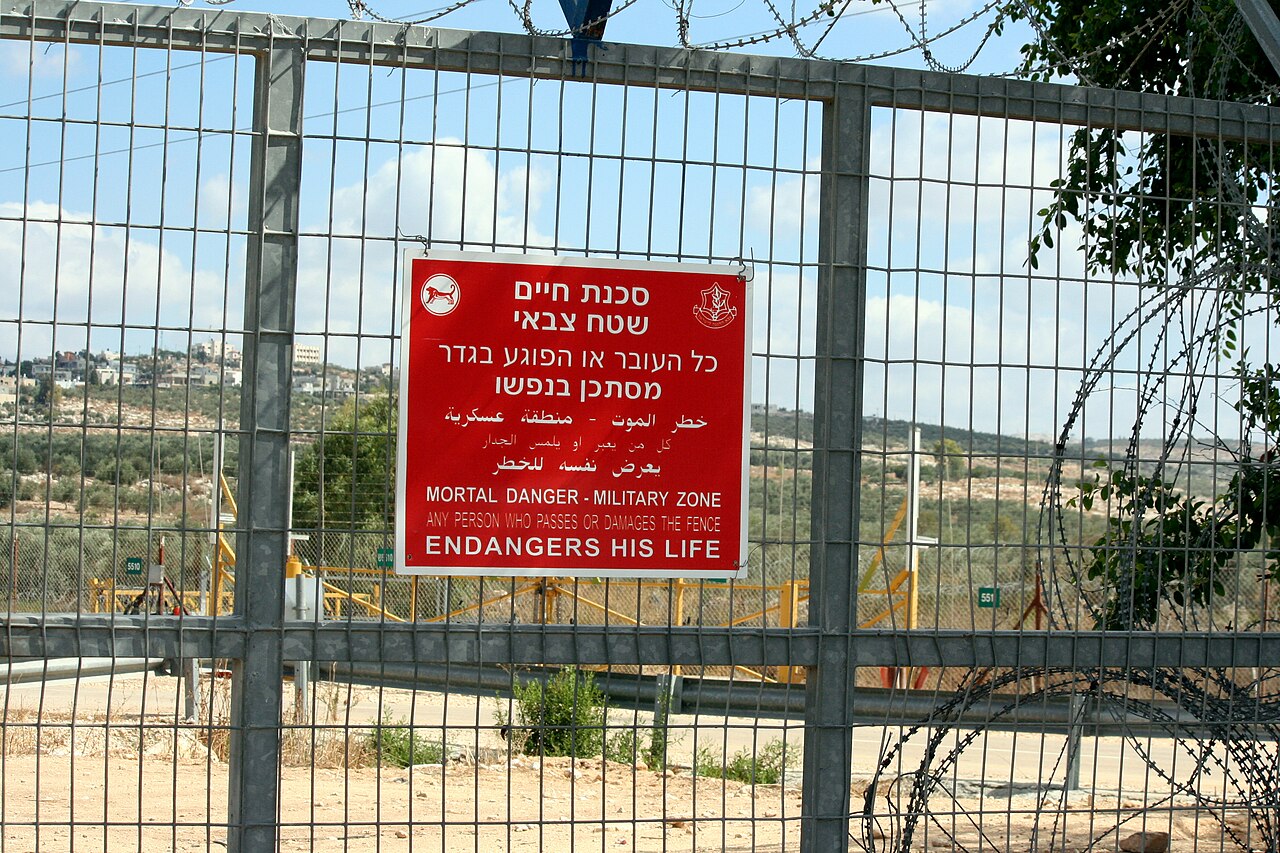
Israelske styrker påbørnet riving av palestinske bygg i Hebron på torsdag etter to soldaters død, eskalerer Vestbredden-spenninger som presser TA-35-indeks og shekel da markedet priser inn varig geopolitisk risikopremie over Midtøstens eiendelsklasser.
Vestbredden-eskalasjon markedsvirkning: Aksjer, valuta og oljekorrelasjoner
Rivingsoperasjonen i Hebron signaliserer en potensiel utvidelse av israelsk militær aktivitet utover Gaza til Vestbredden, en utvikling som historisk korrelerer med økt volatilitet i israelske finansielle eiendeler. TA-35-indekset, sterkt vektet mot bank- og eiendomssektorer sensitive for nasjonale sikkerhetsforhold, opplever typisk utvidelse av bid-ask-spread under eskalasjonsfaser da utenlandske institusjonelle strømmer reduserer eksponering.
Valutamarkedet reflekterer umiddelbar risikoprisetting: shekel har forverret seg utover 3,70 per dollar i de siste øktene, og avvikler fra nye markeds-peers. Denne avverdien kompliserer Bank of Israel policykalkulus, da en svakere valuta importerer inflasjonspress gjennom energi- og matimport, potensielt forsinkende rentekutt-forventninger som hadde byggt opp for slutten av 2024.
Oljemarkedet absorberer en sekundær overføringskanal. Selv om direkte tilbudsforstyrrelse forblir usannsynlig, tenderer den geopolitiske risikopremien innbygd i Brent råolje-futures å utvide seg $2-4 per fat under perioder med høyde israelsk-palestinsk spenning, spesielt når hendelser skjer nær strategiske infrastrukturkorridorer. Denne premien forverrer eksisterende OPEC+-tilbudsstyringsusikkerhet.
"Markedet priser ikke et fullskala Vestbredden-okkupasjonsscenario, men det repriserer raskt sannsynligheten for varig lavintensitetskonflikt som underminerer investortillit til israelske innenlands etterspørshistorier. Shekels avkobling fra bredere EM-valutastyrke er det tydeligste signalet på at lokale risikofaktorer nå dominerer globale carry-dynamikker."
Regional smitteverdi krever overvåkning. Egyptiske og jordanske statsobligasjonsspread har historisk utvidet seg i sympati under Vestbredden-eskalasjoner, reflekterer bekymringer for grense-stabilitet, flyktningstrømmer og turismeinntekter — en kritisk valutaforverver for begge økonomier. Israelske forsvarsselskaper, motsatt, overpresterer ofte det bredere indekset under slike perioder på forventninger om anskaffelsesakselerasjon.
Nøkkelpunkter for nye markeder og geopolitisk risiko-investorer
- Overvåk TA-35 banksektorvekting for disproportjonerte salg — kredittrisikoperspektiver skifter raskere enn aksjeverdsettelser under sikkerhetsforverring.
- Følg Bank of Israel kommunikasjon for eksplisitt kobling mellom shekel-svakhet og policyrate-bane; intervensjonsterkler kan senkes.
- Forvent Brent råolje geopolitisk premie å vedvare til deeskaleringssignaler dukker opp, skaper asymmetrisk oppside-risiko for olje-eksponerte porteføljer.
- Dekk regional stats-eksponering via CDS eller kurve-flatere i egyptiske og jordanske dollar-obligasjoner hvis Vestbredden-operasjoner utvides utover målrettede rivninger.
Vanlige spørsmål
Hvordan påvirker Vestbredden-eskalasjon historisk TA-35-indekset?
Tidligere eskalasjonsykluser i 2015-2016 og 2022-2023 så TA-35 underpresterte MSCI Emerging Markets med 8-12% over 3-6 måneders horisont, drevet primært av bank- og eiendomssektor de-rating da utenlandske deltakelse falt. Nasjonale institusjonelle strømmer ga delvis motvekt men utilstrekkelig til å forhindre relativ underprestasjon.
Vil Bank of Israel utsette rentekutt pga. shekel-avverdi?
Bank of Israel protokoller fra tidlig 2024 flagget eksplisitt valutapass-through som et nøkkelkriterium for utettingstidspunkt. Med shekel handlet på flermånedslav mot dollar, har sannsynligheten for et Q3 2024 rentekutt minsket betraktelig med mindre FX-stabilitet returnerer eller inflasjonsdata overrasker avgjørende på nedside.