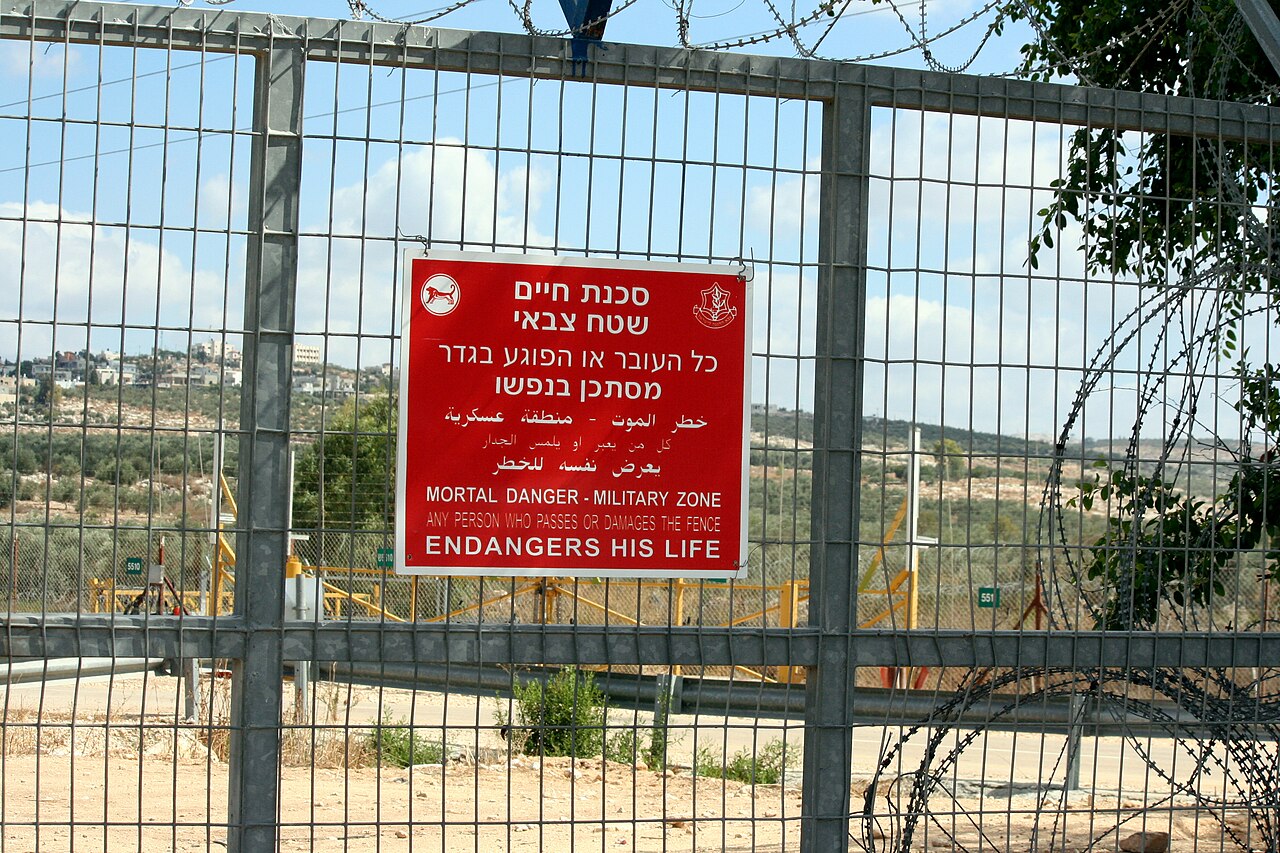
Fuerzas israelíes iniciaron demoliciones en Hebrón el jueves tras la muerte de dos soldados, intensificando tensiones en Cisjordania que presionan al TA-35 y al shekel mientras los mercados descuentan una prima de riesgo geopolítico sostenida en activos de Oriente Medio.
Impacto de la escalada en Israel: correlaciones entre renta variable, divisas y energía
La operación de demolición en Hebrón señala una posible ampliación de la actividad militar israelí más allá de Gaza hacia Cisjordania, un desarrollo que históricamente correlaciona con volatilidad elevada en activos financieros israelíes. El índice TA-35, fuertemente ponderado hacia sectores bancario e inmobiliario sensibles a condiciones de seguridad doméstica, suele experimentar ensanchamiento de spreads bid-ask durante fases de escalada al reducirse flujos institucionales extranjeros.
Los mercados de divisas reflejan una revalorización inmediata del riesgo: el shekel se ha debilitado más allá de 3,70 por dólar en sesiones recientes, divergiendo de pares de mercados emergentes. Esta dinámica depreciativa complica el cálculo de política del Banco de Israel, ya que una moneda más débil importa presión inflacionista a través de importaciones de energía y alimentos, potencialmente retrasando expectativas de recorte de tipos que se construían para finales de 2024.
Los mercados energéticos absorben un canal secundario de transmisión. Si bien la disrupción directa de suministro sigue siendo improbable, la prima de riesgo geopolítico embebida en futuros de Brent tiende a expandirse 2-4 dólares por barril durante periodos de tensión israelí-palestina elevada, particularmente cuando incidentes ocurren cerca de corredores de infraestructura estratégica. Esta prima se suma a la incertidumbre existente sobre gestión de oferta OPEC+.
"El mercado no está descontando un escenario de reocupación a gran escala de Cisjordania, pero está revalorizando rápidamente la probabilidad de conflicto de baja intensidad sostenido que degrada la confianza inversora en historias de demanda doméstica israelí. El desacople del shekel de la fortaleza general de divisas emergentes es la señal más clara de que factores de riesgo locales dominan ahora la dinámica global de carry."
El contagio regional merece monitorización. Los spreads soberanos de Egipto y Jordania se han ensanchado históricamente por simpatía durante escaladas en Cisjordania, reflejando preocupaciones sobre estabilidad fronteriza, flujos de refugiados e ingresos por turismo —un captador crítico de divisas para ambas economías. Las acciones de defensa israelíes, por el contrario, suelen superar al índice general durante tales periodos por expectativas de aceleración de adquisiciones.
Claves para inversores en mercados emergentes y riesgo geopolítico
- Monitorizar ponderaciones sectoriales bancarias del TA-35 para ventas desproporcionadas — las percepciones de riesgo crediticio cambian más rápido que valoraciones de renta variable durante deterioros de seguridad.
- Vigilar comunicaciones del Banco de Israel para vinculación explícita entre debilidad del shekel y trayectoria de tipos de intervención; umbrales de intervención pueden reducirse.
- Esperar persistencia de prima geopolítica en Brent hasta que emerjan señales de desescalada, creando riesgo asimétrico al alza para carteras expuestas a energía.
- Cubrir exposición soberana regional vía CDS o aplanadores de curva en bonos dólar de Egipto y Jordania si operaciones en Cisjordania se expanden más allá de demoliciones selectivas.
Preguntas Frecuentes
¿Cómo afecta históricamente la escalada en Cisjordania al índice TA-35?
Ciclos previos de escalada en 2015-2016 y 2022-2023 vieron al TA-35 infraponderar al MSCI Mercados Emergentes en 8-12% en horizontes de 3-6 meses, impulsado principalmente por de-rating de sectores bancario e inmobiliario al declinar participación extranjera. Flujos institucionales domésticos proporcionaron compensación parcial pero insuficiente para evitar infraponderación relativa.
¿Retrasará el Banco de Israel la bajada de tipos por la depreciación del shekel?
Minutas del Banco de Israel de principios de 2024 señalaron explícitamente el traspaso del tipo de cambio como criterio clave para el momento de la relajación. Con el shekel cotizando en mínimos de varios meses frente al dólar, la probabilidad de un recorte en Q3 2024 se ha reducido significativamente salvo que regrese estabilidad en FX o datos de inflación sorprendan decisivamente a la baja.