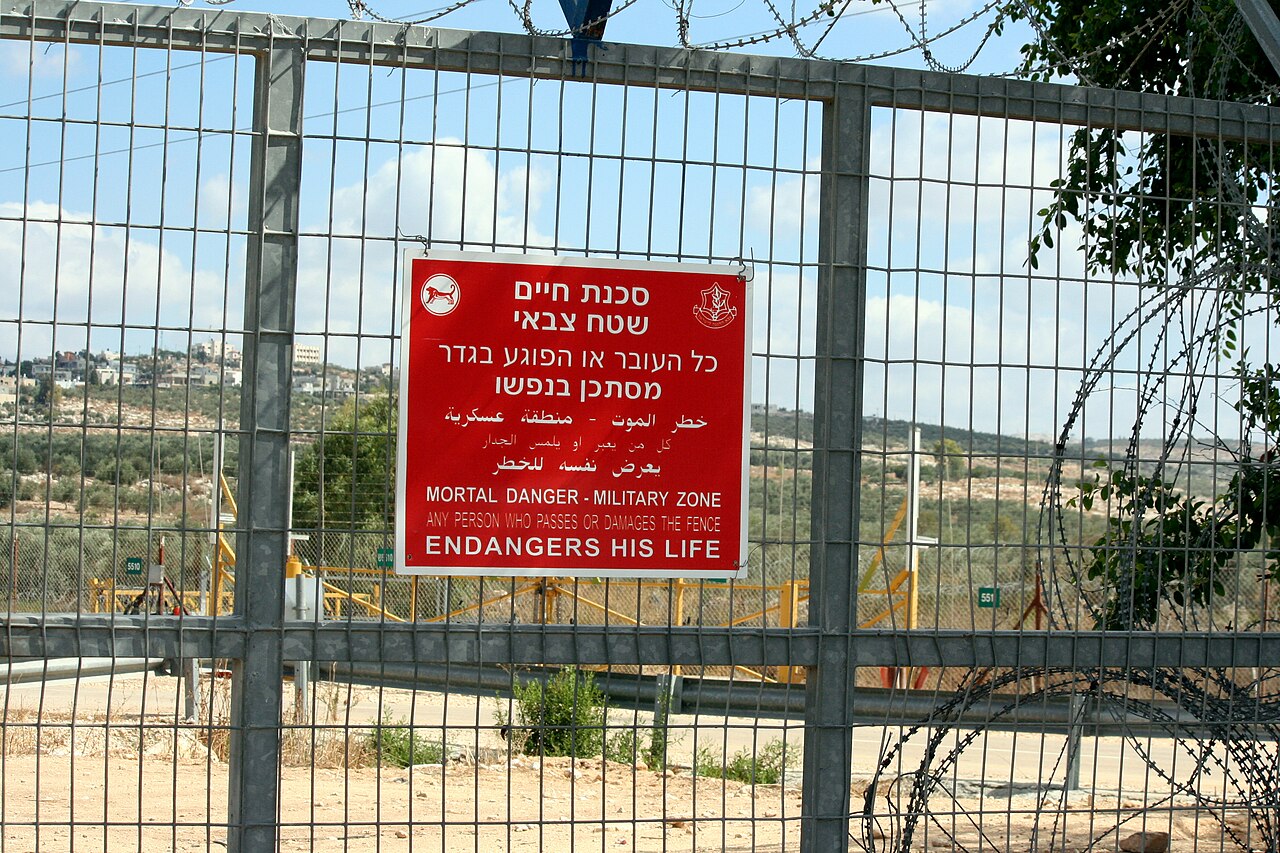
Les forces israéliennes ont commencé à démolir des structures palestiniennes à Hébron jeudi après la mort de deux soldats, intensifiant les tensions en Cisjordanie qui pèsent sur l’indice TA-35 et le shekel, les marchés intégrant une prime de risque géopolitique durable sur l’ensemble des classes d’actifs du Moyen-Orient.
Impact de l’escalade israélienne sur les marchés : actions, changes et corrélations énergétiques
L’opération de démolition à Hébron laisse présager un élargissement potentiel de l’activité militaire israélienne au-delà de Gaza vers la Cisjordanie, une évolution qui corrèle historiquement avec une volatilité accrue des actifs financiers israéliens. L’indice TA-35, fortement pondéré vers les secteurs bancaire et immobilier sensibles aux conditions de sécurité intérieure, voit généralement ses écarts acheteur-vendeur s’élargir lors des phases d’escalade, les flux institutionnels étrangers réduisant leur exposition.
Les marchés des changes reflètent une réévaluation immédiate du risque : le shekel s’est affaibli au-delà de 3.70 pour un dollar lors des dernières séances, marquant une divergence par rapport aux pairs des marchés émergents. Cette dynamique de dépréciation complique le calcul de la politique de la Banque d’Israël, une devise plus faible important des pressions inflationnistes via les importations d’énergie et de denrées alimentaires, ce qui pourrait retarder les anticipations de baisse de taux qui s’accumulaient pour la fin 2024.
Les marchés de l’énergie absorbent un canal de transmission secondaire. Si une perturbation directe de l’offre reste peu probable, la prime de risque géopolitique intégrée aux contrats à terme sur le Brent a tendance à s’élargir de $2-4 le baril lors de périodes de tension israélo-palestinienne accrue, notamment lorsque des incidents surviennent près de couloirs d’infrastructure stratégiques. Cette prime s’ajoute à l’incertitude existante sur la gestion de l’offre par l’OPEP+.
« Le marché n’intègre pas un scénario de réoccupation à grande échelle de la Cisjordanie, mais il réévalue rapidement la probabilité d’un conflit de basse intensité durable qui érode la confiance des investisseurs dans les récits de demande intérieure israélienne. La décorrélation du shekel par rapport à la force générale des devises émergentes est le signal le plus clair que les facteurs de risque locaux dominent désormais la dynamique de carry globale. »
La contagion régionale mérite d’être surveillée. Les spreads souverains égyptien et jordanien se sont historiquement élargis par sympathie lors des escalades en Cisjordanie, reflétant les inquiétudes sur la stabilité des frontières, les flux de réfugiés et les revenus du tourisme — une source cruciale de devises pour les deux économies. À l’inverse, les valeurs de la défense israélienne surperforment souvent l’indice global durant ces périodes, portées par les anticipations d’accélération des achats.
Points clés pour les investisseurs en marchés émergents et risque géopolitique
- Surveiller les pondérations du secteur bancaire du TA-35 pour d’éventuelles ventes disproportionnées — la perception du risque de crédit évolue plus vite que les valorisations actions en cas de détérioration sécuritaire.
- Suivre la communication de la Banque d’Israël pour un lien explicite entre la faiblesse du shekel et la trajectoire des taux directeurs ; les seuils d’intervention pourraient être abaissés.
- S’attendre à ce que la prime géopolitique sur le Brent persiste jusqu’à l’apparition de signaux de désescalade, créant un risque haussier asymétrique pour les portefeuilles exposés à l’énergie.
- Couvrir l’exposition souveraine régionale via CDS ou aplatisseurs de courbe sur les obligations en dollars égyptiennes et jordaniennes si les opérations en Cisjordanie s’étendent au-delà des démolitions ciblées.
Questions fréquentes
Comment l’escalade en Cisjordanie impacte-t-elle historiquement l’indice TA-35 ?
Les précédents cycles d’escalade en 2015-2016 et 2022-2023 ont vu le TA-35 sous-performer l’indice MSCI Marchés émergents de 8 à 12 % sur des horizons de 3 à 6 mois, principalement sous l’effet d’une dénotation des secteurs bancaire et immobilier alors que la participation étrangère reculait. Les flux institutionnels domestiques ont apporté un contrepoids partiel, insuffisant pour éviter une sous-performance relative.
La Banque d’Israël retardera-t-elle les baisses de taux en raison de la dépréciation du shekel ?
Les procès-verbaux de la Banque d’Israël du début 2024 ont explicitement signalé le transfert de change comme critère clé pour le calendrier d’assouplissement. Avec le shekel à des plus-bas de plusieurs mois face au dollar, la probabilité d’une baisse de taux au T3 2024 s’est considérablement réduite, à moins d’un retour à la stabilité du change ou d’une surprise décisive à la baisse de l’inflation.
{ "@context": "https://schema.org", "@type": "FAQPage", "mainEntity": [ { "@type": "Question", "name": "Comment l’escalade en Cisjordanie impacte-t-elle historiquement l’indice TA-35 ?", "acceptedAnswer": { "@type": "Answer", "text": "Les précédents cycles d’escalade en 2015-2016 et 2022-2023 ont vu le TA-35 sous-performer l’indice MSCI Marchés émergents de 8 à 12 % sur des horizons de 3 à 6 mois, principalement sous l’effet d’une dénotation des secteurs bancaire et immobilier alors que la participation étrangère reculait. Les flux institutionnels domestiques ont apporté un contrepoids partiel, insuffisant pour éviter une sous-performance relative." }