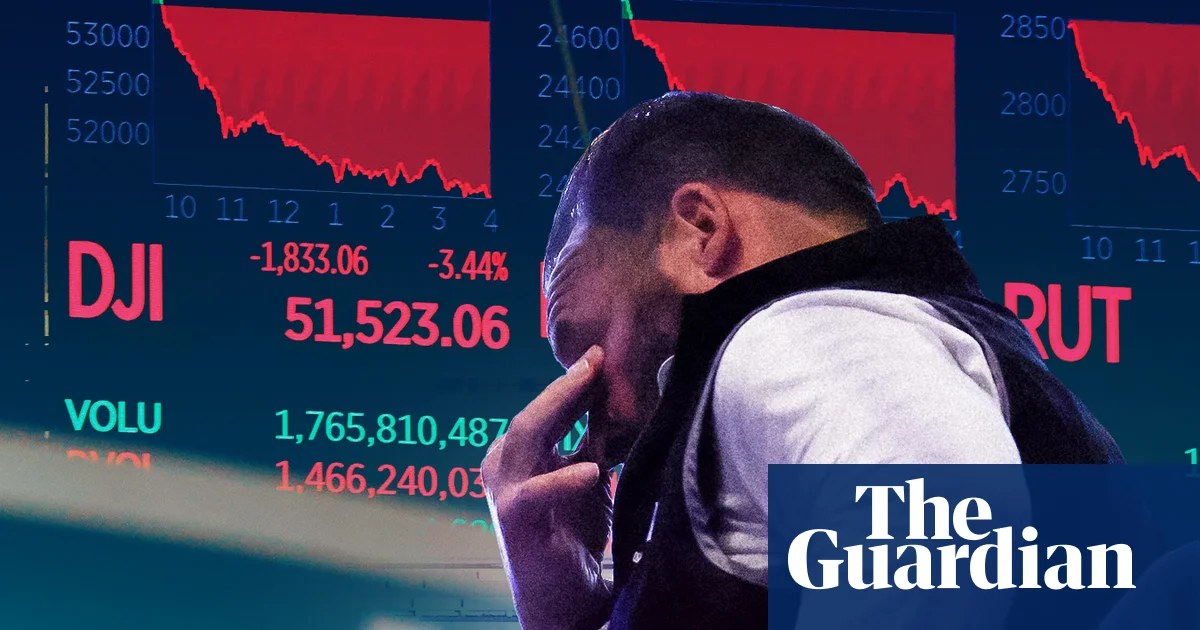
Globale Technologieaktien stürzten nach dem Sieg der Demokratischen Partei bei den US-Zwischenwahlen 2026 ab und vernichteten rund 1 Billion Dollar an Marktwert von Apple, Tesla und Nvidia in einer einzigen Sitzung, da Anleger aggressive kongressionale Aufsicht über KI-Infrastruktur und Kartellrecht einkalkulierten.
Wichtigste Erkenntnisse
- Demokratischer Midterm-Sieg löste ~1 Bio. $ eintägigen Marktwertverlust bei Apple, Tesla, Nvidia aus
- Markt preist Kartelluntersuchungen, Rechenzentrums-Moratorien und Kapitalertragsteuerreformen ein
- Regulatorische Reibung erhöht WACC für Long-Duration-KI-Wachstumswerte, komprimiert terminale Werte
- Schlüsselmeilensteine: House Judiciary Vorladungskalender (Jan. 2027), Senats-Markup zu Rechenzentren, Q4-Gewinn-Guidance
- Kreditmärkte ruhiger als Aktien, sehen Regulierungsrisiko als beherrschbar für Cashflows, aber destruktiv für Equity-Optionalität
Executive Intelligence Brief
Wahlauslöser und unmittelbare Marktreaktion
Der demokratische Doppelsieg in beiden Kongresskammern hat das regulatorische Kalkül für den Technologiesektor grundlegend verändert. Marktteilnehmer preisten die Wahrscheinlichkeit legislativer Blockaden, die Mega-Cap-Tech zuvor vor bundesweiter Aufsicht schützten, rasch aus. Die 1 Billion Dollar schwere eintägige Kontraktion bei den drei größten KI-exponierten Werten stellt eines der konzentriertesten Vermögensvernichtungsereignisse der jüngeren Marktgeschichte dar und übersteigt die aggregierte Marktkapitalisierung vieler G20-Aktienmärkte.
Der leitende Wirtschaftsredakteur Richard Partington merkte an, dass die Geschwindigkeit der Neubewertung darauf hindeutet, dass algorithmische und systematische Fonds den Ausverkauf anführten und Long-Positionen auflösten, die auf einem dauerhaft permissiven regulatorischen Umfeld basierten. Der Ausverkauf beschränkte sich nicht auf Halbleiterhersteller; Cloud-Infrastrukturanbieter und vertikale KI-Anwendungsebenen verzeichneten korrelierte Rückgänge, was auf eine sektorweite Risikoneubewertung statt unternehmensspezifischer Nachrichten hindeutet.
Regulatorische Handlungsfelder
Die neue demokratische Mehrheit hat signalisiert, drei unterschiedliche Politikvektoren zu verfolgen. Erstens wird der House Judiciary Committee voraussichtlich Kartelluntersuchungen zur vertikalen Integration über Chips, Cloud und Foundation Models wieder aufnehmen und ausweiten. Zweitens entwirft der Senate Commerce Committee Gesetzesvorhaben, die Moratorien für den Bau neuer Hyperscale-Rechenzentren bis zum Abschluss von Umweltverträglichkeitsprüfungen verhängen könnten – was die in Konsensprognosen eingepreiste Wachstum der Rechenkapazität direkt begrenzt. Drittens könnte der Ways and Means Committee eine Mark-to-Market-Besteuerung nicht realisierter Kursgewinne für ultra-vermögende Privatpersonen vorantreiben, was Gründer-geführte Tech-Beteiligungen überproportional träfe.
Diese Maßnahmen bedrohen gemeinsam die "Flywheel"-Dynamik, bei der billiges Kapital den Rechenzentrumsausbau finanziert, der die Modellperformance treibt, was Unternehmensakzeptanz anzieht und höhere Multiplikatoren rechtfertigt. Ein demokratisch kontrollierter Kongress mit Vorladungsbefugnis und legislativer Agenda-Kontrolle kann diesen Zyklus an mehreren Stellen unterbrechen.
Übertragung auf Bewertungsmodelle
Aktienanalysten revidieren nun die terminalen Wachstumsannahmen für KI-Infrastrukturwerte. Die Einführung regulatorischer Reibung – sei es durch erzwungene Datenlokalisierung, verpflichtende Algorithmen-Audits oder Rechenkapazitäts-Zuteilungen – erhöht den gewichteten durchschnittlichen Kapitalkosten (WACC) für den Sektor. Höhere Diskontierungsätze auf ferne Cashflows treffen Long-Duration-Wachstumswerte überproportional, was den outsized Impact auf Unternehmen wie Nvidia erklärt, bei denen der Großteil des DCF-Werts jenseits von Jahr fünf liegt.
Kreditmärkte blieben bislang geordnet, Investment-Grade-Spreads von Tech-Unternehmen weiteten sich nur moderat aus. Hochverzinsliche Emittenten, die von KI-Capex-Zyklen für Umsatzsichtbarkeit abhängen, sehen jedoch verstärkte Prüfung durch Leveraged-Loan-Investoren. Die Divergenz zwischen Aktien- und Kreditsignalen deutet darauf hin, dass Rentenmärkte die regulatorische Bedrohung für die Cashflow-Generierung als beherrschbar, für die Equity-Optionalität jedoch als destruktiv einstufen.
Ausblick und Überwachungsmeilensteine
Die kritischen kurzfristigen Katalysatoren sind prozeduraler Natur. Die Organisationssitzung des House Judiciary Committee im Januar 2027 wird den Vorladungskalender festlegen. Das erste Markup des Data Center Environmental Accountability Act im Senat wird die Strenge der Genehmigungsanforderungen offenbaren. Gleichzeitig werden die Q4-2026-Gewinnkonferenzen – insbesondere von Nvidia, Microsoft und Alphabet – die erste Management-Guidance liefern, die regulatorische Kostenszenarien einpreist. Anleger sollten auf Änderungen in der Capex-Guidance-Sprache achten, speziell auf einen Wechsel von "demand-constrained" zu "permit-constrained" oder "power-constrained" Frameworks.