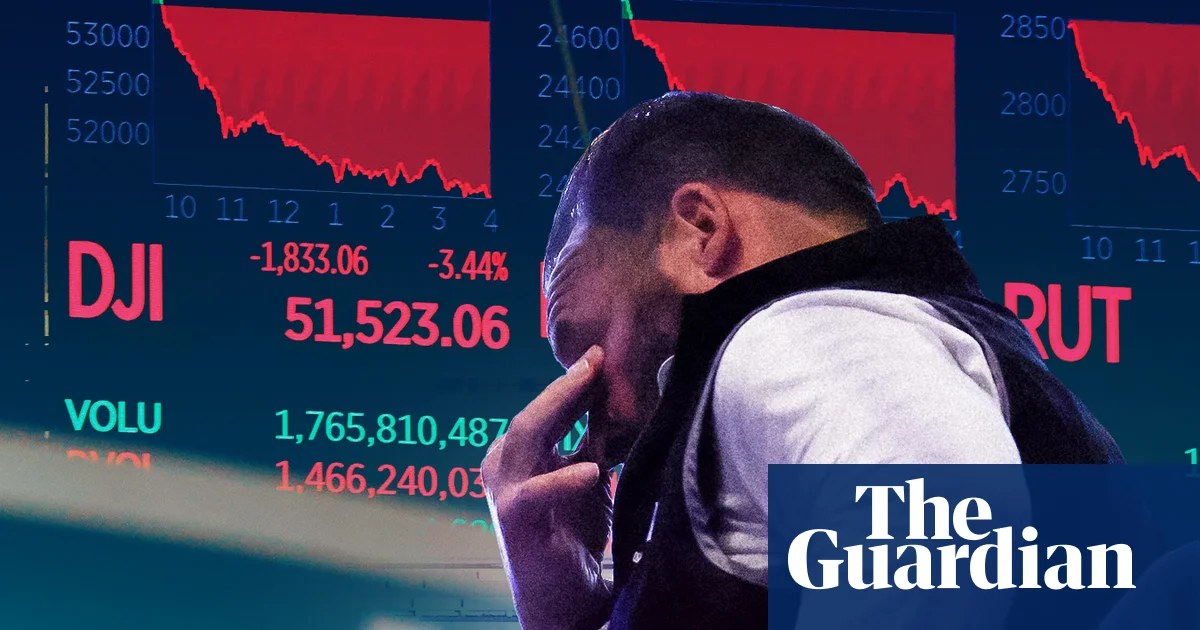
Las acciones tecnológicas globales se desplomaron tras la victoria del Partido Demócrata en las elecciones legislativas de 2026, borrando aproximadamente 1 billón de dólares de valor de mercado de Apple, Tesla y Nvidia en una sola sesión, mientras los inversores descontaban una supervisión congressional agresiva sobre la infraestructura de inteligencia artificial y la aplicación de la ley antimonopolio.
Puntos Clave
- La victoria demócrata en las 'midterms' disparó una pérdida de ~1 billón de dólares en capitalización en una sesión entre Apple, Tesla y Nvidia
- El mercado descuenta investigaciones antimonopolio, moratorias a centros de datos y reformas del impuesto sobre plusvalías
- El arrastre regulatorio eleva el WACC de los activos de crecimiento de IA de larga duración, comprimiendo valores terminales
- Hitos clave: calendario de citaciones del Comité Judicial (ene 2027), enmienda senatorial sobre centros de datos, guía de resultados del 4T
- Los mercados de crédito más calmados que la renta variable, ven el riesgo regulatorio como manejable para flujos de caja pero destructivo para la opcionalidad accionarial
Resumen Ejecutivo de Inteligencia
El detonante electoral y la reacción inmediata del mercado
La victoria demócrata en ambas cámaras ha alterado radicalmente el cálculo regulatorio para el sector tecnológico. Los participantes del mercado se movieron rápidamente para descontar la probabilidad de un bloqueo legislativo que había protegido previamente a las mega-cap tecnológicas de una supervisión federal significativa. La contracción de 1 billón de dólares en una sola sesión entre los tres mayores nombres expuestos a la IA representa uno de los eventos de destrucción de riqueza más concentrados de la historia reciente, superando la capitalización bursátil agregada de muchos mercados de valores del G20.
El corresponsal senior de economía Richard Partington señaló que la velocidad de la revalorización sugiere que fondos algorítmicos y sistemáticos lideraron la salida, liquidando posiciones largas construidas sobre la asunción de un entorno regulatorio perpetuamente permisivo. La venta no se limitó a fabricantes de semiconductores; proveedores de infraestructura en la nube y capas de aplicación vertical de IA registraron caídas correlacionadas, indicando una reevaluación del riesgo sectorial en lugar de noticias idiosincrásicas de empresa.
Los fundamentos regulatorios para la actuación
La nueva mayoría demócrata ha señalado su intención de perseguir tres vectores de política distintos. Primero, se espera que el Comité Judicial de la Cámara reactiva y amplíe las investigaciones antimonopolio sobre la integración vertical a través de chips, nube y modelos fundacionales. Segundo, el Comité de Comercio del Senado está redactando una legislación que podría imponer moratorias a la construcción de nuevos centros de datos a hiperescala pendientes de revisiones de impacto ambiental, limitando directamente el crecimiento de capacidad de cómputo descontado en las previsiones de consenso de ingresos. Tercero, el Comité de Medios y Arbitrios podría impulsar la tributación 'mark-to-market' sobre plusvalías latentes para individuos de patrimonio ultraelevado, afectando desproporcionadamente a las concentraciones de capital fundacional en tecnológicas.
Estas medidas amenazan colectivamente la dinámica de 'volante de inercia' donde el capital barato financia la construcción de cómputo, lo que impulsa el rendimiento del modelo, que atrae la adopción empresarial, que justifica múltiplos más altos. Un Congreso demócrata con poder de citación y control de la agenda legislativa puede interrumpir este ciclo en múltiples puntos.
Transmisión a los marcos de valoración
Los analistas de renta variable están revisando ahora las asunciones de crecimiento terminal para los nombres de infraestructura de IA. La introducción de arrastre regulatorio —ya sea mediante requisitos de localización de datos forzosos, auditorías algorítmicas obligatorias o mandatos de asignación de cómputo— eleva el coste medio ponderado de capital (WACC) para el sector. Tipos de descuento más altos aplicados a flujos de caja distantes castigan desproporcionadamente a los activos de crecimiento de larga duración, explicando el impacto desmedido en empresas como Nvidia, donde la mayor parte del valor del flujo de caja descontado reside más allá del año cinco.
Los mercados de crédito han permanecido ordenados por ahora, con los diferenciales de grado de inversión del sector tecnológico ensanchándose solo modestamente. Sin embargo, emisores de alto rendimiento dependientes de ciclos de capex de IA para la visibilidad de ingresos están viendo un escrutinio creciente por parte de inversores en préstamos apalancados. La divergencia entre señales de renta variable y renta fija sugiere que los mercados de crédito ven la amenaza regulatoria como manejable para la generación de caja pero destructiva para la opcionalidad de la acción.
Perspectivas futuras y hitos de seguimiento
Los catalizadores críticos a corto plazo son procesales. La reunión organizativa del Comité Judicial de la Cámara en enero de 2027 fijará el calendario de citaciones. La primera enmienda del Senado a la Ley de Responsabilidad Ambiental de Centros de Datos revelará la exigencia de los requisitos de permisos. Mientras tanto, las llamadas de resultados del 4T 2026 —particularmente de Nvidia, Microsoft y Alphabet— proporcionarán la primera guía de la dirección incorporando escenarios de costes regulatorios. Los inversores deben vigilar cambios en el lenguaje de guía de capex, específicamente cualquier giro de 'limitado por la demanda' a marcos de 'limitado por permisos' o 'limitado por energía'.