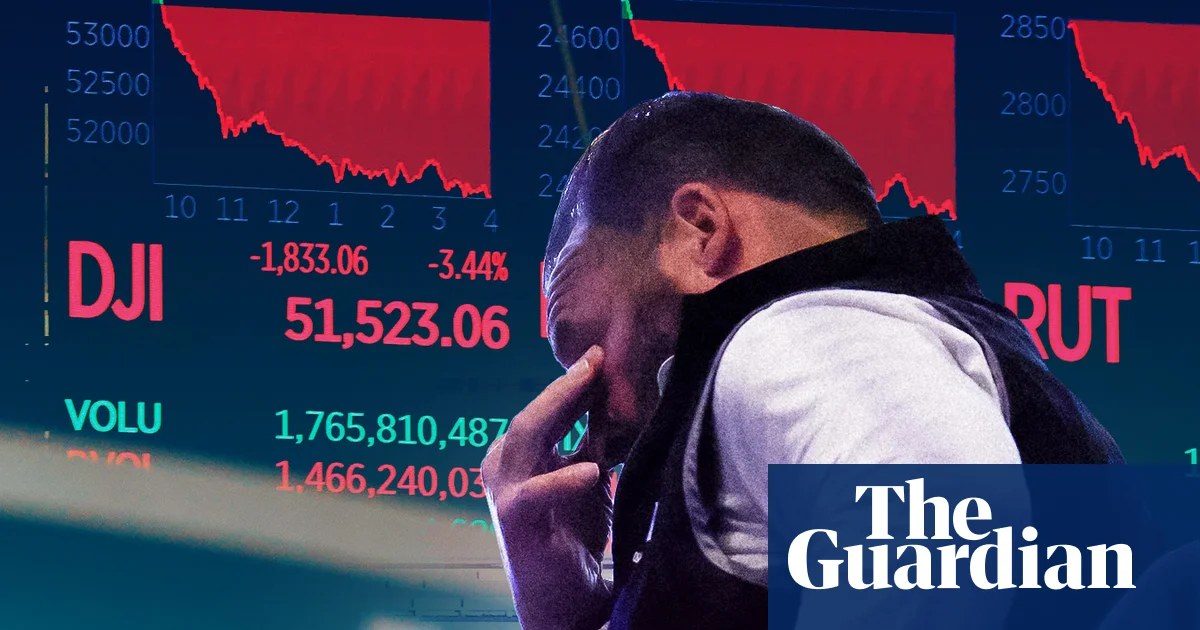
Les actions technologiques mondiales ont subi un krach historique en une seule séance, effaçant environ 1 000 milliards de dollars de la capitalisation boursière combinée d'Apple, Tesla et Nvidia, les investisseurs intégrant la perspective d'un Congrès contrôlé par les démocrates lançant des restrictions antitrust et infrastructurelles agressives sur le secteur de l'intelligence artificielle.
Points Clés
- La victoire démocrate aux midterms a déclenché une perte de ~1 000 milliards $ en capitalisation en une séance sur Apple, Tesla, Nvidia.
- Le marché intègre un durcissement de l'antitrust, des restrictions sur les permis de centres de données et une surveillance accrue de l'IA sous un Congrès démocrate unifié.
- Le TAM centres de données de Nvidia, le modèle App Store d'Apple et l'autonomie FSD de Tesla présentent le bêta réglementaire le plus élevé.
- Points de surveillance clés : attributions des commissions de la 119e législature (janvier 2027) et conférences de résultats du T4 pour d'éventuels infléchissements du CapEx.
- La vente reflète une réévaluation du risque politique, pas une détérioration fondamentale des bénéfices ; la reprise dépend du rythme législatif.
Synthèse Exécutive d'Intelligence
Déclencheur électoral et transmission immédiate aux marchés
La vague démocrate lors des élections de mi-mandat de novembre 2026 a donné au parti le contrôle unifié du pouvoir législatif, modifiant fondamentalement le calcul réglementaire pour le groupe des « Sept Magnifiques ». Les opérateurs de marché ont instantanément actualisé un environnement politique hostile aux avantages d'échelle dont bénéficient les hyperscalers et les fabricants de puces. L'évaporation de 1 000 milliards de dollars de capitalisation — concentrée sur la domination de Nvidia dans les accélérateurs IA, la forteresse écosystémique d'Apple et les paris de Tesla sur l'autonomie pilotée par l'IA — signale une réévaluation des taux de croissance terminaux plutôt qu'un simple raté cyclique des bénéfices.
Les salles de marché ont signalé des volumes élevés sur les puts sur le Nasdaq-100 et les ETF semiconducteurs avant la séance, suggérant une couverture positionnée en amont du scrutin. La vélocité de la baisse implique que les modèles algorithmiques de dérisquage, déclenchés par la surveillance par mots-clés des résultats électoraux, ont amplifié la vente discrétionnaire humaine.
Matrice des menaces réglementaires : Antitrust, centres de données et énergie
La crainte du marché se cristallise autour de trois vecteurs législatifs précis. Premièrement, une commission judiciaire du Sénat revigorée devrait faire avancer l'American Innovation and Choice Online Act, menaçant les pratiques d'auto-préférenciation au cœur de l'App Store d'Apple et de la marketplace d'Amazon. Deuxièmement, la commission de l'Énergie et du Commerce de la Chambre pourrait imposer des normes fédérales d'examen pour l'autorisation des centres de données, invoquant la fiabilité du réseau et la consommation d'eau — contraignant directement le rythme de déploiement des grappes H100/Blackwell de Nvidia. Troisièmement, la FTC et la division antitrust du DOJ devraient se voir dotées de budgets et de mandats élargis pour poursuivre des remèdes de séparation structurelle.
Ces menaces s'ajoutent aux vents contraires existants : le calendrier d'application de l'AI Act de l'UE, le verdict du DOJ sur le monopole de la recherche de Google, et le nationalisme souverain du calcul montant. Le résultat des midterms élimine le blocage législatif qui servait auparavant de filet de sécurité contre une action fédérale agressive.
Exposition sectorielle et réévaluation des valorisations
Nvidia se trouve à l'épicentre, son P/E forward s'étant dilaté sur l'hypothèse d'un CapEx centres de données sans contrainte de la part de Microsoft, Meta, Google et Amazon. Tout frein fédéral sur les permis ou l'allocation d'énergie compresse le TAM (Total Addressable Market) pour l'architecture Blackwell. Apple fait face à un double risque : mandats de partage de revenus sur l'App Store et restrictions potentielles sur l'intégration de l'IA sur appareil jugées anticoncurrentielles. La prime de valorisation du FSD (Full Self-Driving) de Tesla repose sur la tolérance réglementaire pour la collecte et le déploiement de données ; un Congrès démocrate pourrait imposer une approbation fédérale préalable à la mise sur le marché pour les systèmes autonomes.
Les effets de second ordre pèsent sur la chaîne d'approvisionnement semiconducteurs — ASML, TSMC et les vendeurs de mémoire — où les cycles de CapEx sont planifiés sur 3 à 5 ans. L'incertitude sur l'élasticité de la demande américaine force une réévaluation des taux d'utilisation des fonderies.
Perspectives : calendrier législatif et saison des résultats
L'attention immédiate se porte sur la convocation de la 119e législature en janvier 2027. L'attribution des gaves de commissions dans les 100 premiers jours signalera la priorité législative. Les investisseurs doivent surveiller le discours sur l'état de l'Union pour les signaux de l'exécutif sur la politique IA, et la saison des résultats du T4 2026 (janvier-février 2027) pour le ton du management sur les réserves réglementaires et la flexibilité du CapEx. La notation du CBO (Congressional Budget Office) de tout « AI Accountability Act » proposé fournira la première estimation quantitative de la contrainte budgétaire.
Faute de texte législatif concret, la vente actuelle reflète une analyse de scénarios pondérée par les probabilités. Le risque demeure qu'un « Congrès bleu » privilégie la santé et le climat plutôt que la régulation technologique dans ses premiers mois, offrant une fenêtre de reprise technique si la dynamique des bénéfices tient.