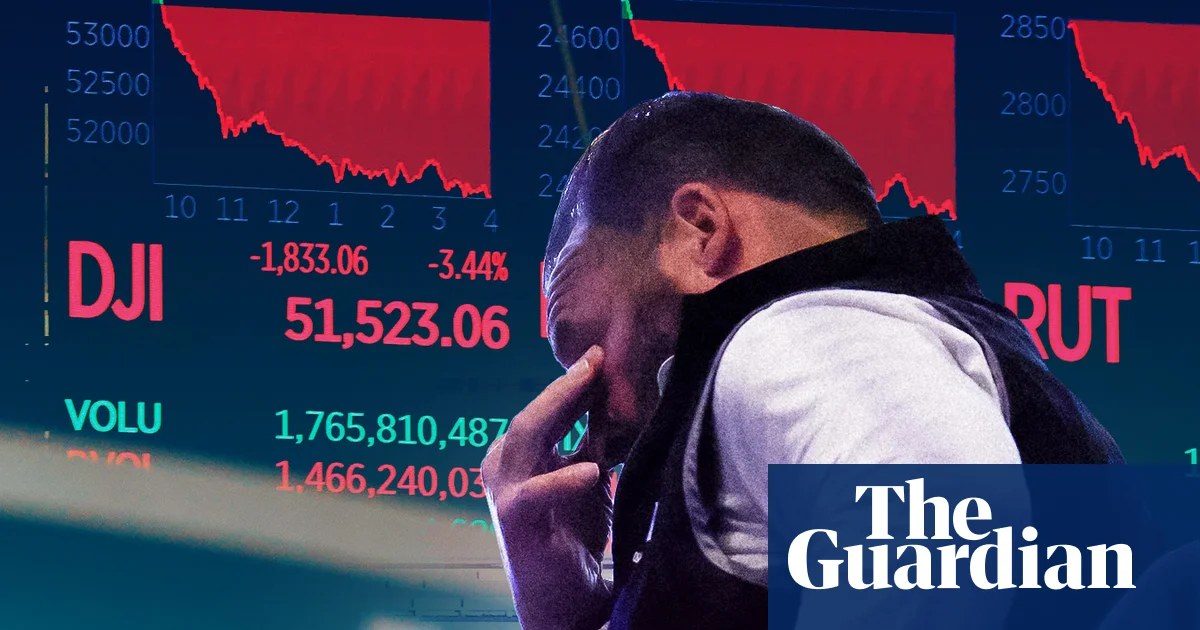
Globale Technologieaktien erlitten einen historischen eintägigen Ausverkauf, der die kombinierte Marktkapitalisierung von Apple, Tesla und Nvidia um rund 1 Billion Dollar schrumpfen ließ, da Anleger die Aussicht auf einen demokratisch kontrollierten Kongress einpreisten, der aggressive Kartell- und Infrastrukturauflagen für den KI-Sektor auf den Weg bringen könnte.
Wichtigste Erkenntnisse
- Demokratischer Midterm-Sieg löste ~1 Billion Dollar eintägigen Marktkapitalisierungsverlust bei Apple, Tesla, Nvidia aus.
- Markt preist verschärfte Kartelldurchsetzung, Rechenzentrums-Genehmigungsbeschränkungen und KI-Aufsicht unter einheitlichem demokratischem Kongress ein.
- Nvidias Rechenzentrums-TAM, Apples App-Store-Modell und Teslas FSD-Autonomie weisen höchsten regulatorischen Beta auf.
- Wichtige Monitore: 119. Kongress Ausschussbesetzungen (Jan. 2027) und Q4-Gespräche auf CapEx-Leitlinienänderungen.
- Ausverkauf reflektiert politische Risikoneupreisung, keine fundamentale Gewinnverschlechterung; Erholung abhängig von legislativem Tempo.
Executive Intelligence Brief
Wahlauslöser und unmittelbare Markttransmission
Der demokratische Erdrutschsieg bei den Midterm-Wahlen im November 2026 bescherte der Partei die einheitliche Kontrolle des Legislativs und veränderte die regulatorische Kalkulation für die "Magnificent Seven" fundamental. Marktteilnehmer diskontierten augenblicklich ein politisches Umfeld, das den Skalenvorteilen von Hyperscalern und Chip-Herstellern feindlich gesinnt ist. Die Verdampfung von 1 Billion Dollar Marktkapitalisierung – konzentriert auf Nvidias Dominanz bei KI-Beschleunigern, Apples Ökosystem-Burggraben und Teslas Wetten auf KI-gesteuerte Autonomie – signalisiert eine Neubewertung der terminalen Wachstumsraten statt eines zyklischen Gewinnfehlers.
Handelsdesks meldeten erhöhte Volumina bei Put-Optionen auf den Nasdaq-100 und Halbleiter-ETFs vor der Sitzung, was auf positionierte Absicherungen vor dem Wahlergebnis hindeutete. Die Geschwindigkeit des Rückgangs legt nahe, dass algorithmische Entschlackungsmodelle durch Keyword-Überwachung der Wahlergebnisse getriggert wurden und menschliche diskretionäre Verkäufe verstärkten.
Regulatorische Bedrohungsmatrix: Kartellrecht, Rechenzentren und Energie
Die Marktängste konzentrieren sich auf drei konkrete legislativen Vektoren. Erstens wird ein wiederbelebter Senats-Justizausschuss voraussichtlich den "American Innovation and Choice Online Act" vorantreiben, der Selbstbevorzugungspraktiken bedroht, die Apples App Store und Amazons Marktplatz zugrunde liegen. Zweitens könnte der Energie- und Handelsausschuss des Repräsentantenhauses bundesweite Prüfstandards für Rechenzentrumsgenehmigungen erlassen, mit Verweis auf Netzzuverlässigkeit und Wasserverbrauch – was den Ausbau von Nvidias H100/Blackwell-Clustern direkt drosselt. Drittens erhalten FTC und DOJ-Kartellabteilung voraussichtlich erweiterte Budgets und Mandate für strukturelle Trennungen.
Diese Bedrohungen verschärfen bestehende Gegenwinde: den Durchsetzungszeitplan des EU-KI-Gesetzes, das bestehende DOJ-Urteil zur Google-Suchmonopolstellung und den aufkommenden souveränen Compute-Nationalismus. Der Midterm-Erfolg beseitigt die legislativen Pattsituation, die zuvor als Rückversicherung gegen aggressive Bundesmaßnahmen diente.
Sektorale Exposition und Bewertungsneupreisung
Nvidia steht im Epizentrum, da sein Forward-KGV auf der Annahme ungehinderten Rechenzentrums-CapEx von Microsoft, Meta, Google und Amazon expandierte. Jede bundesweite Bremse bei Genehmigungen oder Stromzuteilung komprimiert den TAM (Total Addressable Market) für die Blackwell-Architektur. Apple sieht sich dualem Risiko ausgesetzt: Vorgaben zur Umsatzbeteiligung im App Store und potenzielle Beschränkungen der On-Device-KI-Integration als wettbewerbswidrig. Teslas FSD-Bewertungsaufschlag (Full Self-Driving) beruht auf regulatorischer Duldung bei Datenerhebung und -bereitstellung; ein demokratischer Kongress könnte bundesweite Vorab-Zulassungen für autonome Systeme vorschreiben.
Zweitrundeneffekte belasten die Halbleiter-Lieferkette – ASML, TSMC und Speicherhersteller –, wo CapEx-Zyklen 3 bis 5 Jahre im Voraus geplant sind. Unsicherheit über die US-Nachfrageelastizität erzwingt Neubewertungen der Foundry-Auslastung.
Ausblick: Legislativer Kalender und Berichtssaison
Der unmittelbare Fokus verschiebt sich auf die Konstituierung des 119. Kongresses im Januar 2027. Ausschussvorsitze in den ersten 100 Tagen werden legislativen Prioritäten signalisieren. Anleger sollten die "State of the Union" auf Signale der Exekutive zur KI-Politik und die Q4-2026-Berichtssaison (Januar–Februar 2027) auf Management-Tonfall zu regulatorischen Rückstellungen und CapEx-Flexibilität beobachten. Die CBO-Bewertung eines vorgeschlagenen "AI Accountability Act" liefert die erste quantitative fiskalische Schranke.
Ohne konkreten Gesetzestext spiegelt der aktuelle Ausverkauf eine gewichtsbasierte Szenarioanalyse wider. Das Risiko bleibt, dass ein "Blue Congress" in den ersten Monaten Gesundheits- und Klimagesetzgebung vor Tech-Regulierung priorisiert und so bei anhaltendem Gewinnmomentum ein Fenster für technische Erholung öffnet.