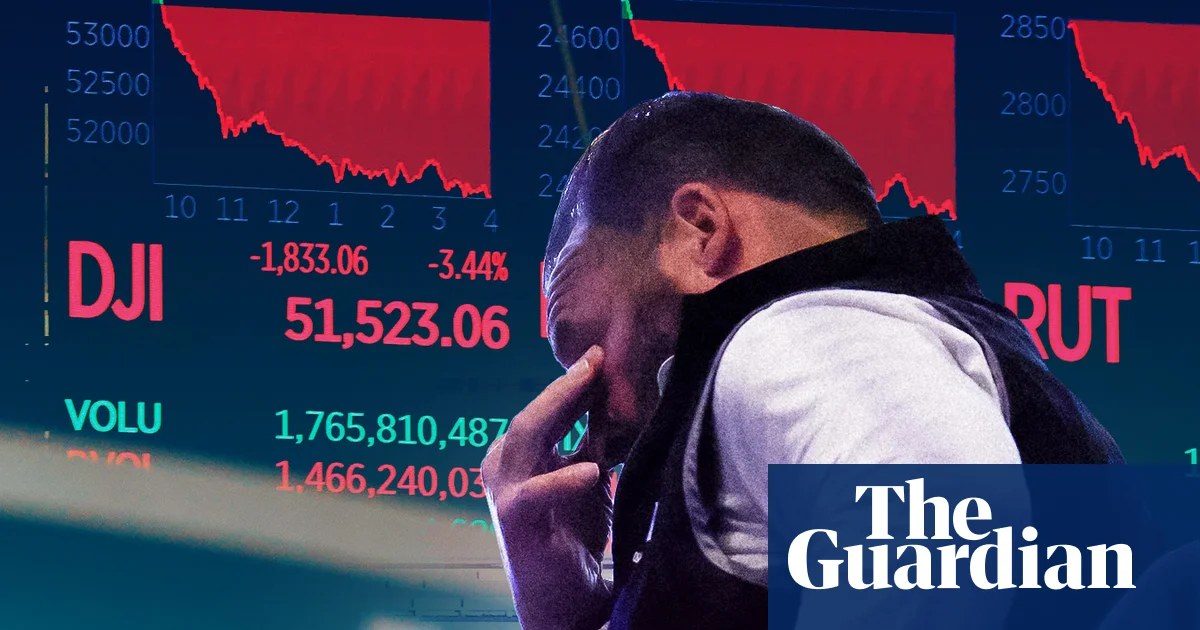
As ações globais de tecnologia sofreram um histórico massacre em sessão única, eliminando aproximadamente US$ 1 trilhão do valor de mercado combinado de Apple, Tesla e Nvidia, à medida que investidores precificaram a perspectiva de um Congresso controlado pelos Democratas lançando restrições antitruste e de infraestrutura agressivas sobre o setor de inteligência artificial.
Pontos Principais
- Vitória democrata nas midterms disparou perda de ~US$ 1 tri em market cap em sessão única na Apple, Tesla e Nvidia.
- Mercado precifica fiscalização antitruste reforçada, restrições a licenciamento de datacenters e supervisão de IA sob Congresso Democrata unificado.
- TAM de datacenters da Nvidia, modelo da App Store da Apple e autonomia FSD da Tesla enfrentam maior beta regulatório.
- Monitorar: atribuições de comitês da 119ª legislatura (jan/2027) e ligações de resultados do Q4 por mudanças no guidance de CapEx.
- Liquidação reflete reprecificação de risco político, não deterioração fundamental de lucros; recuperação condicionada ao ritmo legislativo.
Resumo Executivo de Inteligência
Gatilho Eleitoral e Transmissão Imediata ao Mercado
A varrida democrata nas eleições legislativas de novembro de 2026 deu ao partido o controle unificado do poder legislativo, alterando fundamentalmente o cálculo regulatório para a coorte dos "Sete Magníficos". Participantes de mercado moveram-se instantaneamente para descontar um ambiente de política hostil às vantagens de escala desfrutadas por hiperscaladores e fabricantes de chips. A evaporação de US$ 1 trilhão em capitalização de mercado — concentrada no domínio de aceleradores de IA da Nvidia, no fosso do ecossistema da Apple e nas apostas de autonomia impulsionadas por IA da Tesla — sinaliza uma reavaliação das taxas de crescimento terminal em vez de um erro de lucros cíclico.
Mesas de operações reportaram volumes elevados em opções de venda (puts) no Nasdaq-100 e ETFs de semicondutores antes da sessão, sugerindo hedge posicionado antes do desfecho eleitoral. A velocidade do declínio implica que modelos algorítmicos de desrisco acionados por vigilância de palavras-chave dos resultados eleitorais amplificaram a venda discricionária humana.
Matriz de Ameaças Regulatórias: Antitruste, Datacenters e Energia
O temor do mercado centra-se em três vetores legislativos específicos. Primeiro, espera-se que um Comitê Judiciário do Senado revigorado avance o American Innovation and Choice Online Act, ameaçando práticas de autopreferenciação centrais para a App Store da Apple e o marketplace da Amazon. Segundo, o Comitê de Energia e Comércio da Câmara pode impor padrões federais de revisão para licenciamento de datacenters, citando confiabilidade da rede e consumo de água — restringindo diretamente o ritmo de expansão dos clusters H100/Blackwell da Nvidia. Terceiro, a FTC e a Divisão Antitruste do DOJ provavelmente receberão orçamentos e mandatos expandidos para buscar remédios de separação estrutural.
Essas ameaças se somam a ventos contrários existentes: o cronograma de aplicação do AI Act da UE, o veredito de monopólio de busca do Google pelo DOJ e o crescente nacionalismo computacional soberano. O resultado das midterms remove o impasse legislativo que anteriormente funcionava como anteparo contra ação federal agressiva.
Exposição Setorial e Reprecificação de Valuation
A Nvidia senta-se no epicentro, com seu P/L forward expandido na premissa de CapEx de datacenter irrestrito por Microsoft, Meta, Google e Amazon. Qualquer freio federal no licenciamento ou alocação de energia comprime o TAM (Mercado Total Endereçável) para a arquitetura Blackwell. A Apple enfrenta risco duplo: mandatos de compartilhamento de receita da App Store e potenciais restrições à integração de IA no dispositivo consideradas anticoncorrenciais. O prêmio de valuation do FSD (Full Self-Driving) da Tesla depende de tolerância regulatória para coleta de dados e implantação; um Congresso Democrata pode exigir aprovação federal pré-mercado para sistemas autônomos.
Efeitos de segunda ordem pressionam a cadeia de suprimentos de semicondutores — ASML, TSMC e fabricantes de memória — onde ciclos de CapEx são planejados para 3-5 anos. A incerteza sobre a elasticidade da demanda nos EUA força reavaliações de utilização de foundries.
Perspectiva Futura: Calendário Legislativo e Temporada de Resultados
O foco imediato desloca-se para a posse da 119ª legislatura do Congresso em janeiro de 2027. Atribuições de presidência de comitês nos primeiros 100 dias sinalizarão prioridade legislativa. Investidores devem monitorar o State of the Union para sinalizações do executivo sobre política de IA, e a temporada de resultados do Q4 2026 (janeiro-fevereiro de 2027) para o tom da gestão sobre reservas regulatórias e flexibilidade de CapEx. A pontuação do CBO de qualquer proposto "AI Accountability Act" fornecerá a primeira estimativa quantitativa de restrição fiscal.
Ausente texto legislativo concreto, a liquidação atual reflete uma análise de cenários ponderada por probabilidade. O risco permanece de que um "Congresso Azul" priorize legislação de saúde e clima sobre regulação de tech em seus meses iniciais, oferecendo uma janela para recuperação técnica se o momentum de lucros se mantiver.