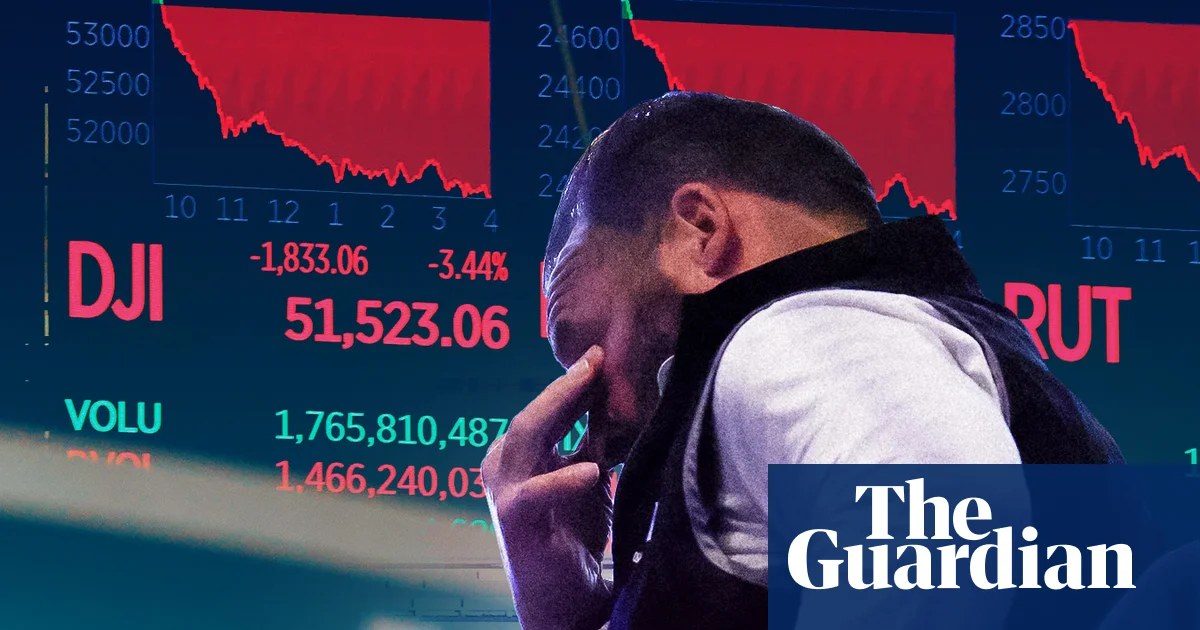
Globale teknologiakser rammet av en historisk enkelt-sesjons salgsbølge, som slet bort omtrent 1 billion dollar av den kombinerte markedsverdien av Apple, Tesla og Nvidia, da investorer prissatte inn utsikten til et demokratisk styrt kongress som lanserer aggressive kartell- og infrastrukturbegrensninger på kunstig intelligens-sektoren.
Hovedpunkter
- Demokratisk midtvalsseier utløste ~1 billion dollar enkelt-sesjons markedskapitaliseringstap på tvers av Apple, Tesla, Nvidia.
- Marked prissetter inn forhøyet kartellhåndhevelse, datacenter-tillatelsesbegrensninger og AI-tilsyn under enhetlig demokratisk kongress.
- Nvidias datacenter TAM, Apples App Store-modell og Teslas FSD-autonomi har høyest regulatorisk beta.
- Nøkkelovervåking: 119. kongress utvalgsfordelinger (jan 2027) og Q4-resultatssamtaler for CapEx-veiledningsskift.
- Salgsbølge speiler politisk risikoreprisering, ikke fundamental resultatsvekst; oppgang avhengig av lovgivende tempo.
Kort Oppsummert: Etterretningsbrief
Valgutslag og umiddelbar markedsreaksjon
Demokratenes seier i midtvalsvalgene i november 2026 ga partiet enhetlig kontroll over den lovgivende makten, og endret fundamentalt det regulatoriske regnestykket for Magnificent Seven-kohorten. Markedsdeltakere beveget seg umiddelbart for å diskontere et politisk miljø fientlig til de skalafordelene hyperskalere og chipprodusenter nyter. Den 1 billion dollar store fordampningen av markedskapitalisering – konsentrert rundt Nvidias dominans innen AI-akseleratorer, Apples økosystem-grav og Teslas AI-drevne autonomi-satsinger – signaliserer en omvurdering av terminale vekstrate snarere enn et syklisk resultatmiss.
Handelsdesker rapporterte økte volum i put-oppsjoner på Nasdaq-100 og halvleder-ETF-er før økten, noe som tyder på posisjonert hedging i forkant av valgresultatet. Farten på fallet antyder at algoritmiske deriskings-modeller ble utløst av nøkkelordsovervåking av valgresultater, og forsterket menneskelig diskresjonær salg.
Regulatorisk trusselmatrise: Kartell, datacentere og energi
Markedets frykt sentrerer seg om tre spesifikke lovgivende vektorer. Først forventes et fornyet Senate Judiciary Committee å drive frem American Innovation and Choice Online Act, som truer selv-fordelaktige praksiser kjernen i Apples App Store og Amazons markedsplass. Andre kan House Energy and Commerce Committee pålegge føderale gjennomgangsstandarder for datacenter-tillatelser, med henvisning til nettpålitelighet og vannforbruk – noe som direkte begrenser byggingstempoet for Nvidias H100/Blackwell-klynger. Tredje vil FTC og DOJ Antitrust Division sannsynligvis få utvidede budsjetter og mandat til å forfølge strukturelle separasjonsmidler.
Disse truslene forverrer eksisterende motvind: EUs AI Act håndhevings-tidslinje, DOJs eksisterende Google-søk-monopol-dom, og voksende suveren datanasjonalisme. Midtvalsresultatet fjerner den lovgivende gridlocken som tidligere fungerte som en sikkerhetsventil mot aggressive føderale tiltak.
Sektoreksponering og verdsettelsesreprisering
Nvidia står i episentrum, med sitt fremoverrettede P/E utvidet på antagelsen om ubegrenset datacenter CapEx fra Microsoft, Meta, Google og Amazon. Enhver føderal brems på tillatelser eller kraftallokering komprimerer TAM (Total Addressable Market) for Blackwell-arkitekturen. Apple står overfor dobbelt risiko: krav om inntektsdeling i App Store og potensielle begrensninger på on-device AI-integrasjon ansett som konkurranseskaadende. Teslas FSD (Full Self-Driving) verdsettelsespremie bygger på regulatorisk tålmodighet for datainnsamling og utrolling; et demokratisk kongress kan kreve føderal godkjenning før markedsføring av autonome systemer.
Sekundære effekter presser halvleder-forsyningskjeden – ASML, TSMC og minneleverandører – der CapEx-sykluser planlegges 3-5 år ut i tid. Usikkerhet om US etterspørselselastisitet tvinger til omvurdering av foundry-utnyttelse.
Fremtidutsikt: Lovgivende kalender og resultatssesong
Det umiddelbare fokuset skifter til sammentrøkkingen av 119. kongress i januar 2027. Utvalgsfordelinger de første 100 dagene vil signalere lovgivende prioritet. Investorer bør overvåke State of the Union for signaler fra den utøvende makten om AI-politikk, og Q4 2026 resultatssesongen (januar-februar 2027) for ledelsens tone om regulatoriske reserver og CapEx-fleksibilitet. CBO-scoring av eventuelt foreslått 'AI Accountability Act' vil gi den første kvantitative estimaten på fiskale begrensninger.
Uten konkret lovgivende tekst, speiler nåværende salgsbølge en sannsynlighetsveid scenarioanalyse. Risikoen er at et 'Blått Kongress' prioriterer helse- og klimalovgivning fremfor tech-regulering i sine første måneder, og gir et vindu for teknisk oppgang hvis resultatmomentet holdes.