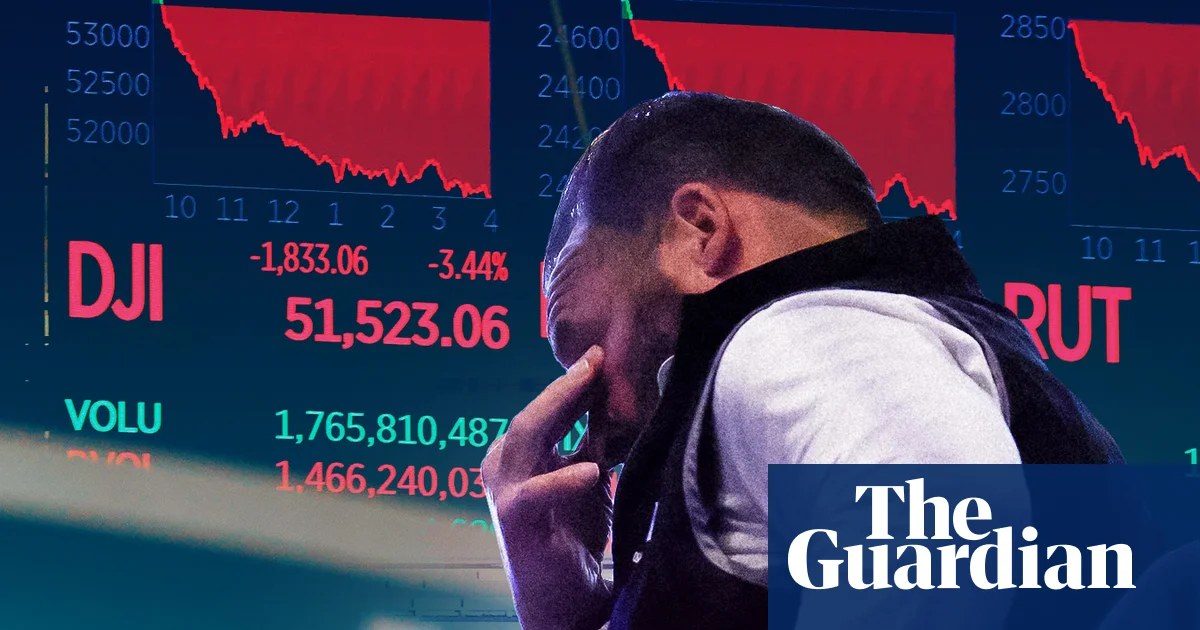
Las acciones tecnológicas globales sufrieron una histórica caída en una sola sesión, borrando aproximadamente 1 billón de dólares de la capitalización bursátil combinada de Apple, Tesla y Nvidia, mientras los inversores descontaban la perspectiva de un Congreso controlado por los demócratas que lance agresivas restricciones antimonopolio e infraestructurales al sector de la inteligencia artificial.
Puntos Clave
- La victoria demócrata en las elecciones de medio mandato desencadenó una pérdida de capitalización bursátil de ~1 billón de dólares en una sola sesión en Apple, Tesla y Nvidia.
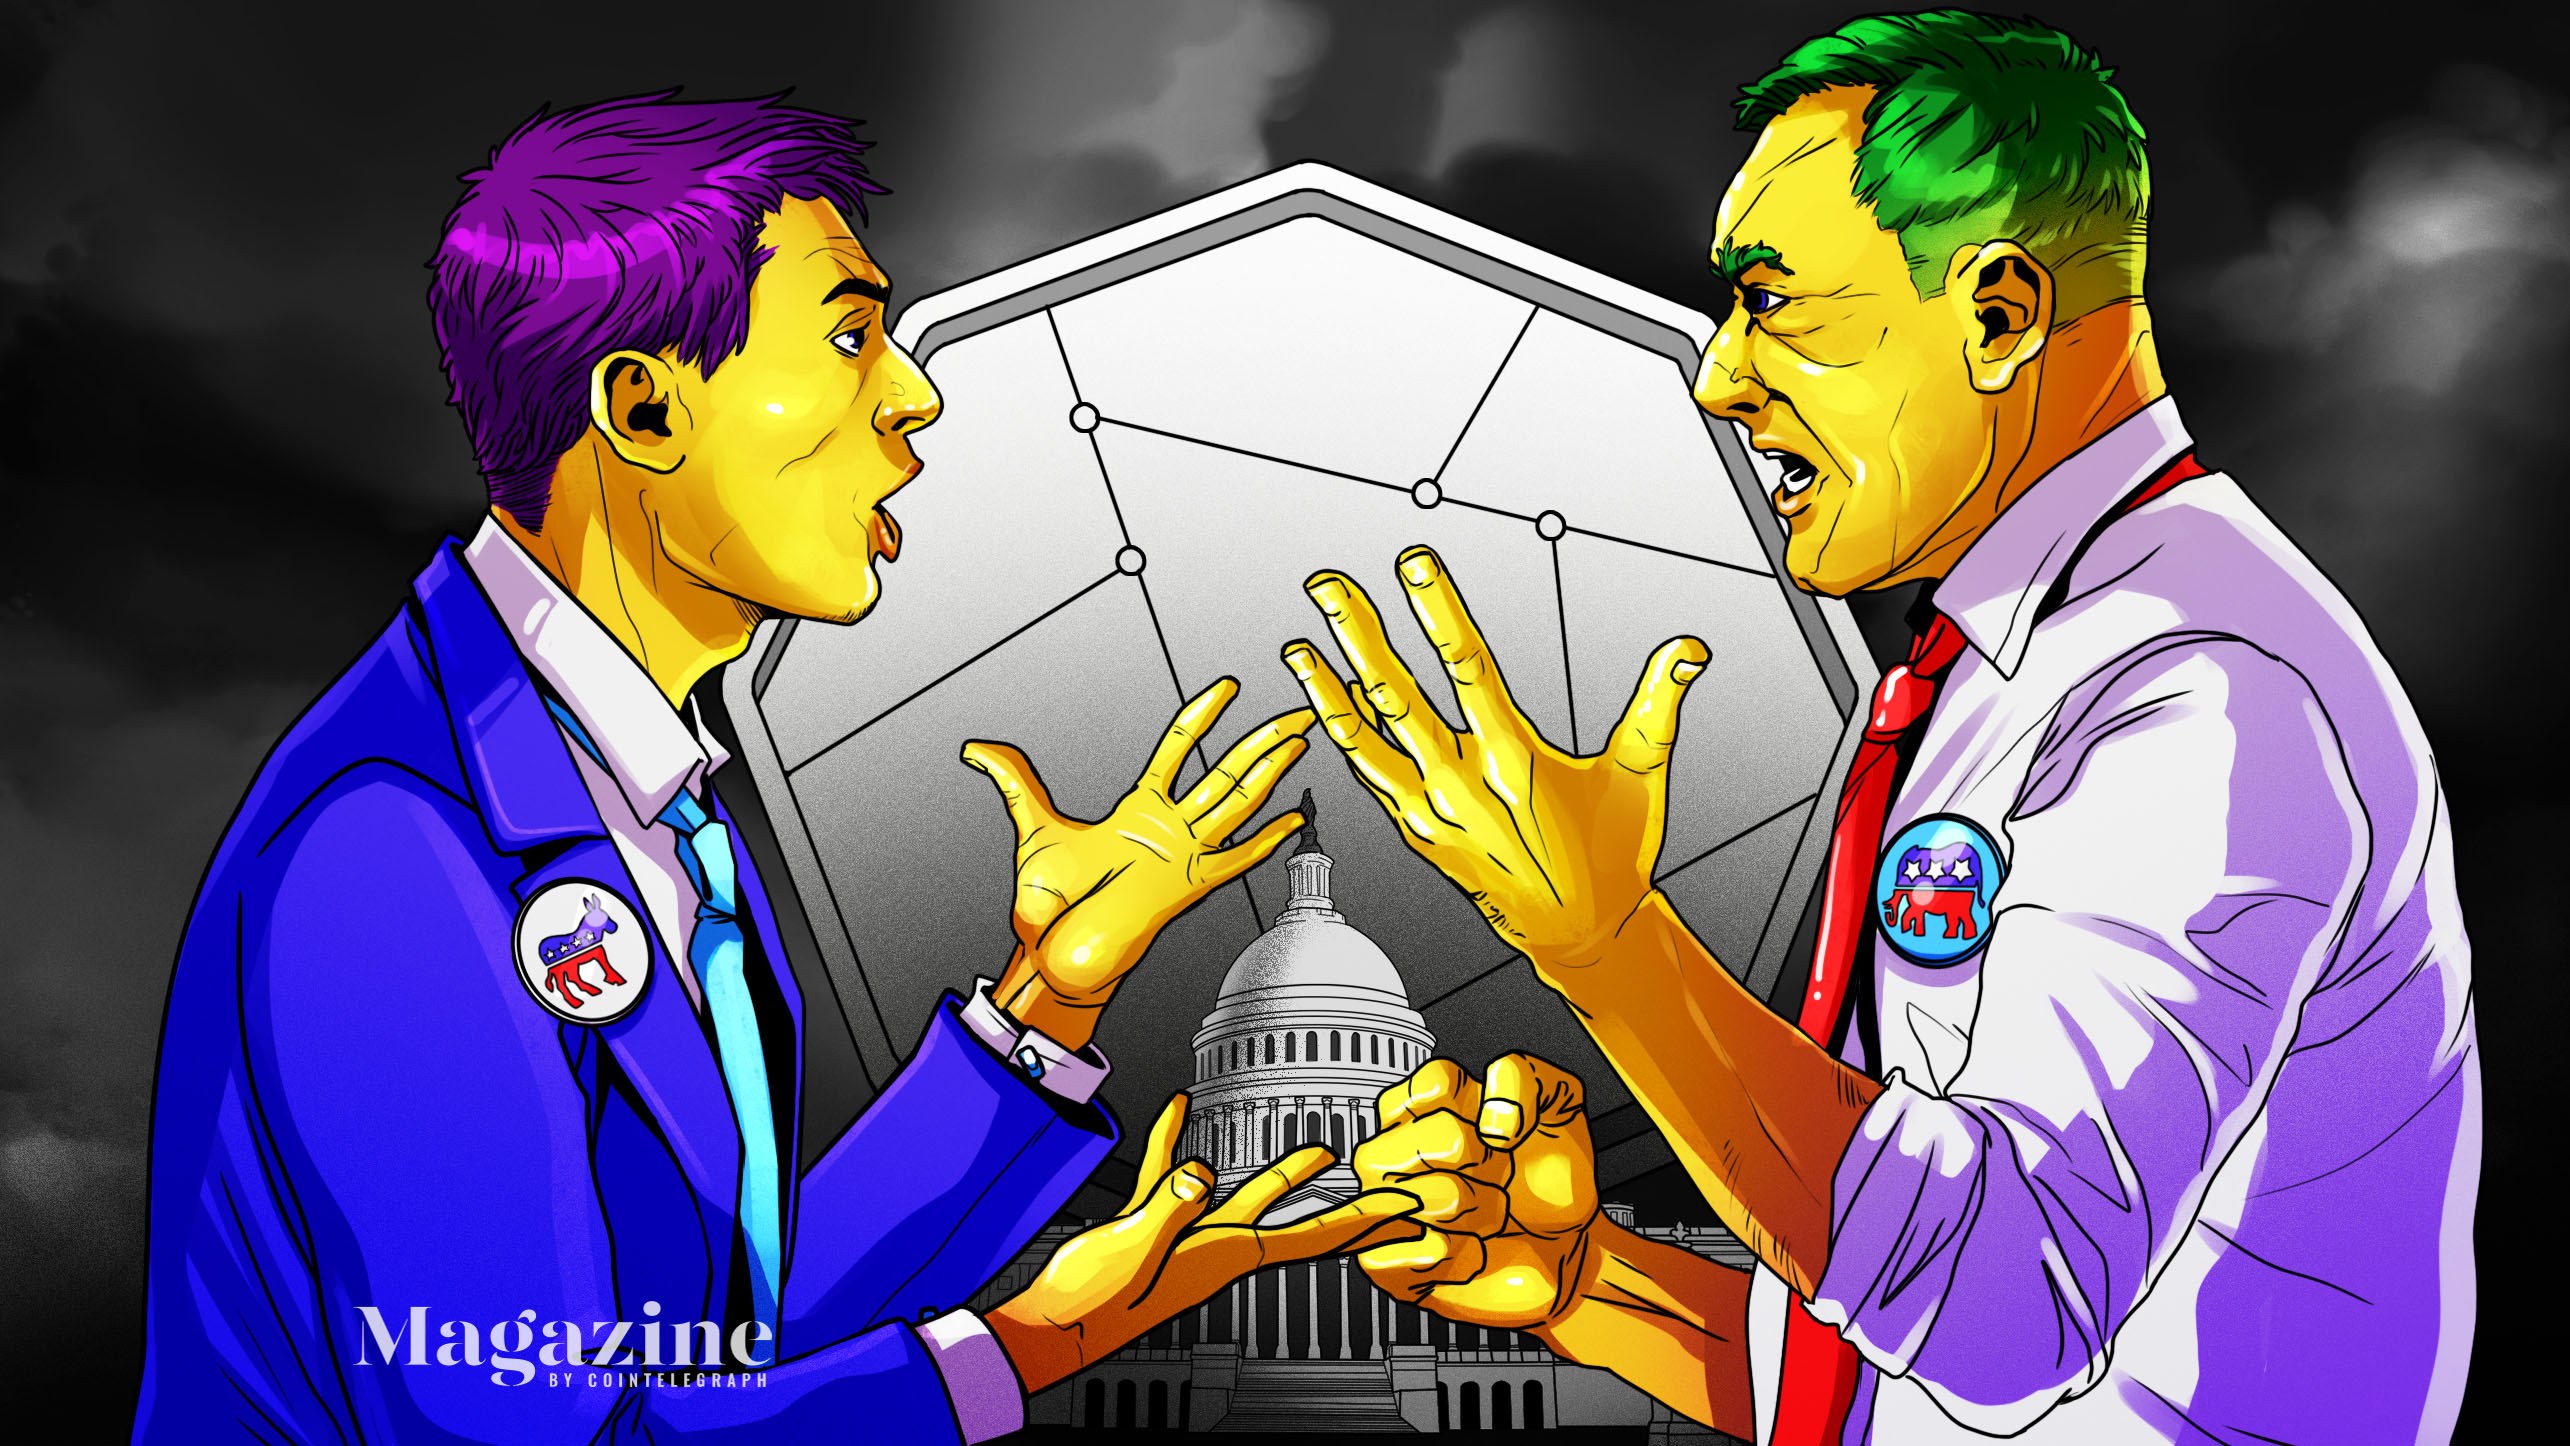
- El mercado descuenta una mayor aplicación antimonopolio, restricciones a la concesión de permisos de centros de datos y supervisión de la IA bajo un Congreso demócrata unificado.
- El TAM de centros de datos de Nvidia, el modelo de la App Store de Apple y la autonomía FSD de Tesla enfrentan la mayor beta regulatoria.
- Clave a vigilar: asignaciones de comités del 119º Congreso (enero 2027) y llamadas de resultados del cuarto trimestre para cambios en la guía de CapEx.
- La venta refleja una revalorización del riesgo político, no un deterioro fundamental de los beneficios; la recuperación depende del ritmo legislativo.
Resumen Ejecutivo de Inteligencia
El detonante electoral y la transmisión inmediata al mercado
La victoria demócrata en las elecciones de medio mandato de noviembre de 2026 otorgó al partido el control unificado de la rama legislativa, alterando fundamentalmente el cálculo regulatorio para el grupo de los 'Siete Magníficos'. Los participantes del mercado se movieron instantáneamente para descontar un entorno político hostil a las ventajas de escala de las que disfrutan los hiperescaladores y fabricantes de chips. La evaporación de 1 billón de dólares en capitalización bursátil —concentrada en el dominio de los aceleradores de IA de Nvidia, el foso del ecosistema de Apple y las apuestas de autonomía impulsadas por IA de Tesla— señala una revalorización de las tasas de crecimiento terminal más que un fallo cíclico de beneficios.
Las mesas de negociación informaron de volúmenes elevados en opciones put sobre el Nasdaq-100 y ETFs de semiconductores antes de la sesión, sugiriendo coberturas posicionadas antes del resultado electoral. La velocidad de la caída implica que los modelos de desinversión algorítmicos, activados por la vigilancia de palabras clave de los resultados electorales, amplificaron la venta discrecional humana.
Matriz de amenazas regulatorias: Antimonopolio, centros de datos y energía
El temor del mercado se centra en tres vectores legislativos específicos. Primero, se espera que un reinvigorizado Comité Judicial del Senado impulse la Ley de Innovación y Elección Americana en Línea, amenazando las prácticas de autopreferencia nucleares para la App Store de Apple y el marketplace de Amazon. Segundo, el Comité de Energía y Comercio de la Cámara de Representantes podría imponer estándares federales de revisión para la concesión de permisos a centros de datos, citando la fiabilidad de la red y el consumo de agua —limitando directamente el ritmo de construcción de los clústeres H100/Blackwell de Nvidia. Tercero, es probable que la FTC y la División Antimonopolio del DOJ reciban presupuestos y mandatos ampliados para perseguir remedios de separación estructural.
Estas amenazas se suman a los vientos en contra existentes: el calendario de aplicación de la Ley de IA de la UE, el veredicto de monopolio en la búsqueda de Google del DOJ y el creciente nacionalismo computacional soberano. El resultado de las elecciones de medio mandato elimina el bloqueo legislativo que anteriormente actuaba como respaldo contra una acción federal agresiva.
Exposición sectorial y revalorización de las valoraciones
Nvidia se sitúa en el epicentro, con su PER forward expandiéndose sobre la suposición de un CapEx de centros de datos sin restricciones por parte de Microsoft, Meta, Google y Amazon. Cualquier freno federal a la concesión de permisos o la asignación de energía comprime el TAM (Mercado Total Direccionable) para la arquitectura Blackwell. Apple enfrenta un riesgo dual: mandatos de reparto de ingresos de la App Store y posibles restricciones a la integración de IA en el dispositivo consideradas anticompetitivas. La prima de valoración del FSD (Conducción Totalmente Autónoma) de Tesla depende de la tolerancia regulatoria para la recopilación y despliegue de datos; un Congreso demócrata podría exigir una aprobación federal previa a la comercialización para sistemas autónomos.
Los efectos de segundo orden presionan la cadena de suministro de semiconductores —ASML, TSMC y fabricantes de memoria— donde los ciclos de CapEx se planifican a 3-5 años vista. La incertidumbre sobre la elasticidad de la demanda en EE. UU. obliga a reevaluar la utilización de las fundiciones.
Perspectivas futuras: Calendario legislativo y temporada de resultados
El foco inmediato se desplaza a la convocatoria del 119º Congreso en enero de 2027. Las asignaciones de presidencia de comités en los primeros 100 días señalarán la prioridad legislativa. Los inversores deben monitorizar el Discurso sobre el Estado de la Unión para señales del poder ejecutivo sobre política de IA, y la temporada de resultados del cuarto trimestre de 2026 (enero-febrero de 2027) para el tono de la dirección sobre reservas regulatorias y flexibilidad de CapEx. La puntuación del CBO de cualquier propuesta de 'Ley de Responsabilidad de la IA' proporcionará la primera estimación cuantitativa de restricción fiscal.
A falta de texto legislativo concreto, la venta actual refleja un análisis de escenarios ponderado por probabilidad. El riesgo persiste de que un 'Congreso azul' priorice la legislación sanitaria y climática sobre la regulación tecnológica en sus primeros meses, ofreciendo una ventana para una recuperación técnica si el momentum de beneficios se mantiene.