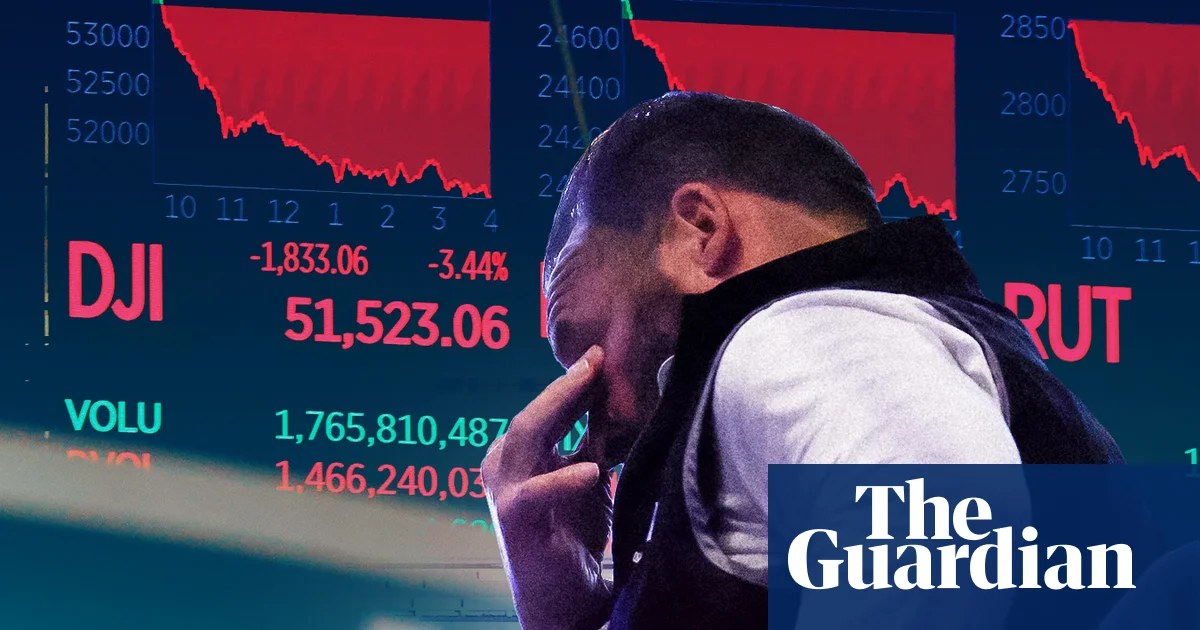
As ações globais de tecnologia despencaram após a vitória do Partido Democrata nas eleições legislativas de 2026 nos EUA, apagando cerca de US$ 1 trilhão em valor de mercado de Apple, Tesla e Nvidia em uma única sessão, à medida que investidores precificaram uma supervisão congressual agressiva sobre infraestrutura de inteligência artificial e aplicação de leis antitruste.
Pontos Principais
- Vitória democrata nas midterms disparou perda de ~US$ 1 tri em market cap em uma sessão na Apple, Tesla, Nvidia
- Mercado precifica investigações antitruste, moratórias de data centers e reformas de imposto sobre ganhos de capital
- Arrasto regulatório eleva WACC para ativos de crescimento de IA de longa duração, comprimindo valores terminais
- Marcos-chave: calendário de intimações do Judiciário da Câmara (jan 2027), markup de data centers no Senado, guidance de resultados do 4T
- Mercados de crédito mais calmos que ações, veem risco regulatório como gerenciável para fluxos de caixa mas destrutivo para opcionalidade do equity
Resumo Executivo de Inteligência
Gatilho Eleitoral e Reação Imediata do Mercado
A varredura democrata em ambas as câmaras congressionais alterou fundamentalmente o cálculo regulatório para o setor de tecnologia. Participantes de mercado precificaram rapidamente a probabilidade de paralisia legislativa que anteriormente protegia as mega-caps de tecnologia de uma supervisão federal significativa. A contração de US$ 1 trilhão em uma única sessão nos três maiores nomes expostos a IA representa um dos eventos de destruição de riqueza mais concentrados da história recente de mercado, superando a capitalização agregada de muitos mercados acionários do G20.
O correspondente sênior de economia Richard Partington observou que a velocidade da reprecificação sugere que fundos algorítmicos e sistemáticos lideraram a saída, liquidando posições compradas construídas sobre a suposição de um ambiente regulatório perpetuamente permissivo. A venda não se limitou a fabricantes de semicondutores; provedores de infraestrutura em nuvem e camadas verticais de aplicação de IA viram quedas correlacionadas, indicando uma reavaliação de risco setorial em vez de notícias idiossincráticas de empresas.
Bases Regulatórias para Fiscalização
A nova maioria democrata sinalizou intenção de perseguir três vetores de política distintos. Primeiro, o Comitê Judiciário da Câmara deve reviver e expandir investigações antitruste sobre integração vertical entre chips, nuvem e modelos fundamentais. Segundo, o Comitê de Comércio do Senado está redigindo legislação que poderia impor moratórias na construção de novos data centers hyperscale pending revisões de impacto ambiental, restringindo diretamente o crescimento de capacidade de computação embutido nas previsões de receita de consenso. Terceiro, o Comitê de Meios e Recursos pode avançar com tributação mark-to-market sobre ganhos de capital não realizados para indivíduos de ultra-alto patrimônio, afetando desproporcionalmente concentrações de equity de tech lideradas por fundadores.
Essas medidas ameaçam coletivamente a dinâmica de "flywheel" onde capital barato financia expansão de computação, que impulsiona performance de modelos, que atrai adoção empresarial, que justifica múltiplos mais altos. Um Congresso democrata com poder de intimação e controle da agenda legislativa pode interromper este ciclo em múltiplos pontos.
Transmissão para Frameworks de Valuation
Analistas de equity estão agora revisando premissas de crescimento terminal para nomes de infraestrutura de IA. A introdução de arrasto regulatório — seja através de requisitos de localidade de dados forçados, auditoria algorítmica obrigatória ou mandatos de alocação de computação — aumenta o custo médio ponderado de capital (WACC) para o setor. Taxas de desconto mais altas aplicadas a fluxos de caixa distantes punem desproporcionalmente ativos de crescimento de longa duração, explicando o impacto desproporcional em empresas como Nvidia onde a maior parte do valor de fluxo de caixa descontado reside além do ano cinco.
Mercados de crédito permaneceram até agora ordenados, com spreads investment-grade de tech alargando apenas modestamente. No entanto, emissores high-yield dependentes de ciclos de capex de IA para visibilidade de receita estão vendo escrutínio aumentado de investidores em empréstimos alavancados. A divergência entre sinais de equity e crédito sugere que mercados de renda fixa veem a ameaça regulatória como gerenciável para geração de fluxo de caixa mas destrutiva para a opcionalidade do equity.
Perspectiva Futura e Marcos de Monitoramento
Os catalisadores críticos de curto prazo são processuais. A reunião organizacional do Comitê Judiciário da Câmara em janeiro de 2027 definirá o calendário de intimações. O primeiro markup do Data Center Environmental Accountability Act no Senado revelará a rigidez dos requisitos de licenciamento. Enquanto isso, as ligações de resultados do 4T26 — particularmente de Nvidia, Microsoft e Alphabet — fornecerão a primeira guidance de gestão incorporando cenários de custo regulatório. Investidores devem observar mudanças na linguagem de guidance de capex, especificamente qualquer mudança de frameworks "demand-constrained" para "permit-constrained" ou "power-constrained".