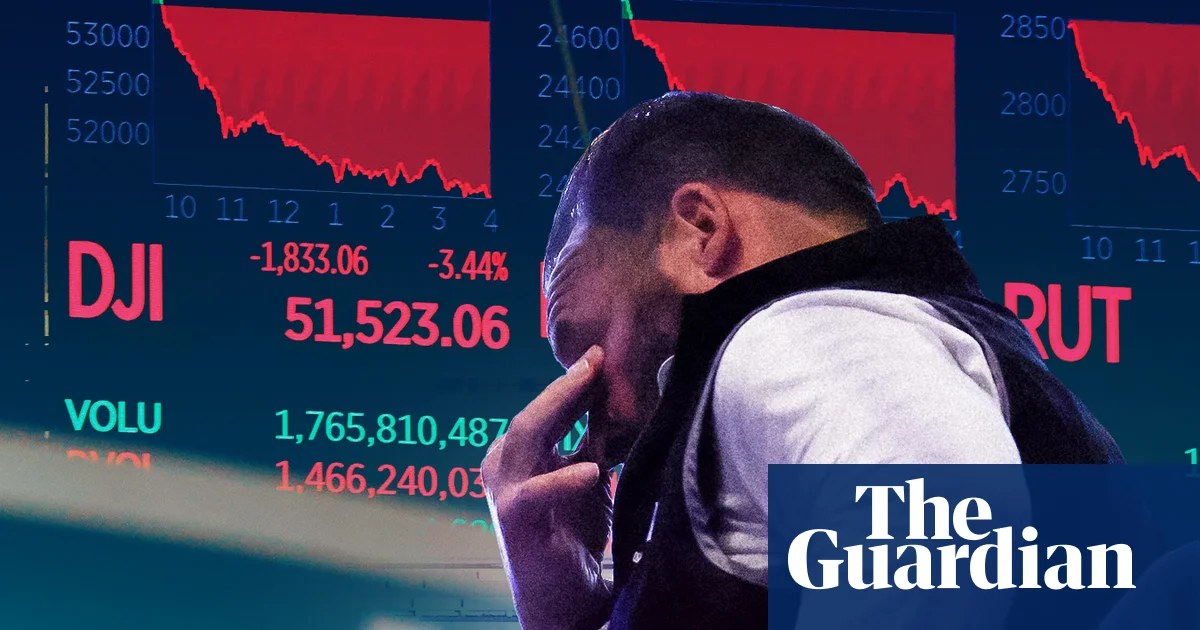
民主党が2026年中間選挙で圧勝したことを受け、世界のテクノロジー株が急落。アップル、テスラ、エヌビディアの3銘柄だけで1兆ドル(約150兆円)近い時価総額が1日で吹き飛び、投資家は人工知能(AI)インフラへの議会の強力な監視と独禁法執行を織り込んだ。
主要ポイント
- 民主党の中間選挙圧勝でアップル、テスラ、エヌビディアの時価総額が1日で約1兆ドル減少
- 独禁法調査、データセンター建設凍結、含み益課税など規制強化を市場が織り込み
- 規制ドラッグでWACC上昇、長期成長型AI資産のターミナル・バリューを圧迫
- 注目マイルストーン:下院司法委の召喚日程(2027年1月)、上院データセンター法案、第4四半期決算ガイダンス
- クレジット市場は比較的冷静、規制リスクをキャッシュ・フローには管理可能だが株式のオプショナリティには破壊的と判断
エグゼクティブ・インテリジェンス・ブリーフ
選挙結果と即時の市場反応
民主党が上下両院を制したことで、テクノロジー分野を取り巻く規制の方程式が根本から変わった。市場参加者は、これまでメガキャップ・テックを実質的な連邦政府の監視から守ってきた「立法の膠着状態」というシナリオを急速に割り引いた。AI関連大型3銘柄で1兆ドルもの時価総額が1日で消失したのは、近年の市場史上でも屈指の集中した資産消失であり、多くのG20諸国の株式時価総額の合計を上回る規模だ。
シニア・エコノミクス特派員のリチャード・パーティントン氏は、この再評価のスピードから、アルゴリズムやシステマティック・ファンドが「永続的に許容的な規制環境」を前提に構築していたロング・ポジションを主導して手仕舞いしたと指摘する。売りは半導体メーカーにとどまらず、クラウド・インフラ事業者や垂直統合型AIアプリケーション層にも波及しており、個別銘柄の材料ではなくセクター全体のリスク再評価が起きていることを示唆する。
規制強化の3つの柱
次期民主党多数派は、3つの異なる政策ベクトルを追求する構えだ。第一に、下院司法委員会が、チップ、クラウド、基盤モデルにわたる垂直統合への独禁法調査を再開・拡大する見通し。第二に、上院商務委員会が、環境影響評価を条件にハイパースケール・データセンターの新設を凍結する法案を起草しており、コンセンサス収益予想に織り込まれたコンピュート能力の成長を直接制約する。第三に、歳入委員会が超富裕層の含み益に対する時価評価課税を推進する可能性があり、創業者主導のテック株保有に不均衡な影響を与える。
これら一連の施策は、「安い資本がコンピュート投資を支え、モデル性能を高め、企業採用を呼び込み、高バリエーションを正当化する」というフライホイール(好循環)を、複数のポイントで断ち切る恐れがある。召喚権と立法主導権を持つ民主党議会は、このサイクルを遮断しうる。
バリエーション・フレームワークへの伝播
株式アナリストは、AIインフラ銘柄のターミナル・グロース(永続成長率)前提を見直しつつある。データ・ローカライゼーション義務化、アルゴリズム監査の強制、コンピュート配分マンデートなど、規制ドラッグ(足かせ)の導入は、セクターの加重平均資本コスト(WACC)を押し上げる。遠い将来のキャッシュ・フローに高いディスカウント率を適用することは、DCF価値の大半が5年先以降にあるエヌビディアのような長期成長型アセットに不均衡な打撃を与える。
クレジット市場は現時点で秩序を保っており、投資適格級テックのスプレッドはわずかに拡大するにとどまる。しかし、AI設備投資サイクルに収益の見通しを依存するハイイールド発行体は、レバレッジド・ローン投資家からの監視が強まっている。株式とクレジットの乖離は、債券市場が規制リスクを「キャッシュ・フロー創出には管理可能だが、株式のオプショナリティ(選択権価値)には破壊的」と見なしていることを示唆する。
今後の見通しと監視マイルストーン
直近の重要カタリストは手続き面にある。2027年1月の下院司法委員会組織会議で召喚スケジュールが決まる。上院での「データセンター環境説明責任法案」の最初のマークアップ(修正審議)で、許認可要件の厳格さが明らかになる。一方、2026年第4四半期決算、特にエヌビディア、マイクロソフト、アルファベットの説明会では、規制コストシナリオを織り込んだ初の経営ガイダンスが示される。投資家は設備投資ガイダンスの文言変化、具体的には「需要制約」から「許認可制約」や「電力制約」へのシフトに注目すべきだ。