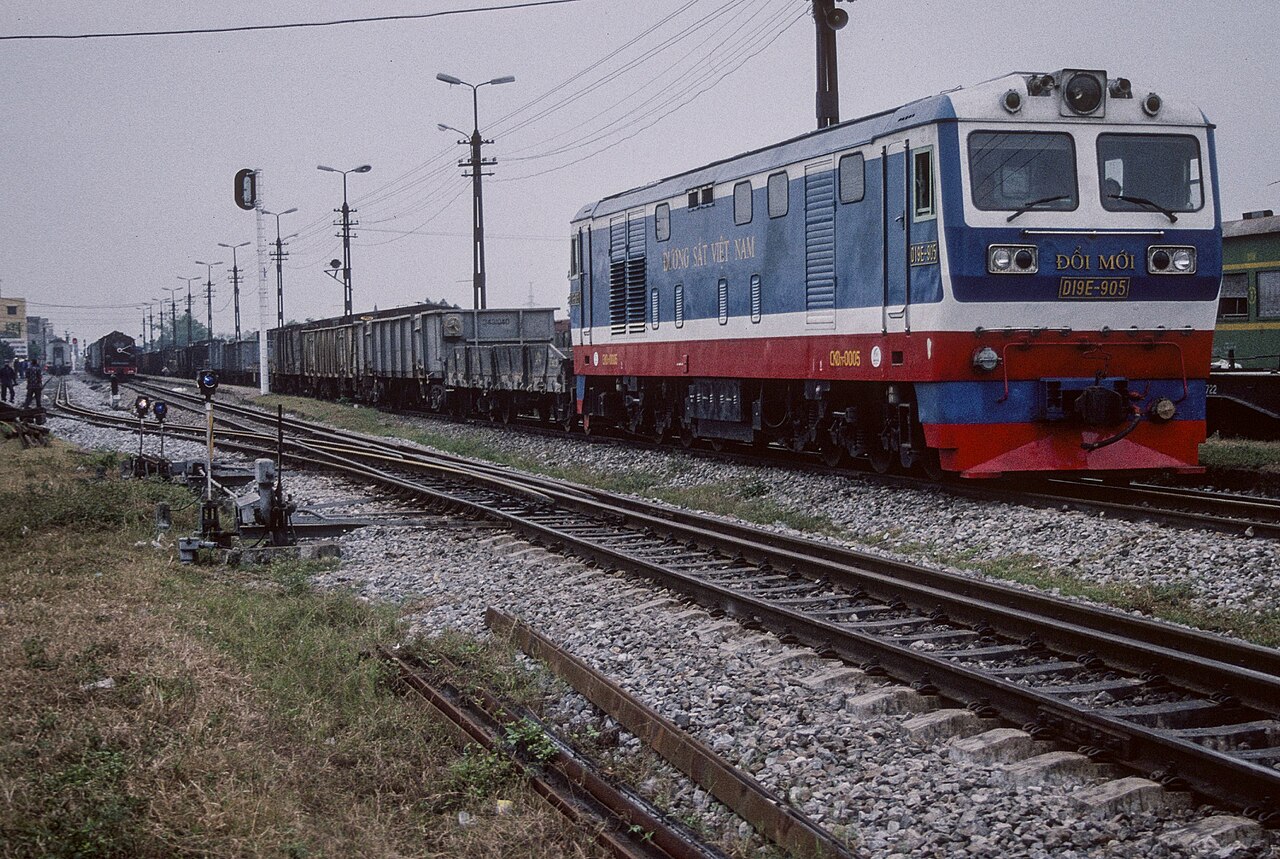
Maersk y el conglomerado vietnamita Hateco anunciaron el 20 de octubre de 2026 un proyecto de ferrocarril de mercancías por 3.500 millones de dólares en Vietnam, dirigido a un corredor estratégico norte-sur para descongestionar puertos saturados. La alianza acelera la diversificación de cadenas de suministro hacia el Sudeste Asiático mientras los cargadores globales buscan alternativas a rutas centradas en China.
Ferrocarril Vietnam Maersk: La diversificación de supply chain se acelera
La asociación Maersk-Hateco prevé 1.500 kilómetros de vía de ancho estándar que unirán Hanói con Ciudad Ho Chi Minh, con capacidad para 20 millones de toneladas anuales. El proyecto ataca directamente el cuello de botella logístico de Vietnam, donde el transporte por camión acapara el 77 % del flete interior pese a costes y emisiones superiores. Para Maersk, la inversión extiende su modelo logístico integrado más allá del transporte marítimo hacia infraestructura terrestre crítica, capturando margen en toda la cadena de suministro.
El crecimiento de exportaciones manufactureras de Vietnam —media del 12 % anual desde 2020— ha desbordado la capacidad portuaria de Cat Lai y Hai Phong. El coste por tonelada-kilómetro en ferrocarril es un 40-60 % inferior al camión, ofreciendo ventaja estructural para electrónica, textil y componentes de automoción que se mueven entre zonas industriales del norte y puertos de exportación del sur. El proyecto se alinea con el Plan de Desarrollo Energético VIII de Vietnam y su compromiso net-zero 2050, posicionando al rail como palanca de descarbonización para emisiones de alcance 3.
"No es solo una línea férrea — es una cobertura estratégica contra la concentración manufacturera en un solo país. Maersk blinda capacidad terrestre antes de que la próxima ola de relocalización China-más-uno choque contra el techo de infraestructura de Vietnam. Los 3.500 millones reflejan la ventaja de ser primero en un corredor donde la adquisición de derecho de vía se encarece exponencialmente cada año."
Las implicaciones regionales trascienden Vietnam. El tren de alta velocidad Tailandia-Laos-China acumula retrasos, el East Coast Rail Link malayo se recalibra y el HSR Yakarta-Bandung indonesio enfrenta obstáculos de financiación y expropiación. Un corredor norte-sur vietnamita operativo podría convertirse en la columna vertebral de una futura red ferroviaria trans-ASEAN, desviando carga intra-regional de buques feeder a ferrocarril de menor coste. Los inversores deben vigilar hitos del Plan Maestro de Conectividad ASEAN 2025 para estándares de interoperabilidad transfronteriza.
Claves para inversores en infraestructura
- Monitorizar el marco de asociación público-privada de Vietnam para reparto de riesgo de ingresos — el capital político local de Hateco complementa el balance de Maersk pero las disputas por compensación de terrenos siguen siendo el principal riesgo de ejecución.
- Observar señales de coinversión de fondos soberanos; Temasek y GIC han anclado históricamente infraestructura logística del Sudeste Asiático con participaciones del 15-20 %.
- Prever consolidación de transitarios al crear el acceso ferroviario ventajas de escala — NVOCCs medianos sin capacidad de trenes completos pueden sufrir compresión de márgenes en rutas Vietnam.
- Cubrir exposición cambiaria vía flujos en VND; el dong con flotación gestionada frente a cesta limita alza pero da estabilidad frente a pares de mercados frontera.
Preguntas frecuentes
¿En qué difiere el proyecto ferroviario Maersk-Hateco del modelo del tren Laos-China?
El ferrocarril Laos-China se financió con fondos estatales y préstamos concesionales de bancos de política chinos, mientras Maersk-Hateco recurre a project finance comercial con riesgo de ingresos compartido entre socios estratégicos. El mayor PIB per cápita de Vietnam y su base industrial existente sugieren demanda orgánica de carga más fuerte frente al modelo de tránsito de Laos.