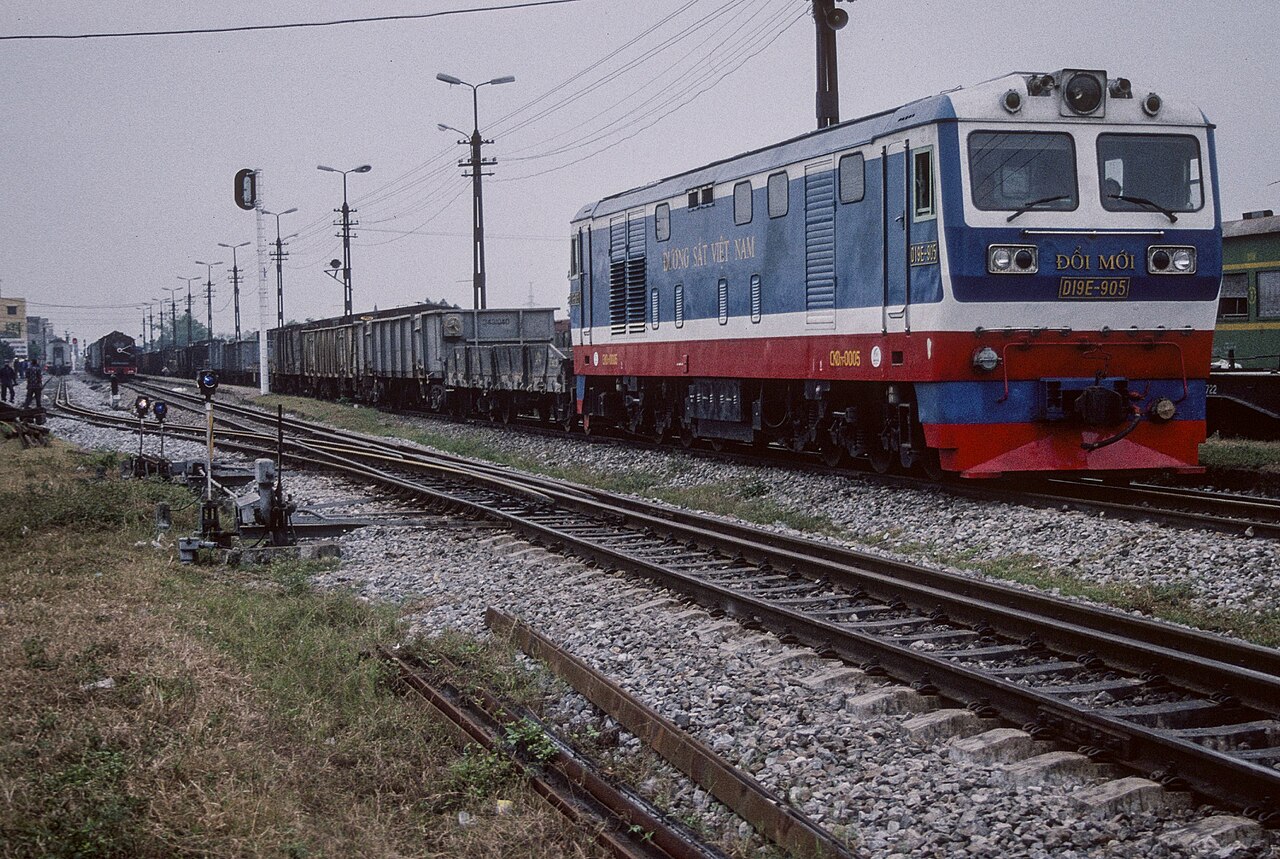
Maersk og den vietnamesiske konglomeraten Hateco kunngjorde 20. oktober 2026 et jernbanefraktprosjekt på 3,5 milliarder dollar i Vietnam, rettet mot en strategisk nord-sør-korridor for å omgå overbelastede havner. Samarbeidet signaliserer accelerert forsyningskjedediversifisering mot Sørøst-Asia.
Maersk Vietnam-jernbane: Forsyningskjedediversifisering accelererer
Maersk-Hateco-samarbeidet retter seg mot en 1 500 kilometer normalsporbane som binder Hanoi til Ho Chi Minh City, dimensionert for 20 millioner tonn gods årlig. Dette angriper Vietnams logistikkflasjehals der biltransport dominerer 77 % av nasjonal godstransport til tross for høyere kostnader og utslipp. For Maersk utvider investeringen den integrerte logistikmodellen bortover havetransport og inn i kritisk inlandsinfrastruktur, og sikrer margin over hele forsyningskjeden.
Vietnams eksportvekst i industri — i snitt 12 % årlig siden 2020 — har overgått havnekapasiteten i Cat Lai og Hai Phong. Jernbanefraktkostnader per tonn-kilometer ligger 40-60 % under biltransport, og gir en strukturell kostnadsfordel for elektronikk, tekstil og bilkomponenter som beveger seg mellom nordlige industrisoner og sørlige eksporthavner. Prosjektet samsvarer med Vietnams kraftutviklingsplan VIII og nettonull-forpliktelsen for 2050, og posisjonerer jernbane som et dekarboniseringsverktøy for Scope 3-utslipp.
"Dette er ikke bare en jernbane — det er en strategisk sikring mot konsentrasjon av produksjon til ett land. Maersk låser inn landbasert kapasitet før neste bølge av China-plus-en-omflytting treffer Vietnams infrastrukturtak. Prisskilten på 3,5 milliarder dollar reflekterer første-mover-fordel i en korridor der rettighetserverv blir eksponensielt vanskeligere med hvert år som går."
Regionale implikasjoner strekker seg utover Vietnam. Thailands forsinkte høyhastighetsjernbane til Laos og Kina, Malaysias omjustering av Østkyst-jernbanen, og Indonesias Jakarta-Bandung HSR står alle overfor finansierings- eller arealutfordringer. En operativ nord-sør-vietnamesisk korridor kan bli ryggraden i et fremtidig trans-ASEAN jernbanenett, og omdirigere intraregionalt gods fra feederskip til lavere kostnads jernbane. Investorer bør følge ASEAN Connectivity Master Plan 2025-milesteiner for tverrgrense interoperabilitetsstandarder.
Nøkkelpunkter for infrastrukturinvestorer
- Overvåk Vietnams offentlig-privat partnerskapsrammeverk for fordeling av inntektsrisiko — Hatecos lokale politiske kapital komplementerer Maerks balanse, men grunnkompensasjonsstrider forblir den primære utførelsensrisikoen.
- Følg signaler om suverene velstandsfond-samarbeid; Temasek og GIC har historisk forankret sørøstasiatisk logistikkinfrastruktur med 15-20 % eierandeler.
- Forvent konsolidering blant fraktforwards da jernbaneadgang skaper skalafordele — mellomstore NVOCC-er uten blokktogkapasitet kan møte marginpress på Vietnam-ruter.
- Sikre valutarisiko via VND-denominerte inntektsstrømmer; dongens administrerte flyt mot en valuta-kurv begrenser oppside men gir stabilitet versus grense-markeds-peers.
Vanlige spørsmål
Hvordan skiller Maersk-Hateco jernbaneprosjektet seg fra Kinas Laos-jernbanemodell?
Laos-Kina-jernbanen var statsfinansiert med kinesiske politikkbank-lån på konsesjonære renter, mens Maersk-Hateco bygger på kommersiell prosjektfinans med inntektsrisiko delt mellom strategiske partnere. Vietnams høyere BNP per innbygger og eksisterende industribas antyder sterkere organisk godsefterspørsel versus Laos sin transittavhengige modell.
Hva betyr prosjektet for containerfragterater på intra-asia ruter?
Modal skifte fra feederskip til jernbane kan redusere intra-asia containeretterspørsel med 8-12 % på nord-sør Vietnam-korridorer innen 2030, og presse korthavnsfragterater. Men frigjort skipskapasitet kan omdisponeres til voksende Cambodia-Myanmar-ruter der jernbaneinfrastruktur fremdeles mangler.