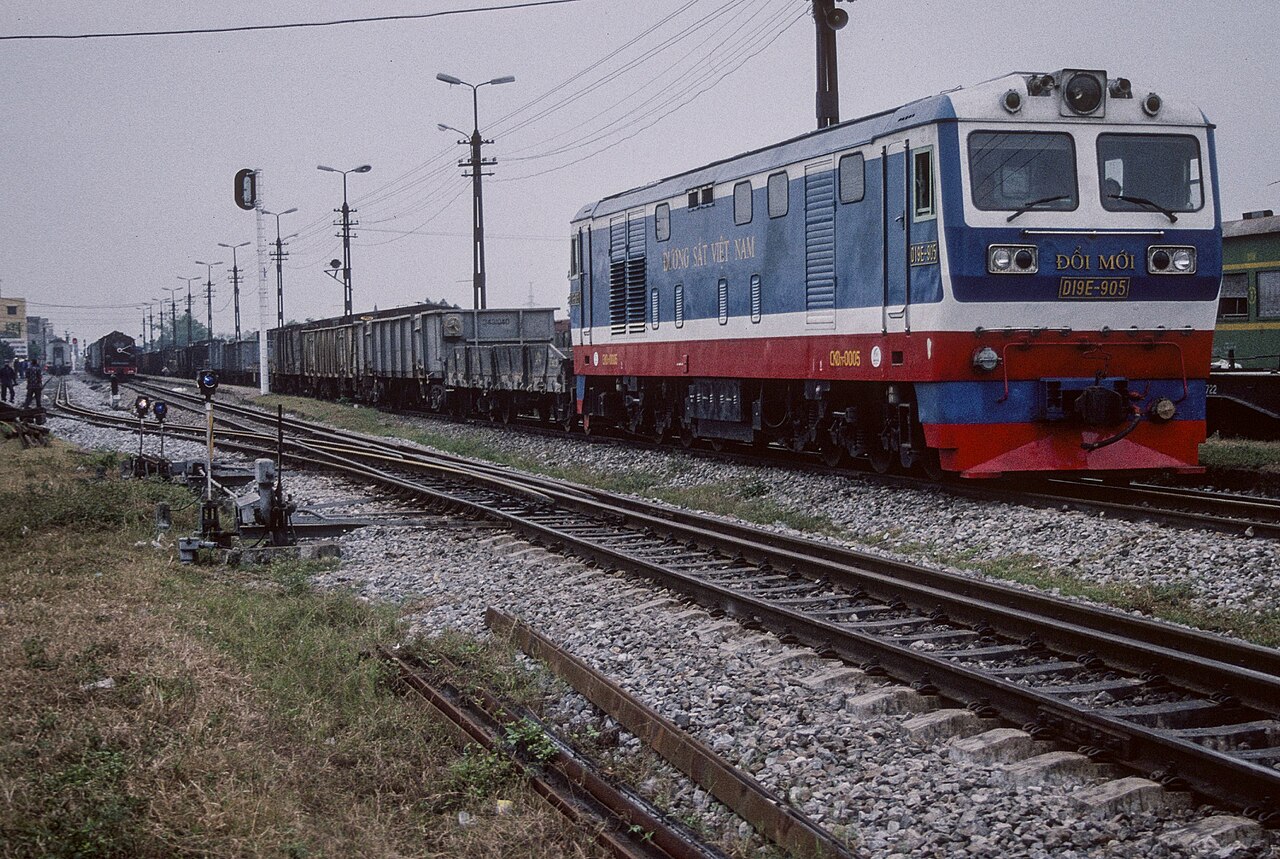
マースクとベトナム財閥ハテコは2026年10月20日、渋滞港を迂回する戦略的南北回廊を狙い、35億ドルの鉄道貨物プロジェクトを発表した。この提携は、グローバル荷主が中国中心ルートの代替を求める中、東南アジアへのサプライチェーン多角化が加速していることを示唆する。
マースクベトナム鉄道の市場影響:サプライチェーン多角化が加速
マースク・ハテコ提携は、ハノイからホーチミンシティまで1,500キロメートルの標準軌鉄道を建設し、年2,000万トンの貨物を扱うことを目指す。これはトラック輸送が国内貨物の77%を占め、より高コスト・高排出であるベトナムの物流ボトルネックを直接解消する。マースクにとって、この投資は海運から重要な内陸インフラへ統合ロジスティクスモデルを拡張し、サプライチェーン全域でマージンを獲得する動きだ。
ベトナムの製造輸出成長は2020年以降年平均12%で推移し、カイラップ港とハイフォン港のキャパシティを上回っている。鉄道貨物のトン・キロ当たりコストはトラック比40-60%安く、北部工業地帯と南部輸出拠点間を移動する電子部品、繊維、自動車部品に構造的コスト優位性をもたらす。本プロジェクトはベトナムの電力開発計画第8次と2050年ネットゼロ公約と整合し、スコープ3排出量削減の脱炭素レバーとして鉄道を位置づける。
「これは単なる鉄道ではない。単一国製造集中への戦略的ヘッジだ。マースクは、次のチャイナプラスワン移転の波がベトナムのインフラ天井に達する前に、陸側キャパシティを確保した。35億ドルの価格タグは、用地買収が年々指数関数的に困難になる回廊での先行者利益を反映している」
地域への波及はベトナムにとどまらない。タイのラオス・中国向け高速鉄道の遅れ、マレーシアの東海岸鉄道リンクの再調整、インドネシアのジャカルタ・バンドン高速鉄道はいずれも資金調達や用地買収のハードルに直面している。稼働するベトナム南北回廊は、将来のトランスASEAN鉄道ネットワークの背骨となり、域内貨物をフィーダー船から低コスト鉄道へシフトさせる可能性がある。投資家はASEAN連結マスタープラン2025のマイルストーンにおける越境相互運用標準を監視すべきだ。
インフラ投資家向けキーポイント
- 監視 ベトナムの官民連携枠組みにおける収益リスク配分 — ハテコの現地政治資本がマースクのバランスシートを補完するが、用地補償紛争が主要な実行リスクのまま残る。
- 注視 ソブリンウェルスファンドの共同投資シグナル;テマセクとGICは歴史的に東南アジア物流インフラに15-20%の株式出資でアンカー投資家として参画してきた。
- 予測 貨物輸送業者の統合 — 鉄道アクセスが規模優位を生むため、ブロックトレイン能力を持たない中堅NVOCCはベトナムレーンでマージン圧迫に直面する可能性がある。
- ヘッジ VND建て収益ストリームで為替リスクをヘッジ;ドンのバスケット通貨対管理フロートはアップサイドを制限するが、フロンティア市場通貨対比で安定性を提供する。
よくある質問
マースク・ハテコ鉄道プロジェクトは中国・ラオス鉄道モデルとどう違うか?
ラオス・中国鉄道は中国政策銀行の優遇融資による国家資金事業だったのに対し、マースク・ハテコは戦略的パートナー間で収益リスクを分担する商業プロジェクトファイナンスに依存する。ベトナムの高い一人当たりGDPと既存の産業基盤は、ラオスの通過依存モデル対比でより強い有機的貨物需要を示唆する。
ベトナム南北回廊でのモーダルシフトが域内アジアコンテナ運賃に与える影響は?
フィーダー船から鉄道へのモーダルシフトにより、2030年までにベトナム南北回廊の域内アジアコンテナ需要が8-12%減少し、短距離海上運賃を圧迫する可能性がある。しかし、解放された船腹は鉄道インフラが未整備のカンボジア・ミャンマー路線へ再配備される可能性がある。