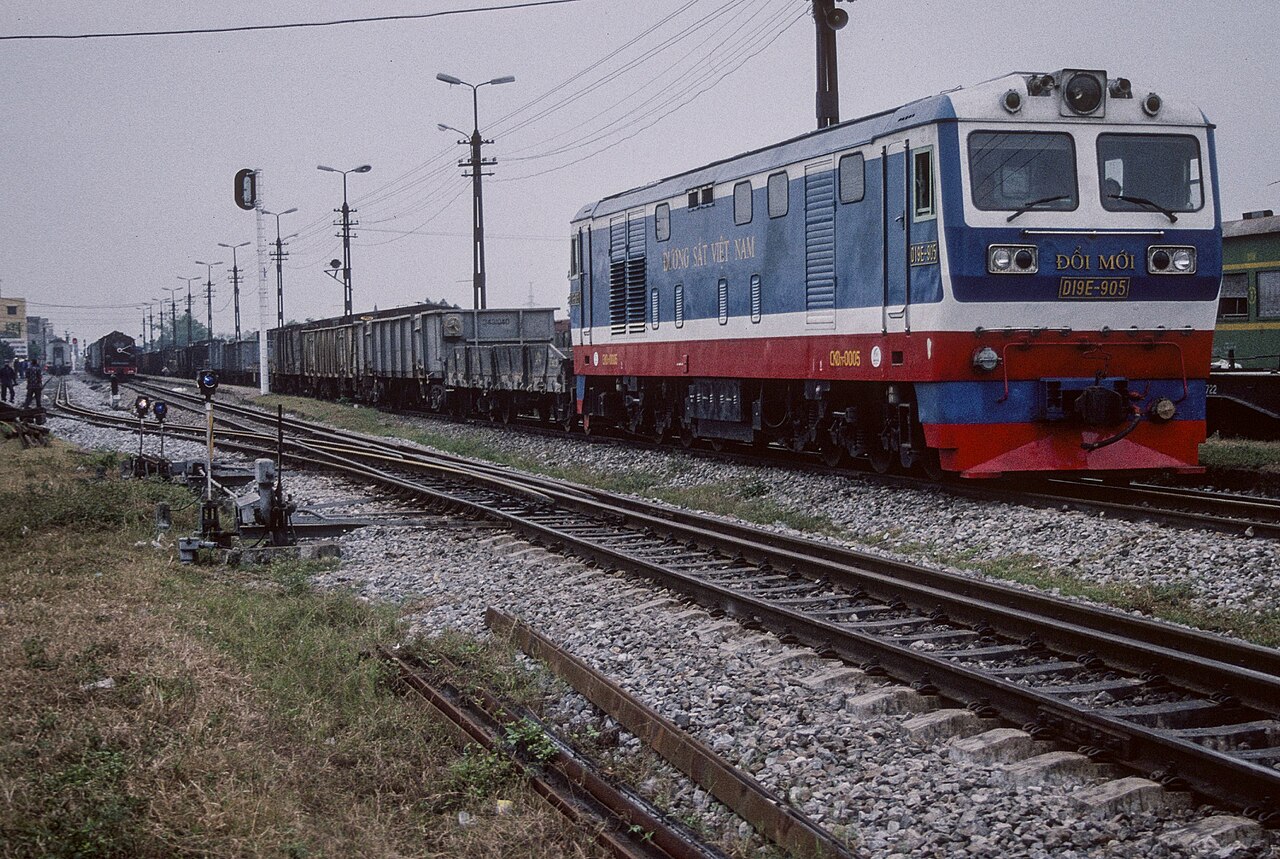
Maersk e conglomerado vietnamita Hateco anunciaram em 20 de outubro de 2026 projeto ferroviário de US$ 3,5 bilhões no Vietnã, criando corredor estratégico Norte-Sul para desafogar portos congestionados. Movimento sinaliza aceleração da diversificação de cadeias de suprimento no Sudeste Asiático como alternativa a rotas centradas na China.
Ferrovia Maersk no Vietnã: Diversificação de Cadeias de Suprimento Acelera
A parceria Maersk-Hateco mira ferrovia de bitola padrão de 1.500 km ligando Hanói a Cidade de Ho Chi Minh, projetada para movimentar 20 milhões de toneladas de carga ao ano. Iniciativa ataca diretamente o gargalo logístico do Vietnã, onde transporte rodoviário domina 77% da carga doméstica apesar de custos e emissões mais elevados. Para a Maersk, o investimento estende seu modelo logístico integrado além do transporte marítimo para infraestrutura interiorana crítica, capturando margem em toda a cadeia de suprimentos.
Crescimento das exportações manufatureiras do Vietnã — média de 12% ao ano desde 2020 — superou capacidade portuária em Cat Lai e Hai Phong. Custo do frete ferroviário por tonelada-quilômetro fica 40-60% abaixo do rodoviário, oferecendo vantagem estrutural de custo para eletrônicos, têxteis e componentes automotivos entre zonas industriais do norte e hubs de exportação do sul. Projeto alinha-se ao Plano de Desenvolvimento Energético VIII do Vietnã e sua meta de carbono zero em 2050, posicionando ferrovia como alavanca de descarbonização para emissões de Escopo 3.
"Não é apenas uma ferrovia — é uma proteção estratégica contra concentração manufatureira em país único. Maersk garante capacidade terrestre antes da próxima onda de relocação China-mais-um atingir o teto de infraestrutura do Vietnã. O preço de US$ 3,5 bilhões reflete vantagem de primeiro motor em corredor onde aquisição de faixa de domínio fica exponencialmente mais difícil a cada ano."
Implicações regionais vão além do Vietnã. Ligações de trem de alta velocidade da Tailândia com Laos e China atrasadas, recalibração da Ferrovia da Costa Leste da Malásia e trem de alta velocidade Jacarta-Bandung na Indonésia enfrentam obstáculos de financiamento ou aquisição de terras. Corredor vietnamita Norte-Sul operacional poderia tornar-se espinha dorsal de futura rede ferroviária trans-ASEAN, redirecionando carga intra-regional de navios alimentadores para ferrovia de menor custo. Investidores devem monitorar marcos do Plano Mestre de Conectividade ASEAN 2025 para padrões de interoperabilidade transfronteiriça.
Principais Pontos para Investidores em Infraestrutura
- Monitorar marco de parceria público-privada do Vietnã para alocação de risco de receita — capital político local da Hateco complementa balanço da Maersk mas disputas de compensação fundiária permanecem principal risco de execução.
- Observar sinais de co-investimento de fundos soberanos; Temasek e GIC historicamente ancoraram infraestrutura logística no Sudeste Asiático com participações de 15-20% no capital.
- Esperar consolidação de transitários conforme acesso ferroviário cria vantagens de escala — NVOCCs de médio porte sem capacidade de trem-bloco podem enfrentar compressão de margem em rotas do Vietnã.
- Proteção cambial via receitas denominadas em VND; flutuação gerenciada do dong contra cesta limita alta mas proporciona estabilidade versus pares de mercados de fronteira.
Perguntas Frequentes
Como o projeto ferroviário Maersk-Hateco se compara ao modelo da ferrovia Laos-China?
A ferrovia Laos-China foi financiada pelo Estado com empréstimos de bancos de política chineses a taxas concessionais, enquanto Maersk-Hateco depende de project finance comercial com risco de receita compartilhado entre parceiros estratégicos. PIB per capita mais alto do Vietnã e base industrial existente sugerem demanda orgânica de carga mais forte versus modelo dependente de trânsito do Laos.
Quais as implicações para fretes de contêineres em rotas intra-Ásia?
Mudança modal de navios alimentadores para ferrovia poderia reduzir demanda de contêineres intra-Ásia em 8-12% em corredores Norte-Sul do Vietnã até 2030, pressionando fretes de cabotagem. Contudo, capacidade de navios liberada pode ser redirecionada a rotas crescentes Camboja-Mianmar onde infraestrutura ferroviária permanece ausente.